
Lakáscélú megtakarítás adókedvezménye: hogyan működik önkéntes nyugdíjpénztárból lakáscélra történő felhasználás
Az önkéntes nyugdíjpénztári megtakarítás nem nyugdíjcélú felhasználását eddig szigorúan szankcionálták: az adókedvezmény elvesztésével. Idén azonban kivételesen lakhatási célokra is el lehet költeni: lakás-, ház- és telekvásárlásra, lakás- és házépítésre, -bővítésre és -korszerűsítésre, lakáshitel törlesztésre vagy munkáltatói lakáscélú támogatás visszafizetésére is a pénztári számlán 2024. szeptember 30-án rendelkezésre álló összeget.
A pénztárakban összegyűjtött megtakarításnak így többféle felhasználási lehetősége nyílik a lakhatás megteremtésére, és a 2024-es szabályozás alapján a felhasználás részletei is módosultak. A jogszabály alapján a felhasználás év végéig három alkalommal igényelhető lakáscélú kifizetés a pénztári megtakarításból, és bizonyos célok esetében elő- vagy utófinanszírozás is alkalmazható. A felhasználásokhoz szükséges igazolások és a kiutalások menetét a pénztárak határidőkkel és pontos dokumentációval szabályozzák.
A lakáscélú felhasználás adókedvezménye és a megvalósítás feltételei
Az adókedvezmény és adómentesség lehetőségei összefüggnek az állami támogatással és a megtakarítás időtartamával. Ezek a megtakarítások adómentesek, így a hozamok után nem kell személyi jövedelemadót (szja) és szociális hozzájárulási adót (szocho) fizetni. Az állami támogatás 2024-ben rendeletileg ismertté tett maximális összegével a kiutalások és a felhasználás részletei egyértelműen meghatározottak. A felhasználási célok között szerepel ingatlan vásárlása, felújítása vagy bővítése, illetve lakáshitel törlesztése vagy munkáltatói lakáscélú támogatás visszafizetése is.
A jogszabály módosítása szerint a felhasználás kedvezményezettje lehet a pénztártag maga, a pénztártag házastársa, illetve gyermeke vagy gyermekei. Az önkéntes nyugdíjpénztári tagok egyéni számlájukon felhalmozott megtakarításaikat felhasználhatják önerőből történő ingatlan vásárlásra is, azaz az ingatlan vételár fennmaradó részének kiegészítéséhez. Előfinanszírozás esetén az eladó számlájára utalandó a vételár fennmaradó része, utófinanszírozásnál pedig a vevő kapja meg az igényelt összeget.
Fontos: a lakástakarékpénztárak állami támogatásának megszűnése óta 2018-as módosítások értelmében a hatályba lépés után kötött szerződésekre már nem vehető igénybe az állami támogatás. Ugyanakkor a korábbi kivételeket és a 2024-es gyakorlati megközelítést figyelembe véve a 2024-ben is lehetőség van rá, hogy az önkéntes nyugdíjpénztári megtakarítást lakáscélra használjuk fel.
Milyen feltételek és határidők vonatkoznak a felhasználásokra?
A felhasználók év végéig maximum három alkalommal igényelhetnek kifizetést lakáscélú felhasználásra a pénztári megtakarításból. A kérelmet legkorábban 2025. január 1-én lehetett benyújtani, legkésőbb 2025. december 31-éig. Bizonyos célok esetében elő- vagy utófinanszírozással is lehet igényelni: lakás-, ház- vagy telekvásárlásra és a lakáscélú hitelek elő- vagy végtörlesztésére mindkét finanszírozási mód alkalmazható. Ház vagy lakás építésére, bővítésére, illetve felújítására kizárólag utófinanszírozással lehet igényelni. A pénztártag által megfizetett összegekről szóló számlákat legkésőbb 2025. december 31-ig kell eljuttatni a pénztáraknak akár tömbösítve is, hogy ne lépjék túl az éves háromszori igénylést.
A felhasználásának dokumentációja célonként változik: lakásvásárlás vagy telekvásárlás esetén adásvételi szerződés kell; lakáshitel törlesztése esetén banki igazolás és hitelszerződés; felújítás vagy korszerűsítés esetén konkrét számlák és összegző nyilatkozat benyújtása szükséges. A kedvezményezett a szerződő közeli hozzátartozója lehet (gyermek, unoka, szülő, nagyszülő, testvér, házastárs). A kedvezményezettnek kell rendelkeznie magyar adószámmal, adóazonosító jellel és adókártyával.
A szerződés felmondása sem veszi el a pénzedet, azonban az utalás előtt mindig 2 hónapot várni kell. A kiutalás feltételei és a dokumentáció részletei minden szolgáltató esetében részletesen meghatározottak. A kifizetés után igazolni kell a felhasznált összeget a korábban meghatározott lakáscélra.
Hol érhetők el a lakástakarék megoldások Magyarországon?
Jelenleg három szolgáltató kínál lakástakarékot Magyarországon:
- Fundamenta Lakáskassza - 4 évtől 15 évig terjedő futamidők, akár 40%-os egyösszegű kamatbónusz is elérhető, EBKM 0,37%-6,11% között.
- Erste Lakástakarék - 5, 8 és 10 éves konstrukciók; EBKM 3,93%-6,10% közötti hozamok; 10 évesnél lehet egyszeri pénzkivétel a megtakarítás közben.
- OTP Lakástakarék - 4 és 8 éves futamidők; EBKM 3,60% (4 év) és 5,84% (8 év); a futamidő végén lakáshitel igénybe vehető ugyanazt a futamidőt követve.
Mindegyik konstrukció adómentes: a hozamokra és a felhasználásra vonatkozó adókedvezmények ezt a formát különösen vonzóvá teszik a hosszú távú lakáscélok eléréséhez. A megtakarítás lejárata után fix kamatozású lakáskölcsön is igénybe vehető. A futamidő és a hitel THM-je konstrukciónként változik, és a hitel felvétele önkéntes, nem kötelező része a megtakarításnak.
Miért érdemes lakástakarékot indítani?
- Rugalmas eszköz a lakáscélokra: ingatlanvásárlás, felújítás, korszerűsítés, hitelfelvétel elősegítése.
- Adókedvezmények és állami támogatás a hosszabb időtávon is vonzó értéket adhat.
- Állami támogatás jelentős hozamszintet adhat, különösen rövidebb megtakarítási időkkel.
- Az összehasonlító kalkulátorokkal könnyen kiválasztható a legmegfelelőbb konstrukció a személyes célok alapján.
Hogyan érdemes összevetni a konstrukciókat?
- Ismerd meg a hozamokat (EBKM) az egyes konstrukcióknál a kívánt futamidőre vonatkozóan.
- Értékeld a hitelTHM-eket és a futamidő arányát a megtakarítás végén elérendő lakáscélnál.
- Vedd figyelembe a kiutalási időket, illetve a dokumentációs követelményeket a felhasználás igazolásához.
- Vedd figyelembe az állami támogatás megszűnése utáni alternatív lehetőségeket és az áthidaló hitel lehetőségét.
Gyakorlati tanácsok a kalkulátor és a döntéshozatal támogatásához
A lakástakarító kalkulátorok segítenek összehasonlítani a különböző konstrukciókat és kiválasztani a legmegfelelőbbet. Megéri érdemes megfontolni a hosszú távú finanszírozási megoldásokat, és mérlegelni, hogy inflációkövető befektetések vagy alacsonyabb kockázatú megtakarítások illeszkednek-e a célokhoz.
Komplex pénzügyi tervet kínálunk a lakástakarék kiválasztásához: segítünk összehasonlítani az ajánlatokat, figyelembe venni az akciókat és a bónuszokat, és egyedi kedvezményeket biztosítani. Ha lakáshitelt is szeretnél felvenni, együttműködünk a lakástakarékkal történő kombinálásban, hogy a teljes finanszírozás hatékony legyen. Kalkulátorunkkal modellezheted, hogy a meglévő vagy tervezett hitelekbe beépítve mennyivel kevesebbet kell visszafizetned.
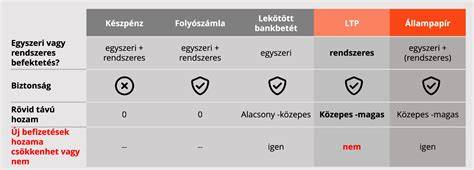
Mi történt az államilag támogatott lakástakarékkal?
A lakástakarék korábbi népszerűsége részben a 30%-os állami támogatásnak köszönhető volt, amely 2018. október 16-án megváltozott: a hatálybalépés után kötött szerződésekre már nem vehető igénybe az állami támogatás. Az OTP és az Erste 2023 tavaszán újraindította lakástakarékpénztárát, a Fundamenta pedig továbbra is kínálja a terméket 2024-től kezdve további fejlesztésekkel. A korábbi állami támogatás megszüntetése ellenére a lakástakarékok továbbra is javasolt megoldások lehetnek a hosszú távú lakáscélokra, különösen a kamatmentes vagy adómentes hozamok és a kedvező hitelkonstrukciók miatt.
Kiknek érdemes leginkább lakástakarékot indítani?
- Olyan embereknek, akik hosszú távon terveznek megtakarítani a lakáscélokra, és számítanak az adókedvezményekre vagy állami támogatásra.
- Közeli hozzátartozók számára meghatározott kedvezményezett lehetőségek lehetőséget adnak több szerződés párhuzamos kezelésére egy közös cél érdekében.
- Azoknak, akik szeretnének előre kiszámíthatóan és viszonylag alacsony kockázat mellett félretenni a lakáscélokra, csökkentve ezzel a pénzügyi bizonytalanságot.
tags: #lakascelu #megtakaritas #adokedvezmenye