
Lakáscélú megtakarítás lélektana: mire jó az LTP és hogyan hozhatsz ki belőle többet?
A lakástakarék, vagy röviden LTP, egy olyan speciális megtakarítási forma, amely kifejezetten lakáscélokra lett kitalálva. A lakástakarék lényege, ahogyan a neve is mutatja: lakáscélú takarékoskodás, vagyis egy rendszeresen félretett pénzösszeg, amit a későbbiekben bármilyen lakáscélra fel tudsz használni. A lakástakarék jelenleg is népszerű megtakarítási forma.
A lakástakarék előnye, hogy teljesen biztonságos, hiszen az Országos Betétbiztosítási Alap (OBA) védi a befizetéseidet, ráadásul a teljes megtakarítás adómentes. A megtakarításod ráadásul adómentes, és az OBA garanciájának köszönhetően maximális biztonságban tudhatod a pénzed.
Kinek való az LTP? Motivációk és célok
Ingatlanvásárlást vagy felújítást tervezel, esetleg gyermeked későbbi otthonteremtése miatt szeretnél előtakarékoskodni, vagy meglévő hiteledet kiváltani? Megengedheted, hogy havonta néhány tízezer forintot félretegyél lakáscéljaid megvalósítására? Akkor az LTP-t neked találták ki! A lakástakarék egyik legnagyobb vonzereje a kamatbónusz, amely jelenleg akár 30% is lehet.
Az is lehet, hogy már évek óta arra gyűjtesz, hogy egyszer megvásárolhass egy nyaralót, amely hosszú évtizedekig szolgálhatja a családi pihenést. Képzeld el, hogy évek óta álmodozol egy tágasabb nappaliról vagy egy modern konyháról. Ha középhosszú távban gondolkodsz, akkor a 8 éves futamidejű lakástakarékot érdemes választani, mert azzal érhető el a legmagasabb, 30%-os hozam.
Mire fordíthatod az LTP-t? A felhasználás rugalmas volta
A lakástakarék felhasználása ma már sokkal többet jelent, mint pusztán egy lakás megvásárlásához összegyűjteni a szükséges önerőt. Egyre többen fedezik fel, hogy mennyi mindenre nyújt lehetőséget ez a megtakarítási forma: a felújítástól kezdve a napelem telepítésen át egészen a hozzátartozók támogatásáig. Röviden: a lakás-vagy házvásárlás mellett, elérhető cél még a felújítás/korszerűsítés, az építkezés vagy bővítés, illetve a lakáscélú hitel törlesztése, kiváltása is.
A szerződő vagy közeli hozzátartozója használatában lévő ingatlan bővítésére, felújítására, korszerűsítésére. Minden, ami az ingatlan része marad, ebbe a kategóriába tartozik. A szerződő vagy közeli hozzátartozója tulajdonában lévő ingatlan lakhatóságát javító közművek, kommunális létesítmények saját vagy önkormányzati közműfejlesztési társulat által történő megvalósítása, felújítása. Ilyen lehet pl. a csatorna, központi fűtés, áram-, gáz-, vízvezeték, kerítés, árok.
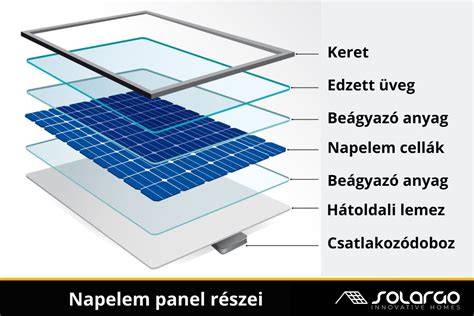
Egyre többen választják például azt, hogy a megtakarításukat napelemes rendszer telepítésére fordítják. A lakástakarék felhasználása nemcsak új lakáscélok megvalósítására, hanem meglévő lakáshiteled visszafizetésére is kiváló lehetőség. Sokan nem tudják, hogy az LTP-ből összegyűlt összeget akár előtörlesztésre vagy végtörlesztésre is fordíthatod, vagyis csökkentheted, illetve teljes egészében visszafizetheted a fennálló lakáshiteledet.
Önerőként az LTP: hogyan működik hitelfelvételnél
Lakásvásárlásra vagy építkezésre igényelt jelzáloghitel esetén merülhet fel az önerő kérdése. Jogszabályi előírás alapján ugyanis egy ingatlan forgalmi értékének legfeljebb 80%-a vehető fel hitelként, így minimum 20% saját erővel mindenképpen rendelkezned kell. Ha például a kiszemelt lakás vételára 35 millió forint, akkor legalább 7 millió forintot kell önerőből megfizetned.
Az önerő nemcsak félretett készpénz lehet. Ebben az esetben azonban a kamatbónuszt/prémiumot nem írja jóvá a lakástakarék, tehát a megszüntetésig befizetett összeget kapod vissza minimális betéti kamattal. Ez az, amit fel tudsz használni önerőként. Ha lejárt a lakástakarék megtakarítási ideje, nincs akadálya a megtakarított összeg lakáscélú felhasználásának.
Szerződés futamideje, kiutalás és előtörlesztés
Lakástakarék szerződést - lakástakarékpénztártól függően - különböző megtakarítási idővel köthetsz. Jelenleg ilyen megtakarítási lehetőséget a Fundamenta Lakáskassza, az OTP Lakástakarék és az Erste Lakástakarék kínál. A legrövidebb megtakarítási idő 48 hónap, a leghosszabb Fundamenta esetében 16 év 7 hónap, OTP és Erste esetében 96 hónap.
Ha a lakástakarékpénztárad elérte a minimális megtakarítási időt, akkor válhatsz jogosulttá a pénztár által nyújtott bónuszra. Amikor lejár a szerződésben rögzített futamidő, a pénzintézet kiutalási értesítőt küld, és ekkor kell eldöntened, hogy kéred-e kiutalást vagy sem. Ha mindenképpen szükséged lenne a lakástakarékban lévő pénzre, akkor a megtakarítási idő lejárata előtt is meg tudod szüntetni a szerződést. Amennyiben lejárt a lakástakarék megtakarítási ideje, nincs akadálya a megtakarított összeg lakáscélú felhasználásának.
Ha idő előtt szeretnél hozzájutni az összeghez, akkor szintén meg tudod szüntetni korábban a szerződést. Ami jó hír, hogy legalább 4 éves megtakarítást elérő lakástakarék esetén már nemcsak az addig befizetett pénzhez és betéti kamataihoz juthatsz hozzá, hanem kamatbónusz/prémium is jár. 8 éves megtakarítási idő esetén a lejáratkor 30% kamatbónusz/prémium érhető el.
Adminisztráció: mennyire bonyolult a felhasználás?
Bár a lakástakarék felhasználása évről évre egyre rugalmasabb, sokan még mindig úgy gondolják, hogy ez a megtakarítás kizárólag lakásvásárlásra jó. Egy másik gyakori tévhit, hogy a felhasználás bonyolult, rengeteg papírmunkával jár, vagy csak új lakásra lehet elkölteni. Sokan tartanak attól, hogy a lakástakarék felhasználása bonyolult adminisztrációval jár. A jó hír az, hogy a 2023 után kötött szerződések esetében már elég egy egyszerű nyilatkozat arról, hogy lakáscélra költötted a pénzt - nem kell minden egyes számlát bemutatni.
Fontos: az új típusú lakástakarékpénztári szerződéseknél az összegyűjtött összeg lakáscélú felhasználásáról elegendő mindössze nyilatkozatot tenni, nem szükséges számlával igazolni a teljesítést. Lejáratkor a lakástakarékpénztár által postázott dokumentumok visszaküldésével szükséges jelezned a pénztár felé, hogy milyen terved lenne a megtakarítással.
Mire figyelj a szolgáltatók és ajánlatok kapcsán?
Jelenleg három szolgáltató terméke közül választhatsz, amelyeket akár a Bankmonitoron keresztül is elindíthatsz. A Credipass szakértőinek tanácsa, hogy érdemes mindhárom elérhető szolgáltató (Erste, OTP, Fundamenta) ajánlatait böngészni - illetve, ha erre nincs időd, akkor profi pénzügyi szakértő szolgáltatását igénybe venni és tájékozódni, hogy mik tartoznak a pénztár által elfogadható kategóriába a lakáscélok közül.
Fontos azonban megjegyezni, hogy nem teljes a lista, érdemes egyedileg érdeklődni minden kérdéses tételnél! Konzultálj szakértővel! Kiszámoljuk, milyen megtakarítási forma illik leginkább havi bevételeidhez és jövőbeni céljaidhoz.
Gyakorlati példák, ösztönzők és piaci változások
A lakástakarék felhasználása 2025-ben minden eddiginél rugalmasabb és egyszerűbb. Jelenleg akár több tízezer forintos eMAG utalványt is kaphatsz új szerződés mellé! Ezerrel pörög a lakástakarék - ahogy korábban beszámoltunk róla, idén két új szereplő is a piacra lépett, ezzel megannyi új lehetőséget biztosítva a lakáscélra megtakarítók számára.
Hogy mire lehet jó még az előtakarékoskodás, az előregondolkodás, azt a Credipass ügyfelének története magyarázza, aki 5 éve kötötte meg két lakástakarékpénztári szerződését. Mivel a felvett lakáshitele éppen most, azaz 2023-ban érkezett el a kamatfordulójához, ezért adott volt a lehetőség, hogy hitelkiváltásra használja fel az LTP-jét. Így csökkent a tőketartozása, a kisebb tőkére alacsonyabb kamatot tudott elérni a szakértővel közösen kiválasztott új banknál.
Tippek a hatékony megtakarításhoz
- Tervezd meg a megtakarítási időt a céljaidhoz: ha középtávban gondolkodsz, érdemes a 8 éves konstrukciót megfontolni, mert azzal érhető el a legmagasabb hozam.
- Böngészd át mindhárom nagy szolgáltató ajánlatait (Fundamenta, OTP, Erste) vagy kérj szakértői segítséget.
- Fontold meg az LTP felhasználását meglévő hitel előtörlesztésére vagy végtörlesztésére a kamatköltség csökkentése érdekében.
- Ne feledd: ha lejárt a megtakarítási idő, elegendő nyilatkozatot tenned a felhasználásról a 2023 után kötött szerződések esetén, így egyszerűbb az adminisztráció.
Példa számítás: mi jön ki hosszabb távon?
Havi 5 ezer forintos megtakarítással a lejáratkor mintegy 6 millió 260 ezer forintot érhetsz el betéti kamattal és a lakástakarék által nyújtott hozammal. Ez az összeg az, amit lakásvásárlás során önerőként felhasználhatsz.
Mindent a Lakástakarékról! Hogyan Optimalizáld a Hiteled és az Önerőd
| Szempont | Mit jelent ez számodra? |
|---|---|
| Biztonság | OBA védelem, adómentesség |
| Rugalmasság | Napelem, felújítás, hitelkiváltás, hozzátartozók támogatása |
| Futamidő | 48 hónaptól akár 16 év 7 hónapig; 8 év = 30% bónusz |
| Adminisztráció 2023 után | Egyszerű nyilatkozat elegendő a felhasználáshoz |
A lakástakarék felhasználása tehát sokkal szélesebb palettát kínál, mint ahogy azt sokan gondolják, és a tudatos tervezéssel jelentős anyagi előnyt hozhat a lakáscéljaid megvalósításában.
tags: #lakascelu #megtakaritas #lelektana
Népszerű bejegyzések:
- Gyulai belvárosi kiadó üzlethelyiség Nürnbergi út 10-ben – pályázatos lehetőség
- Autóbeálló kivitelezés Mezőkövesden
- EFER és NAV kapcsán felmerülő eljárási illeték visszatérítése
- Hogyan készítsünk zselés műkörmöket otthon? Lépésről lépésre Diamond Nails útmutató
- Engedelyszerzesi tippek kerti WC epitesere