
Hogyan működik a lakáshitel eladónak utal a bank? Folyamat és időkeretek részletesen
A hitel folyósítás ideje a hitel típusától, a banktól és az igénylés módjától is függ. Fontos megkülönböztetni a hitelbírálat idejét és a tényleges folyósítást. A hitelbírálat - vagyis amíg a bank eldönti, ad-e hitelt - akár hetekig tarthat, különösen ingatlanfedezet esetén. A folyósítás viszont a szerződéskötés és minden feltétel teljesítése után már csak néhány munkanap.
Személyi kölcsön vs. lakáshitel - melyik mennyire gyors?
Személyi kölcsön folyósítási ideje A személyi kölcsön a leggyorsabban elérhető hiteltípus. Megjegyzések: OTP Bank: akár 1 órán belül; Cofidis: 20 perces igénylés; Raiffeisen: 20 percen belül; MBH Bank: 1 munkanap; Erste Bank: 2 munkanap.
Lakáshitel folyósítási ideje A lakáshitel folyósítása lényegesen hosszabb folyamat, mert az ingatlanfedezet értékbecslést, földhivatali bejegyzést és további adminisztrációt igényel. Szerződéskötés közjegyzői hitelesítéssel kb. 2-5 munkanapotól függően, államilag támogatott hitelek (például Babaváró vagy CSOK Plusz) esetén akár 20 munkanapig is elhúzódhat az elbírálás, a folyósítás pedig 5 munkanapon belül történik.
Az építési és a lakáshitel sajátosságai
Építési hitel: a bank nem egy összegben, hanem szakaszosan folyósítja a hitelt. A közjegyzői hitelesítés után mikor utal a bank? A lakáshitelnél a szerződéses feltételek teljesülése után általában 2-5 munkanapon belül utal a bank.
- A közjegyzői hitelesítés után a bank akkor utal, ha minden folyósítási feltétel teljesült: a jelzálogjog széljegyre került a földhivatalban, az önerő befizetése igazolt, és a lakásbiztosítás megkötésre került.
- Földhivatali bejegyzés: a széljegy bejegyzése 2-4 hétig is eltarthat, jelzi a rangsort a banki hitelezésnél.
Folyósítási feltételek és dokumentumok
Ha közjegyző után mikor utal a bank? A lakáshitel esetén a szerződés és közjegyzői okirat aláírása, az adásvételi szerződés földhivatali benyújtása és a fedezet szükséges dokumentumainak megléte szükséges. Hiányos dokumentumok esetén hiánypótlást kér a bank.
- Hitelszerződés és közjegyzői okirat aláírása
- Önerő igazolása
- Széljegyek bejegyzési kérelemének teljesítése
- Lakásbiztosítás megkötése
A folyósítás feltételei között gyakori a biztosítási engedményezés is. A biztosítási kötvényen a bank zálogjogosultként van feltüntetve. A fennálló tartozás és a korábbi hitelek tehermentesítése érdekében pedig gyakran szükség van a korábbi hitelek rendezésére vagy zálogjog-engedélyek kezelésére.
Földhivatali eljárás és széljegy
A banki folyamat és a földhivatali bejegyzés összefonódik. A széljegy azt jelzi, hogy az ingatlanra jogi eljárás folyik (pl. adásvétel, jelzálogjog bejegyzése). A Földhivatal általában 60 napos határidővel dolgozik, de gyorsabb is lehet, főleg kisebb megyékben. Soron kívüli eljárás felára ellenére sem garantált a gyorsabb megoldás.
Hogyan gyorsítható a hitelfolyósítás?
- Online igénylés előnyben részesítése
- Teljes dokumentáció előkészítése
- 2 banknál történő igénylés: jövedelem érkezése a kiválasztott banknál segíti a folyamatot
- Minősített Fogyasztóbarát Hitelek (MFL) előnyös határidőket és garanciákat kínálnak
Az építési hitel általában szakaszosan folyósított, a készültségi fokhoz igazítva a részleteket 5-10 munkanapon belül utalva a következő részletet.
Értékbecslés és hitelbírálat
Az értékbecslés után a bank jellemzően 1-2 hét alatt befejezi a hitelbírálatot. MFL konstrukcióknál a hiánytalan dokumentáció és az értékbecslés beérkezésétől számítva legfeljebb 15 munkanap áll a bank rendelkezésére. A teljes átfutási idő a hitel fajtájától és a dokumentáció teljességétől függ.
Adásvételi szerződés és a hitel kapcsolata
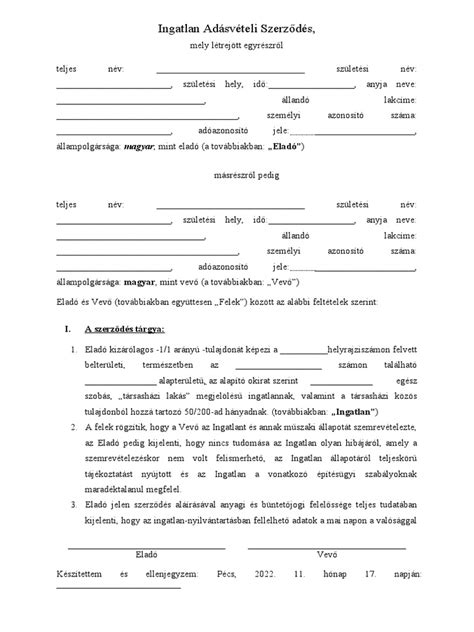
Hiteles adásvétel esetén az adásvételi szerződésnek nem csak a vevő és az eladó megállapodását kell tükröznie, hanem a bank folyósítási feltételeihez is igazodnia kell. A szerződésben pontosan szerepelnie kell a teljes vételárnak, az önerő összegének, a bankhitelből fizetett vételárrésznek, a fizetési határidőknek és annak, hogy melyik bank folyósítja a kölcsönt.
Ha a bank hitelkérelme elutasításra kerül, a szerződésben rögzített rendelkezések szerint történik a történet, például a foglaló sorsa. A foglaló visszajárása a megállapodástól függ: ha a hitel elutasítás a finanszírozási kockázatot érinti, a foglaló sorsa vita lehet.
Gyakorlati tippek a gyorsabb folyósításhoz
- Válassz online igénylést és készítsd elő minden dokumentumot.
- Válassz olyan bankot, amelyben a jövedelmed érkezik, ez gyorsíthatja a folyamatot.
- Használd a Minősített Fogyasztóbarát Lakáshitelek által nyújtott garanciákat a gyorsabb elbíráláshoz.
Összegzés a lakáshitel folyamatáról
A lakásvásárlás banki hitellel egy háromszereplős tánc a vevő, az eladó és a bank között, miközben a földhivatal és az ügyvéd szolgáltatja a ritmust. A siker kulcsa a precizitás: a szerződésnek teljes mértékben tükröznie kell a banki elvárásokat, a vevőnek pedig makulátlan jövedelmi háttérrel kell rendelkeznie és zökkenőmentes földhivatali adminisztrációnak kell zajlania. Bármely ponton felmerülő hiány vagy késés akkor is okozhat késést vagy elakadást, ha a banki és jogi követelmények nem összehangoltak.
tags: #lakashitel #eladonak #utal #a #bank