
lakáskölcsönök és lakás-takarékpénztárak az UniCredit Banknál: átfogó útmutató a lakásfinanszírozáshoz
A lakásvásárlás komoly döntés, amelyet alapos pénzügyi tervezés kell, hogy megelőzzön. A megfelelő hitelkonstrukció kiválasztása kulcsfontosságú ahhoz, hogy a vásárlás hosszú távon is fenntartható legyen. Az UniCredit Bank által kínált lakáshitelek széles választéka lehetőséget nyújt arra, hogy mindenki megtalálja a számára ideális finanszírozási megoldást. A lakásvásárlás életünk egyik legnagyobb anyagi befektetése, amelyhez gyakran szükség van külső finanszírozásra.
A lakáshitel segítségével lehetőség nyílik arra, hogy olyan ingatlant vásároljunk, amelyet egyébként csak évekig tartó megtakarítással tudnánk megengedni magunknak. Az UniCredit Bank különböző típusú lakáshiteleket kínál, amelyek eltérő kamatstruktúrával, futamidővel és kedvezményekkel érhetők el. A Minősített Fogyasztóbarát Lakáshitel (MFL) az UniCredit Bank kínálatának egyik legversenyképesebb terméke, célja az átlátható, egyszerű és kiszámítható feltételek biztosítása.
A lakáshitelek típusai és kedvezményeik
Az UniCredit Bank másik fontos hitelterméke a piaci kamatozású lakáshitel, amely a Minősített Fogyasztóbarát Lakáshitelnél rugalmasabb feltételeket kínálhat. A piaci kamatozású hitelek kamata változhat a futamidő alatt, így az ügyfelek nagyobb kockázatot vállalnak, de bizonyos esetekben alacsonyabb induló kamattal is elérhetők. A bank számos kedvezményt kínál, különösen a Minősített Fogyasztóbarát Lakáshitel esetében, ideértve az értékbecslési és közjegyzői díjak visszatérítését, valamint az ingatlan nyilvántartási térképmásolat díjának elengedését. További kedvezmények érhetők el rendszeres jóváírások esetén is a saját bankszámla terhére.
Első lakásvásárlók számára a hosszú távú, stabil törlesztésű megoldások előnyösek, családalapítók pedig gyakran fontolóra veszik a CSOK-hitelprogramot, amely kombinozható az UniCredit Minősített Fogyasztóbarát Lakáshitelével. Ingatlanbefektetők esetében pedig néha a rövidebb futamidejű vagy piaci kamatozású hitelek lehetnek előnyösebbek. A hitel kiválasztásakor fontos az egyéni igények és pénzügyi lehetőségek alapos meghatározása.
Piaci áttekintés a lakáshitelekhez kapcsolódó lehetőségekről
A Minősített Fogyasztóbarát Lakáshitel mellett elérhetők a piaci kamatozású hitelek is, amelyek rugalmasabb feltételeket kínálhatnak, de a kamat és költségek alakulása nagyobb bizonytalansággal járhat. A kedvezmények között szerepelhet a értékbecslési és közjegyzői díjak visszatérítése, az ingatlan nyilvántartási térképmásolat díjának elengedése, és egyéb akciók, amelyeket az ügyfél rendszeres jóváírásai is fokozhatnak. A folyamat során a bank saját hitelbírálata alapján dönt, figyelembe véve a hitelbírálati szabályzatot és a vonatkozó jogszabályokat.
Lakástakarék és állami támogatás: Fundamenta, Erste, OTP összehasonlítás
A lakás-takarékpénztár egy megtakarítási forma, amely a lakást érintő terveinkhez gyűjthet pénzt, és a futamidő végén lehetőség nyílik kedvezményes lakáshitel igénylésére. A megtakarítási időszak végén fix kamatozású hitel vehető fel, és a cikkben ismertetett példák szerint az EBKM és a THM alakulása jelentős lehet a hosszú távú költségek szempontjából. Az állami támogatás megszűnése ellenére a lakástakarék továbbra is vonzó maradhat a magasabb befizetések és kamatbónuszok miatt, bár a támogatás mértéke és feltételei módosultak. A három fő szolgáltató közül az Erste, OTP és Fundamenta kínál különböző futamidőket és hozamokat: ezeket érdemes a saját célokhoz igazítani, és kalkulátorral összevetni a legkedvezőbb konstrukciót.
Az OTP lakástakarék 4 és 8 éves futamideőkkel érhető el, a hozam EBKM-je 3,60% és 5,84% között mozog, a hitel THM-je 9,9% és 9,3% körül van. A Fundamenta Lakáskassza különböző futamidőkkel (4 év és 15 év között) kínál megtakarításokat, ahol a 178 hónapos konstrukciónál akár 40%-os kamatbónusz is elérhető, azonban ez egy egyszeri bónusz. Az Erste Lakástakarékban 5, 8 és 10 éves megtakarítási időket találunk, és a hozam 3,93% és 6,10% között mozog, a 8 éves konstrukció vezet.
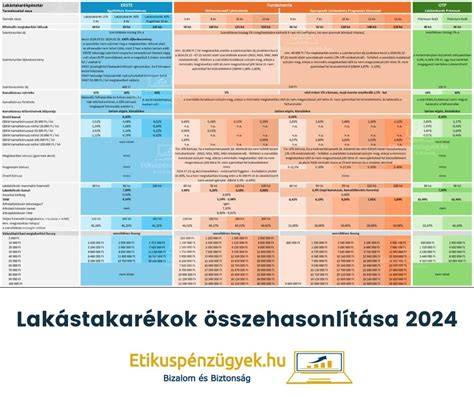
Hogyan válasszuk ki a nekünk legmegfelelőbb konstrukciót?
A megtakarítási időszak lejárta után minden szolgáltató lehetőséget ad lakáshitel igénylésére, amelynek futamideje megegyezik a megtakarítás idejével. A lakástakarék olyan előnyöket kínál, mint az állami támogatás nélküli hozam és a kedvező kamatozású hitelek elérhetősége. Az előtörlesztés díja általában 1,5-2% a legtöbb hitelnél, kivéve a Minősített Fogyasztóbarát Lakáshitelek esetében, ahol az előtörlesztés díjmentes lehet. A hosszú távú lakáscélokhoz fontos a futamidő kiválasztása úgy, hogy az önköltség és a törlesztőrészletek fenntarthatóak legyenek.
Milyen dokumentumokra és feltételekre van szükség?
A hitel igényléséhez szükséges például Tulajdoni lap igazolás az ingatlan tulajdonjogáról az ingatlan-nyilvántartásban, és a bank saját feltételei alapján történő hitelbírálat. A hitel összegének és a futamidő meghatározásához az adósként vagy zálogkötelezettként a fennálló tartozás és a lejárati idő részleteit figyelembe veszik. A minimum önerő általában 20%, egyes esetekben 10% is elegendő lehet. A folyamat során az előtörlesztési szándékot a szerződésben előírt határidőn belül, írásban kell bejelenteni.
A lakáshitel és a lakás-takarék kombinációjával rengeteg lehetőség nyílik a célok megvalósítására: vásárlás, építés, felújítás vagy akár beruházás egy ingatlanba. A CSOK Plusz program és más kedvezmények integrálhatóak az UniCredit Bank kínálatába a jogosultság függvényében, amelyet érdemes az aktuális hirdetmények és kondíciós listák alapján ellenőrizni. A bank hangsúlyozza a felelős hitelezést és a lehetséges jövőbeni módosításokat a törlesztő részleteken belül.
tags: #lakaskassza #unicredit #bank
Népszerű bejegyzések:
- Hogyan segít a vételi szándéknyilatkozat az ingatlanügyletekben
- Operint utca–lakóparki környék részletes összegzése
- Otthonteremtés mindenkinek: építési megoldások és tippek
- Nyaralóházak a déli parton: Balatonboglár és Balatonlelle apartmanjai
- Társasházi parkolás és jogi keretek: közös használat és korlátozások