
lakástakarék felhasználása építési telek vásárlásához
Sokan építkezni szeretnének inkább és nem lakást vásárolni. Ezzel egy teljesen a saját ízlésünkre, elképzelésünkre szabott új építésű házat kapnánk. Ráadásul a kivitelezési munkák megfelelő ütemezésével a költségeket időben jobban szétoszthatjuk. Az építkezéshez azonban először is telek szükséges. Ha ennek megvásárlásához nincs elég pénzünk, akkor lakáshitelt kell igényelnünk, ami nem is olyan egyszerű feladat. A Bankmonitor szakértői összegyűjtötték mire kell figyelni egy építési telek megvásárlásakor.
A járvány miatti karantén rengeteg ember rádöbbentett, hogy nem egy kisebb alapterületű, társasházi lakásban szeretnék eltölteni mindennapjaikat. Sőt olyan is van, aki inkább egy építkezésbe fogna bele, ezzel teremtve meg a számára ideális új saját otthont. nem mindegy, hogy egy telek a település külterületén vagy belterületén helyezkedik el. A belterület azt jelenti, hogy a város közigazgatási határán belül fekszik a telek. A terület már beépített, vagy a beépítésre szánták, ami a közeljövőben várhatóan meg is fog történni. Ez nem azt jelenti, hogy egy külterületen fekvő telekre nem kaphatnánk lakóház építésére engedélyt. A „művelési ág” is egy fontos információt árul el az ingatlanról. Ez is arra utalhat, hogy az adott ingatlan mezőgazdasági, erdőgazdálkodási területnek minősül. Ha itt szántó, rét, legelő, erdő, vagy ehhez hasonló megnevezést látunk, abból arra következtethetünk, hogy az ingatlant a nyilvántartás szerint erre használják. A „művelési ág alól kivett terület” megnevezés már egy jó jel, azt sugallja, hogy a területet nem mezőgazdasági területként használják. A vásárlás előtt mindenképpen nézzük meg az ingatlan tulajdoni lapját, egyeztessünk az ügyvédünkkel, szükség esetén a település építésügyi hatóságával. Ha lakáshitelre is szükségünk lenne - és a fent nevesített speciális bejegyzések szerepelnek a tulajdoni lapon -, akkor a finanszírozó bankkal is vegyük fel a kapcsolatot. Lehet, hogy a bank nem kíván az adott telek megvásárlására hitelt nyújtani - mert számára az adott terület mezőgazdasági, emiatt lakáshitelből nem megvásárolható -, ebben az esetben másik bankot, vagy másik telket szükséges keresnünk. Ha a felépítmény nem lakható, vagy nem minősül lakóingatlannak, akkor a pénzintézetek igen szigorúan megvizsgálják fedezetül felajánlott telket. A jelenlegi piaci környezetben amúgy is szigorítottak a bankok - jogszabály alapján a vételárnak akár 80 százaléka is megfinanszírozható hitelből -, a vásárláshoz szükséges összegnek a 70 százalékát lehet jellemzően lakáshitelből finanszírozni.
Az építési telek nem lakóingatlan, éppen ezért annak megvásárlására lakáscélú támogatás nem igényelhető. Ez nem azt jelenti, hogy elesünk a csok támogatástól, vagy épp a csok hiteltől. Hiszen a lakóház felépítésére a lakáscélú támogatásokat felhasználhatjuk. Különböző pénzintézetek ugyanazon ingatlanra nem nyújtanak lakáshitelt - nem jegyeznek be jelzálogjogot a másik bank mögé -, márpedig a telek és a rá épülő felépítmény összességében egy ingatlannak minősül. Ha kíváncsi vagy, hogy az OTP Bank milyen kamatokkal kínál lakáshitelt jelenleg, akkor a Bankmonitor OTP Lakáshitel Kalkulátorával könnyen ellenőrizheted a lehetőségeidet. Már számtalanszor lerágtuk az LTP csontot, de a téma kimeríthetetlen. Mindenhol azt hallod, olvasod, hogy mennyire hasznos és jó az LTP. Mégis még mindig el vagyunk maradva Európának azon országaitól (Ausztria, Csehország, Szlovákia, Németország), ahol elérhető a lakástakarék pénztár. Nem mersz LTP-t kötni, mert nem biztos, hogy 4 év múlva lesz lakáscélod?
Nem csak lakásvásárlásra használhatod az LTP-t. A felhasználhatóság köre rendkívül széles. Szimplán, mert jó! Ugyan kötött a felhasználás lehetősége, de ekkora garantált hozamot, ráadásul biztonságos befektetési formában, egészen biztosan nem tudsz ma elérni máshol. Maga a termék rendkívül erősen szabályozott, ezáltal maximálisan biztonságos. Olyannyira, hogy külön törvény taglalja a feltételeit és a felhasználhatóságát is. Azt a kamatot és azt a támogatást fogod megkapni, amivel leszerződtél. Kötött a felhasználhatósága? Nem 4 évben gondolkozol?
Tanyát veszünk. Telekvásárlás előtt állunk. Balaton mellett veszünk egy nyaralót. Ez így nem annyira egyértelmű. Már belekezdtem a felújításba és gyűjtöm is a számlákat. A megtakarítás csak a jövő hónapban jár le. Sajnos ez így nem megfelelő. Csak a kiutalási időszak utáni számlák fogadhatóak el. Garázst szeretnék venni. Most kötök lízingszerződést egy lakásra. Fürdőszoba bútort vettem, nem fogadják el a számlát. A bútor elég kényes kérdés az LTP felhasználásánál. Csak abban az esetben fogadható el, ha ez beépített bútor. Pl. mosdószekrény tükörrel egybeépítve OK.
Most jár le a megtakarításom. Igen! 8 éves szerződést kötöttünk, ebből már 5 év eltelt. Most találtunk megfelelő lakást. Igen! Amennyiben a megtakarítási időből legalább 48 hónap eltelt, jár a támogatás. Hitelt azonban nem lehet felvenni, mert a lejárat előtti szerződésfelbontás nem szerződésszerű magatartásnak minősül. Ha a lakástakarékpénztáraknál kamatoztatod a megtakarításod, előbb érheted el a kitűzött célt és juthatsz saját lakáshoz. Ismerd meg a lakástakarék jellemzőit!
Jelöljünk ki kedvezményezettet, aki a szerződő helyébe lép. Ehhez egy nyilatkozatot kell írnia a kedvezményezettnek, amit benyújt a lakástakarékpénztárhoz, így hagyatéki eljárás nélkül tudja folytatni a szerződést. Amennyiben nem került megjelölésre kedvezményezett a szerződésben, akkor az örökös lép a szerződő helyébe. Több örökös esetén meg kell egyezniük egymással az örökösöknek, hogy ki folytatja a szerződést, mivelhogy csak egy szerződő jelölhető meg a szerződésben. Ha 4 éven belül halálozik el a szerződő, és nem akarják folytatni a szerződést az örökösök, akkor csak a megtakarítást és a betéti kamatokat kapják meg.
Két lehetőség közül választhatsz: kérheted a szerződés meghosszabbítását (10 évnél rövidebb futamidejű módozatnál) vagy kérheted a szerződéses összeg rendelkezésre tartását. A betéti kamatot a rendelkezésre tartási idő alatt is jóváírja a betétünk után a lakástakarékpénztár és emellett a havi 150 Ft számlavezetési díjat kell megfizetned. Amennyiben ebben az időszakban is helyezel el betétet a lakásszámlán, erre is jóváírja a betéti kamatot és állami támogatást (amennyiben rövidebb a futamideje a szerződésnek, mint 10 év, ugyanis 10 év futamidő után már nem jár állami támogatás). A rendelkezésre tartási időszak alatt a lakáselőtakarékoskodó a kiutalásra vonatkozó igényét bármikor jelezheti a pénzintézet felé. A kiutalási értesítő kézhezvételétől számított egy hónapon belül nyilatkozni kell a felhasználási célról. Amennyiben nem nyilatkozik a felhasználásról a lakáselőtakarékoskodó, akkor a pénzintézet küld egy figyelmeztető levelet, majd egy másikat. Ha nem fizeted be a számlára a havi számlavezetési díjat vagy a számlanyitási díjat, akkor ezek a havi megtakarításból kerülnek levonásra, így kitolódik a futamidő, vagy csak alacsonyabb szerződéses összeget tudsz elérni a kitűzött futamidő végére. A díjakat csekken, csoportos beszedési megbízással és átutalással, továbbá bankfiókban is van lehetőséged befizetni. Minimum 5 000 forint és maximum 40 000 Ft között bármekkora havi megtakarítást választhatsz.
Változás! A lakástakarítárak állami támogatásának megszűnése után a Fundamenta új terméket dolgozott ki, és dönthetünk úgy is, hogy akár 40 000 forintos megtakarítást vállalunk havonta. A 2018. Ha a szerződő természetes magánszemély, akkor személyi igazolvány, lakcímkártya és adókártya szükséges a szerződés megkötéséhez. Csak egy szerződő és egy kedvezményezett szerepelhet egy szerződésen. Egy szerződő viszont több szerződést is köthet attól függően, hogy hány közeli hozzátartozója van. Egy személy egy időben csak egy állami támogatásra jogosult, tehát csak egy lakástakarék szerződésben jelölhető meg kedvezményezettként.
Változás! A 2018. október 17-én hatályba lépő törvénymódosítás értelmében a hatálybalépés után kötött lakástakarék szerződésekre már nem vehető igénybe az állami támogatás. A 2018. Saját nevedre csak egyetlen LTP-szerződést köthetsz, viszont megtakaríthatsz általad választott kedvezményezettnek, aki közeli családtag lehet. Így érhető el, hogy azonos célra egyszerre több szerződéssel takaríts meg és az állami támogatást is igénybe tudd venni mindegyik után. A szabályozás szerint nem kell tulajdonrészt sem szerezned abban az ingatlanban, amelyre a megtakarításokat fordítottátok. A lakástakarék kalkulátor segítségével érdemes előbb megbizonyosodnod arról, hogy melyik szerződéssel veheted majd fel azonos havi befizetés mellett a legnagyobb összeget a szerződés lejártakor. Döntsd el, hogy magasabb hozamot, vagy kedvezményes hitelt szeretnél majd. Ha hitellel tudnod csak megvalósítani a céljaidat, akkor válaszd az ennek megfelelő hitel LTP-t, vagy fordítva, menj a magasabb betéti kamatra, ha nincs szükséged a hitelre.
Azt is jó, ha tudod, hogy milyen megtakarítási időszak lehet számodra a legjobb megoldás, de azt mindenképp tartsd észben, hogy minél hosszabb ideig takarítasz meg, annál alacsonyabb lesz az EBKM mértéke, ami százezer forintokkal rövidíthet meg, ezért ajánlott 4 éves futamidőre kötni a szerződést. Mérd fel azt is, hogy mennyi pénzt tudsz havonta félrerakni erre a célra. Szintén jó, ha résen vagy az akciókat illetően: a lakástakarék-pénztárak ugyanis szedhetnek számlanyitási díjat, amely futamidőtől függően akár több havi befizetésre is rúghat, márpedig nem mindegy, hogy az a 20 vagy akár 80 ezer forint inkább a megtakarításba megy, vagy a számlanyitásra. Az LTP megtakarításod mellé kínált kedvezményes hitelt nem kötelező felvenni. Rajtad, a te döntéseden múlik, hogy élsz-e vele, vagy csak a megtakarítás összegéből valósítod meg a lakáscélokat.
A kérdés egyáltalán nem egyszerű: egyrészt függ attól, hogy mik a céljaid és mit engedhetsz meg magadnak, elég-e a pénz, amit csak a megtakarításban felhalmoztál? Másrészt pedig vannak olyan gazdasági helyzetek, amikor hiába a kedvezmény, jobban megéri a piacról felvenni lakáshitelt. Ilyen a mostani, alacsony kamatkörnyezet is, vagy említhetjük a fogyasztótbarát lakáshiteleket és a CSOK-ot is, amelyek miatt nem feltétlenül éri meg jobban a kedvezményes hitellel kombinált LTP-t választani. Természetesen ahogy fordul a kocka, és a kamatok megint elkezdenek növekedni, ismét előnyösebbé válnak ezek a konstrukciók. Mindenképp hasonlítsd össze a hiteltermékeket kalkulátorunk segítségével is, hogy a legjobb döntés szülessen.
Alapvetően minden lakástakarék mellé ajánlanak a szolgáltatók hitelt a szerződés lejártakor, amelyet a megtakarítással együtt kapsz meg igény esetén. Fontos azonban, hogy nem kötelező hitelt felvenned a megtakarításod mellé. Ez a hitel szintén csak a lakáscélra fordítható, így a te döntéseden múlik, hogyan érheted el könnyebben a céljaidat. Az LTP-k típusai közül a hitellel kombinált ajánlatok kedvezőbb kamatozású hitelt biztosítanak, így ha csak kölcsönnel tudnád megvalósítani lakásvágyaid, érdemes lehet ezt a típust választani. Mínél hosszabb futamidőt választasz, annál több hitelt vehetsz fel kifizetés idején. A havi befizetések után igénybe vehetsz 30 százalék állami támogatást is, amely maximum 72 000 forint lehet évente, feltéve, hogy a legmagasabb havi összeget, 20 000 forintot fizetsz be havonta, tehát összesen 240 000 forintot. A többi állami kedvezménnyel szemben ezt nem adóból igényled vissza. Kisebb összegű befizetés esetén az állami támogatás mértéke is alacsonyabb. A lakástakarék ráadásul kamatadó és EHO-mentes.
Összességében nézve az LTP-megtakarítás ilyen kamatkörnyezetben nagyon impozáns, akár 10 százalék feletti hozamot is termelhet az állami támogatásnak köszönhetően, ha rövid futamidőt választasz. Változás! A 2018. október 17-én hatályba lépő törvénymódosítás értelmében a hatálybalépés után kötött lakástakarék szerződésekre már nem vehető igénybe az állami támogatás. A 2018. Változás! Az állam megszüntette a lakás-takarékpénztárak állami támogatását, ami azt jelenti, hogy a 2018. október 16. után megkötött szerződésekre már nem vehető igénybe a 30 százalékos állami támogatás. A törvénymódosítás a 2018. Fontos, hogy csak lakóingatlanokként bejegyzett ingatlanoknál és lakóteleknél használható fel, tehát például üdülőingatlan, művelhető föld vásárlása esetén nem. A lakástakarék olyan havi befizetésekhez kötött megtakarítási forma, amelyet legtöbbször lakásvásárlásra, felújításra vagy bővítésre használhatsz fel. Jelenleg három szolgáltató kínálja ezt a megtakarítási formát: a Fundamenta Lakáskassza, az Erste Lakástakarék és az OTP Lakástakarék, amelyek különböző szerződéseket kínálnak 4 évtől 10 évig terjedő felhalmozási időre. A szerződés lejárta után dönthetsz úgy, hogy az összegyűjtött pénz mellé kedvező kamatozású hitelt is felveszel lakáscéljaid eléréséhez.
Változás! A 2018. október 17-én hatályba lépő törvénymódosítás értelmében a hatálybalépés után kötött lakástakarék szerződésekre már nem vehető igénybe az állami támogatás. A 2018. Összeszedtük az építési telek kiválasztásának lényeges elemeit. Mindenki szeretné egyszer felépíteni a saját házát, amiben álmai otthonaként minden egyes kis zugot az elképzeléseinek megfelelően valósít meg. Ehhez első lépésként meg kell találnunk a megfelelő építési telket. A tökéletes építési telek megvásárlásánál azonban sok mindenre oda kell figyelnünk.
Az építkezés 12 lépése
A telken fennálló tulajdonosi és egyéb jogok, terhek, az építési telek alapinformációinak megismerése a kiindulási alapunk a vizsgálat során, enélkül nem szabad tovább lépni. Kellemetlen pereskedést szült az az eset, amikor egy vevő az eladó több ingatlanát nézte meg, majd a szerződéskötés előtt nem a kiválasztott építési telek címét és helyrajzi számát kapta meg, és adta át az okiratszerkesztő ügyvédnek, hanem egy másik megtekintett ingatlanát, és csak a vételár kifizetését követően, a birtokbaadásnál ismerte fel, hogy nem azt az ingatlant vásárolta meg, amelyet eredetileg szeretett volna. TIPP: Mérd fel hitelképességed előzetes hitelbírálattal ingyen, az otthonod kényelméből!
Kerüld el a kellemetlen meglepetéseket, és tudd meg, mennyi hitelre vagy jogosult egy egyszerű online űrlap kitöltésével. A tervezéshez kiindulási alapunk az, hogy megismerjük a telek határait, és összevessük, hogy az ingatlan-nyilvántartási térkép jelezte méretek, oldalvonalak egyeznek-e a valóságban kialakított telekhatárokkal. A kerítés rossz elhelyezése tulajdonjog keletkezéséhez vagy elvesztéséhez is vezethet elbirtoklás útján a szomszédos ingatlanok javára vagy terhére. A térképmásolatot bárki le tudja tölteni a kormányzati portálról ügyfélkapus hozzáféréssel. A legkisebb gyanú esetén is érdemes földmérő szolgáltatásait igénybe venni. A telek elhelyezkedése kiemelt figyelmet érdemel.
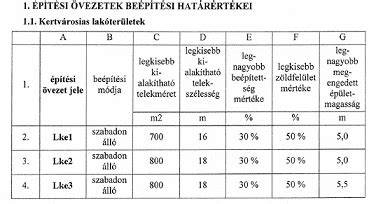
Ez nem csak a látvány, a panoráma szempontjából fontos. Feltétlenül ellenőriznünk kell azt is, hogy milyen övezeti besorolásba tartozik a telek. Ez a besorolás határozza meg, hogy milyen típusú ingatlant lehet oda építeni, a telek területének hány százaléka beépíthető, vagyis mekkora alapterületű, magasságú házat szabad tervezni a telekre. Ezek az előírások rögzítik azt is, hogy a telek jobb vagy bal oldalára kell elhelyezni a felépítményt. Az elhelyezkedés témaköréhez kapcsolódik az is, hogy megvizsgáljuk, milyenek a szomszédos ingatlanok, mire használják őket közvetlenül a telek mellett.
Itt érdemes pár utcányira kiterjeszteni a vizsgálódásunk körét. Meglepetést és nem kevés bosszúságot okozhat, ha a közelben állattenyésztő telep vagy hangos működéssel járó üzem működik, de ugyanilyen kellemetlenségeket eredhetnek a rendezvénytermek, szórakozóhely is. A tökéletes otthonhoz elengedhetetlen, hogy rendelkezésre álljanak a közműszolgáltatások, módunk legyen használni az elektromos áramot, vezetékes vizet, csatornahálózatot, gázszolgáltatást és a vezetékes internetet.
Nagyban befolyásolják a házban töltött időnket, ha ezekhez nem férünk hozzá, mert az adott területen elmaradt még ezen szolgáltatások kiépítése, vagy csak az adott telekhez nem valósították meg a megfelelő csatlakozást. Ezért érdemes a helyi szolgáltatóknál érdeklődni a fennálló állapotról, a hálózat elérhetőségéről, kapacitásáról. Napi rutinunk komoly részét teheti ki időben a közlekedés, a munkahely, az iskola és az otthon közötti ingázás. Ezért nem mindegy, hogy ezt milyen eszközzel, mennyi időt felhasználva vagy mekkora kényelemben, biztonságban tehetjük meg.
Ezért az építési telek kiválasztása előtt ezeket a lehetőségeinket is fel kell térképezni. Nemcsak a már meglévő utakat, közlekedési megoldásokat érdemes megvizsgálni, hanem javasolt a tervezett fejlesztésekről is információt szerezni. Hiszen egy pár év múlva megvalósítandó, biztonságos bicikliút már az addig felcseperedő gyermekünknek kényelmes megoldás lehet az iskolába járásra. A gépkocsik kapcsán már nélkülözhetetlen a parkolási lehetőségek megismerése.
Telek hitelből történő vásárlásra több alternatívánk is van. A blogcikk szerzője Dr. Milyen lakáscélokra használhatod fel a lakástakarítás megtakarításod? A lakástakarítási megtakarítás még az állam 2018. október 17-vel történő megszüntetése előtt is rendkívül népszerű volt. Még az utolsó pillanatban is rengetegen éltek a lehetőséggel, hogy nyissanak egy számlát, és évről évre takarékoskodjanak lakáscéljukra. Amennyiben rendelkezel ilyen megtakarítással vagy tervezed, hogy így takarítasz meg lakáscélodra, fontos, hogy tisztában legyél a lehetőségeiddel, a felhasználás módjával és az igénylés menetével.
A lakástakarítási megtakarítás mindig népszerű választás volt, ha lakáscélra szerettél volna megtakarítani. A termék átlátható, a futamidő végén lejáró összeg pontosan tervezhető, számos lakással kapcsolatos igényedre felhasználhatod. A lakástakarék mellett például bankbetét, megtakarítási számla, állampapírok, vállalati kötvények, részvények, befektetési alapok, megtakarításos életbiztosítás, nyugdíj-előtakarékosság is jó megoldás arra, hogy megtakarításaidat kamatot fizető konstrukcióba fektessd, és ne készpénzben vagy a folyószámládon tartsd. Egy jól megválasztott megtakarítás segítségével, hónapról hónapra közelebb kerülhetsz álmaid otthonához.
tags: #lakastakarek #felhasznalasa #epitesi #telek #vasarlasarak