
Lakasvasarlas babavaro tamogatasi feltetelei es sokszinu felhasznalasi lehetosegek
A Babaváró hitel és a hozzá társuló állami támogatások 2026-ban is fontos eszközök a családalapítás és otthonteremtés finanszírozásához. Ebben a cikkben összefoglaljuk a legfontosabb feltételeket, a felhasználási lehetőségeket, a kamattámogatás szabályait, valamint a kapcsolódó kedvezményeket és korlátozásokat. Szemléltető példákkal és a leggyakoribb kérdésekkel válaszolunk a leggyakoribb dilemmákra.
A Babaváró hitel általános jellemzői
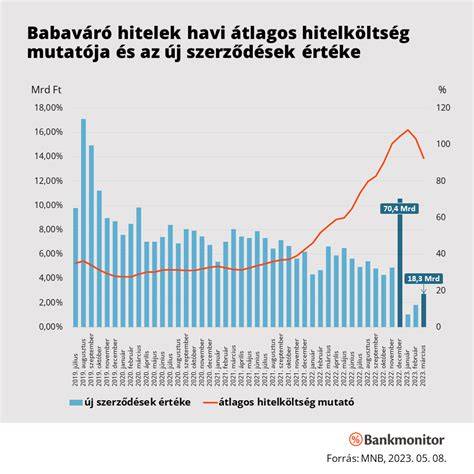
A Babaváró kölcsön szabad felhasználású, amelyet családalapítás céljából vehetnek fel a házaspárok. Maximálisan 11 millió forint adható, futamidő 5-20 év között választható, és a futamidő első 5 évében kamatmentes. A kamattámogatás mértéke az 5 éves ÁKK átlaghozam 130% + 4% (2026-tól), amelynek pontos értéke az adott időszakban változik. 5 éven belül teljesülő gyermekvállalás esetén a kamattámogatás folytatódik a futamidő végéig; ha ez nem történik meg, akkor a kamottámogatást egy összegben vissza kell fizetni, és a fennmaradó tartozás piaci kamatozásúvá válik.
Kik jogosultak a Babaváró hitelre 2026-ban?
- A feleség életkora az igénylés időpontjában 18-35 év közé tartozhat; 2025-től részben bővülő lehetőségek és kivételek érvényesek lehetnek.
- Legalább egyik félnek minimum 3 éves folyamatos TB jogviszonnyal rendelkeznie kell.
- A házaspár mindkét tagja büntetlen előéletűnek és köztartozásmentesnek kell lennie; KHR-listás adósok esetében általában kizárás történik.
- Az igényléshez szükséges jövedelmi feltételeket a bankok saját belső szabályai szerint értékelik, azonban a JTM alkalmazása minden banknál elvárt.
Hogyan lehet felhasználni a Babaváró hitelt?
- Szabadon felhasználható: finanszírozhatók vele a családi kiadások, otthonteremtés, autóvásárlás, adósságrendezés vagy más célok.
- Ha éppen lakásvásárlás van tervezőben, a Babaváró 75%-át figyelembe lehet venni önerőként a lakáshitel igényléséhez, amennyiben a bank ezt elfogadja.
- Előtörlesztés és végtörlesztés díjmentes lehet bizonyos feltételek mellett, a kezességvállalási díj viszont évente a fennálló tőketartozás 0,5%-a.
- Ha a hitelhez társul falusi CSOK vagy CSOK Plusz, ezek kombinálhatóak, de egyidejűleg nem minden ilyen támogatás vehető igénybe ugyanazzal az ingatlannal.
Kamatmentesség és kamattámogatás részletei
Az első öt évben a hitelt kamatmentesen lehet törleszteni, feltéve hogy teljesül a gyermeket vállaló feltétel. Ha a futamidő első 5 éve alatt nem születik gyermek vagy nem igazolják a szükséges feltételeket, a kamattámogatás egy összegben visszafizetendővé válik, és a fennálló tartozásra a jegybanki alapkamat 3 százalékponttal növelt értékével szándékozik felszámolni a kölcsönt. Az 5 éves időszak végére vonatkozó visszafizetési kötelezettség a fennálló tartozás összegére vonatkozik, és a teljes tartozásra ki kell számolni a kamAT és a fennálló összeg alapján.
A gyermekvállalás kedvezményei és a törlesztés szüneteltetése
- Az első gyermek születése esetén a kamatmentesség megmarad, és a törlesztést 3 évre felfüggeszthetik. Ikrek születésekor ez 3+2 évre bővíthető, így a futamidő meghosszabbodik.
- A második gyermek születése után a fennálló tartozás 30%-át elengedik a gyermekvállalási támogatás formájában, és lehetőség van a törlesztés 3 éven keresztül történő felfüggesztésére is.
- A harmadik gyermek születésétől teljes fennálló tartozás elengedésre kerül gyermekvállalási támogatás formájában.
Kockázatok és tűrési határidők
Ha a gyermekvállalási határidő 5 éven belül lejár, és a gyermekvállalás nem teljesül, akkor a kamattámogatás visszafizetése és a fennálló tartozás piaci kamatozásúvá válásának kötelezettsége lép életbe. A visszafizetendő összeg a hitelösszegre számított kamatokkal és az 5 éves időszakra vonatkozó feltételekkel együttesen értelmezendő. Mértékét befolyásolhatja a Magyar Államkincstár döntése és a 5 éves ÁKK átlaghozam alakulása.
< tagimg>Diagram: kamattámogatás visszafizetésének számításaDokumentáció és ügyintézés
Az igényléshez szükséges dokumentumok részleteiről érdemes közvetlenül a banknál érdeklődni; a legtöbb esetben a kölcsönkérelem benyújtása után 10 munkanap a banki bírálat határideje. Egy új dokumentum a Kölcsönigénylő lap és szerződéskötési ajánlat, amelyben az igényléshez és a szerződéshez szükséges adatok egyesítésre kerülnek. Ezt a két tanú jelenlétében kell aláírni. A folyamatot a bankok saját belső szabályai szerint kezelik, és a dokumentáció hiánytalansága gyorsítja a folyamatot.
Gyakorlati példák és összehasonlítások
Számos bank kínál Babaváró konstrukciót, melyek között a kezdő törlesztő akár 50 000 forint körül is lehet, futamidő 64-240 hónap között, THM 0,40-0,60% körüli értékekkel. A konkrét összeg és a járulékos díjak bankonként változnak, ezért érdemes több ajánlatot is átnézni és a JTM-nek megfelelően kalkulálni.
További otthonteremtési támogatások, amelyeket érdemes figyelembe venni
- Falusi CSOK: vissza nem térítendő támogatás használt ingatlan vásárlására és korszerűítésére, valamint új ház építésére vagy vásárlására, gyakran CSOK Plusz vagy CSOK-hitel kiegészítésével.
- CSOK Plusz: kamattámogatott hitel, amely szintén kombinálható más támogatásokkal, külön feltételek mellett.
- Illeték- és ÁFA-visszatérítés: bizonyos esetekben jogosultak lehetnek az ÁFA visszatérítésére, illetékmentességre és egyéb adózási kedvezményekre, amelyek a lakásvásárlás költségeit csökkentik.
- Otthon Start és egyéb állami programok: fiatalok és összetett élethelyzetek esetén különböző kamattámogatások érhetők el a lakáscélú beruházásokhoz.
Összegzés és útmutató következő lépésekhez
Ha babaváró hitel felvételén gondolkodtok 2026-ban, érdemes először pontosan meghatározni a családi terveket (hány gyermeket vártok, mikor születhetnek, és milyen lakáscélokat terveztek), majd összevetni a banki feltételeket és a kamattámogatások részleteit. Kérjetek visszahívást a banktól vagy keressetek hitelszakértőt, aki díjmentesen végigkísér a folyamaton a be- és kiigazításoktól az igénylés lebonyolításáig.
tags: #lakasvasarlas #babavaro #tamogat