
Lakópark helyi adózás szabályai
A települési önkormányzatok adóztatási joga a helyi közösségek finanszírozásának egyik alapvető eszköze, amely a közszolgáltatások minőségének és elérhetőségének függvénye. A témát középpontba állítva összegyűjtjük a lakóparkok helyi adózásának legfontosabb elemeit, a releváns mentességeket és a 2025-ben bekövetkezett fontosabb bővítéseket.
Építményadó: alapok és alanyok
Építményadó olyan helyi adó, amelyet az önkormányzat az illetékességi területén lévő lakás és nem lakás céljára szolgáló építmény, építményrész után vethet ki. Az adókötelezettség az építmény valamennyi helyiségére kiterjed, rendeltetéstől vagy hasznosítástól függetlenül. Az adó alanya az, aki a naptári év első napján az építmény tulajdonosa. Eltérő tulajdonosi viszonyok esetén a tulajdonosok arányos módon viselik az adóterhet.
Az adó alapja lehet a hasznos alapterület (m2-ben) vagy korrigált forgalmi érték alapján számolt adóalap, a település döntése szerint. Az évi felső határ hasznos alapterület esetén 1 100 Ft/m2; korrigált forgalmi érték alapján számolt adóalapnál pedig a korrigált forgalmi érték 3,6%-a. 2025-től bővül a mentességek köre, amely részben műemléknek minősülő ingatlanokra vonatkozik, és az állattartásra vagy növénytermesztésre szolgáló építményekre is kiterjedhet.
Mentességek és új jogosultságok 2025-től
A mentességek bővülése magában foglalja: műemléknek minősülő ingatlan esetén mentesítés az adott évben és a követő három évben, és mentes összeg ingatlanonként legfeljebb 100 millió euró összegnek megfelelő forintértékig, amennyiben rendeltetésszerűen a tevékenységhez kerül hasznosításra; magánszemélyek esetében a felső korlát nem alkalmazható. Ez az EU támogatások kultúrát és kulturális örökséget megőrző céljait szolgálja. Ezen felül ingatlanok közötti állattartásra vagy növénytermesztésre szolgáló építményre és kapcsolódó tároló építményekre is érvényes lehet a mentesség, ha igazolt a tényleges hasznosítás.
Telekadó: alapelvek és határidők
A telekadó a helyi adó, amelyet az önkormányzat a telkek után vet ki. Az adó alanya a telek tulajdonosa a naptári év első napján. Mentesség illeti meg például a telken lévő épület vagy épületrész hasznos alapterületét, illetve mezőgazdasági művelés alatt álló belterületi teleket. Az adó alapja lehet a telek m2-ben számított alapterülete vagy korrigált forgalmi értéke. Az éves mérték felső határa hasznos alapterület esetén 200 Ft/m2, korrigált forgalmi érték alapján pedig a korrigált forgalmi érték 3%-a. 2025-től bővül a számviteli értékcsökkenés elismerésének köre, például a veszélyes hulladék tárolására szolgáló földterületekre vonatkozóan is.
Kommunális adó és a magánszemélyek
A kommunális adó a helyi adók közé tartozik, amelyet magánszemélyekre lehet kivetni. Az adó alanya a naptári év első napján a lakás tulajdonosa és a telek tulajdonjoga vagy bérleti joga alapján határozható meg. 2025-ben a magánszemély kommunális adójának maximális mértéke építményenként, telkenként és bérleti jogonként 17 000 forint lehet, amelyet az önkormányzatok a fogyasztói árszínvonal változásainak megfelelően módosíthatnak. Az adó évente két részletben, március 15-ig és szeptember 15-ig fizetendő. A magánszemélyek adózási kötelezettsége a helyi rendeletekben részletezett mentességekkel és kivételekkel összhangban alakul.
Idegenforgalmi adó és jövedelmi összefüggések
Idegenforgalmi adó olyan magánszemélyt terhel, aki az önkormányzat területén vendégéjszakát tölt, és nem állandó lakos. Mentesülnek például a 18 éven aluliak, gyógyintézetben kezeltek és szociális intézményben ellátottak. 2025-től a tételes átalányadózás lehetősége a magánszálláshelyekre vonatkozóan bővülhet, amennyiben a tételes adózást választó magánszálláshelyek a tulajdonában lévő ingatlanokban folytatják tevékenységüket. Az idegenforgalmi adó mértéke személyenként és vendég éjszakánként legfeljebb 300 forint, vagy a szállásdíj 4%-a lehet. Az adó beszedésére a szállásadó köteles, és a bevallás január 15-ig vagy a határozat meghozatalát követően fizetendő. A belföldi illetőségű adóalanyok világjövedelemére kiterjedő adózási rendszer része ez az adó is.
Általános adórendszer és összefüggések
A helyi adók és díjak rendszere a helyi közösségek finanszírozását szolgálja, ugyanakkor a központi költségvetéssel ellenőrzés és koordináció alatt áll. A helyi adóztatás alapelvei közé tartozik a helyhez kötöttség, az adózási igazságosság és a gazdasági stabilitás megőrzése. A helyi adózási politika legyen összhangban a központi adópolitikával, és szolgálja a közszolgáltatások finanszírozását, figyelembe véve a lokális viszonyokat és externáliákat. A migrációs hatásokat és a költségvetési kiszámíthatóságot is figyelembe kell venni, hogy a települések vonzóak maradjanak a helyben lakók és vállalkozások számára.
Gyakorlati megfontolások a lakóparkok szempontjából
A lakóparkok működtetése során érdemes figyelembe venni a következőket:
- Az építményadó és telekadó alapelveinek megértése és a helyi rendeletek alapos vizsgálata az adóterhek terület szerint való igazítása érdekében.
- A műemléki vagy kulturális értékkel bíró épületek esetén a 2025-ös mentességi lehetőségek kihasználása a fenntartható fejlesztési célok támogatására.
- A magánszemélyek és társasházak esetében a mentességek és kedvezmények figyelembe vétele a költségvetési tervezés során.
- A kommunikáció és az adózási kötelezettségek határidőinek betartása a bevallások és a befizetések zökkenőmentes lebonyolításához.
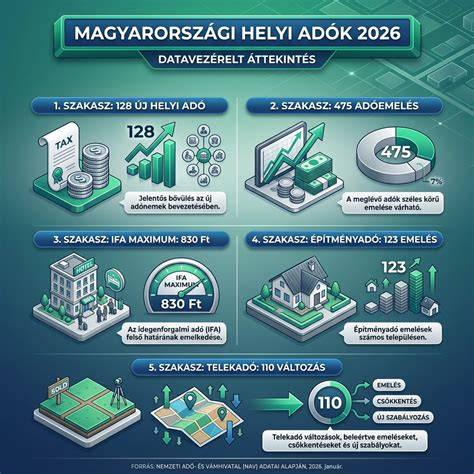
Táblázat: főbb adóalapok és mértékek
| Adó típusa | Alap | Mérték / felső határ | Megjegyzés |
|---|---|---|---|
| Építményadó | Hasznos alapterület vagy korrigált forgalmi érték | 1 100 Ft/m2 vagy 3,6% korrigált forgalmi érték | Mentességek a 2025-ös kibővítéssel |
| Telekadó | Telek alapterülete vagy korrigált forgalmi értéke | 200 Ft/m2 vagy 3% korrigált érték | 2025-től bizonyos értékcsökkenési leírások adóalapba történő bevonása |
| Kommunális adó | Lakóingatlan és telek | Maximum 17 000 Ft/ingatlan | Év közbeni részletekben történő fizetés |
| Idegenforgalmi adó | Vendégéjszakák száma vagy szállásdíj | Legfeljebb 300 Ft/éjszaka vagy 4% a szállásdíj | Beszedés a szállásadótól |
Meta leírás és kulcsszavak
Népszerű bejegyzések:
- Wesselényi utca közelében eladó tetőtéri lakás a VII. kerületben
- Modern irodák Budapesten
- Panel lakásvásárlás Romániában: árak és piaci áttekintés
- A Komló szentgyörgyi József Ingatlaniroda történeti áttekintése és a helyi szolgáltatások fejlődése
- Kossuth tér környéki földhivatali informatikai és térképes összefüggések áttekintése