
Magas bérleti díjak hatása a gazdaságra – kiadható lakhatás alakulása és beavatkozások hatékonysága
Jelen cikk a második esetet tárgyalja, vagyis legyen-e bérleti díj plafon? A mögöttes szándék az, hogy megfizethetőbbé tegye a lakhatást, szélesebb körben elérhetővé. Azaz az átlagnál kevesebb havi apanázsból élő emberek, családok is kényelmesen tudjanak bérelni. Az ilyen és ehhez hasonló intézkedések kontraproduktívak.
Több szakirodalom tárgyalja a piaci működés állami beavatkozását. A bérbeadói oldalról egyértelműen kevesebb a megtérülési ráta, hiszen nem piaci alapon adják bérbe az ingatlanjaikat. Így dönthetnek amellett, hogy más módon hasznosítják az ingatlant, vagy amennyiben továbbra is hosszútávú bérbeadásban gondolkoznak, úgy felújításba, karbantartásba és modernizálásba jóval kevesebbett fektetnek, mert nem tudják megtéríteni ezeket a befektetéseket a bérleti díj emelkedésével. Vagyis a bérlakás piac fejlődése/fejlesztése lelassul vagy megáll, a lakásállomány folyamatosan romlik.
Az 1994-ben bevezetett San Francisco-i szabályozás érdekes mintákat tár elénk és végeredményben pont az eredetileg tervezett változás ellenkezőjét hozta. A lakbérszabályozás a magasabb jövedelmű lakosok bevonásával és a kisebbségek kitelepítésének megakadályozásával egyidejűleg hozzájárult a város jövedelmi egyenlőtlenségének növekedéséhez. Bérlői oldalon a kevesebb (amennyiben a piac így reagál), de olcsóbb kínálat esetében a bérlő „minősége” felértékelődik. Minőség alatt a jelenlegi bérleti piac viszonylatában a munkahelyi jövedelem, gyermek és/vagy kisállat nélküli költözést, stb. értem.
Vagyis egy adott lakásért nagyobb lenne a bérlői verseny, többen szeretnének kibérelni, vagyis még kiélezettebb versenyt generálna, amelyet bármilyen okból kifolyólag hátrányban részesített bérlő számára szinte lehetetlen megnyerni. A jobb érthetőség szempontjából, ha Ön tulajdonosként eldöntheti, hogy kinek adja bérbe az ingatlanját 3 jelentkező közül, melyek: 1. fiatal pár, akik mindketten stabil munkahellyel rendelkeznek egy multinál, 2. két kisgyermekkel rendelkező család, 3. egy egyedülálló férfi két kutyával; a bérleti díj minden esetben ugyanannyi.
A pozitív és negatív hatások tekintetében mind bérbeadói, mind bérlői oldalon sok negatív következménnyel jár a bérleti díjak maximalizálása. Amennyiben az állam szeretne segíteni a lakhatásban, kevésbé kontraproduktív lehet, ha ezt állami támogatás vagy adójóváírás formájában teszi meg. Ezzel megszűnne a bérbeadókat érintő lakáskínálat csökkentésének ösztönzése és biztosíthatná bérlői oldalon a szükséges jövedelmet. A válság határozottan jót tett a bérlési költségeknek, az országos, de különösen a budapesti kínálati árak komoly zuhanásban voltak az elmúlt évben, igaz, mostanra az áresés megállt.
Így 2015 óta a budapesti bérlési költségek kevesebb, mint 20%-kal nőttek, miközben a hivatalos infláció 12,88% volt ugyanekkor. Jó lenne látni, hogy mennyi az üres lakások aránya, de erre sajnos nincs adat. Az is nagyon érdekelne, hogy alakult 2000 és 2015 között az ingatlanbérlés a nagyobb városokban, mert emlékszem, ami lakást kivettünk 2001-ben (és hogy örültünk, hogy találtunk valamit), azt azt 2012-ben is ugyanannyiért lehetett kivenni.
A piaci mechanizmusok és a szabályozások összefüggéseiben a hazai példák is tanulságosak lehetnek. A bérlés költségei tehát befolyásolják a gazdasági aktivitást, a munkaerőpiacot és a lakhatási döntéseket. A modellváltások során fontos, hogy a kínálatot ne torzítsák túlzottan, hiszen a bérleti díjak maximálása könnyen a kínálat szűküléséhez és minőségi romláshoz vezethet. Ugyanakkor a túlzott állami beavatkozás sem feltétlenül célszerű, mert az okozhatja a piaci hatékonyság romlását és a beruházások lassulását.
A válság hatásai kapcsán megfigyelhető, hogy a drága lakhatás több szempontból is káros. Késlelteti vagy lehetetlenné teszi a szülővé válást, minden forint, amit ingatlanvásárlásra, bérleti díjra vagy hiteltörlesztőre költenek az emberek, az a szabadon elkölthető jövedelmet csökkenti, így a gazdaság többi szereplője is kisebb bevétellel és profittal szembesül, így viszont az állam is további adóemelésre kényszerül, ha ugyanannyi adót szeretne beszedni továbbra is. A drága lakhatás a fizetési igényeket is növeli, ami így inflációt is okoz. Az állam akkor működik jól, ha nem akar beavatkozni feleslegesen a piac működésébe. Azonban van néhány terület, ahová viszont be kell avatkoznia. Ilyen például a monopóliumok kialakulásának megakadályozása, a fogyasztóvédelem vagy a környezetvédelmi előírások betartatása és azon területek szabályozása, ami létszükséglet viszont véges a kínálata.
Az első lehetőség, hogy az állam ne tüzelje tovább a keresletet állami támogatásokkal. Egy adott méretű piacon, ha az állam ingyenpénzzel növeli a keresletet, az egyértelműen az árak emelkedésének irányába hat. A CSOK-nál is láttuk, hogy azonnal beépült az árba, az áfacsökkentést pedig benyelték az építtetők. A második lehetőség az államnak a kínálat növelése: kollégiumok építése, bérlakás program elindítása, kiszámítható és a piacinál olcsóbb ingatlanok építése bérbeadás céljából, akár szociális célból, akár közalkalmazottak vagy gyerekesek számára. Magyarországon gyakorlatilag nincsenek állami bérlakások, pedig nagyon tudná csökkenteni a bérleti díjakat, de még az ingatlanvásárlásokat is. Ha csak ezer kollégiumi férőhely jelenne meg egy nagyváros piacán, már az nagyon csökkentené a bérleti díjakat. De ugyanígy, már néhány száz állami bérlakás is érezhető lenne még egy nagyvárosban is.
A válasz nagyon egyszerű, a befektetői pénzeket kellene messze űzni a lakáspiactól. Néhány hete jelentették csak be, hogy 2026-tól nem lehet airbnb-zni Terézvárosban, azonnal több, mint 5%-kal estek az árak és az eladó lakások száma is közel a felével nőtt pillanatok alatt, ami további áresést vetít előre. Az első ingatlan, ahol állandó jelleggel lakik a család, maradhatna adómentes, vagy közel adómentes, mint most, minden további ingatlan viszont egyre növekvő adókulccsal adózna, akkorával, hogy az emberek inkább tőzsdei befektetésen, állampapíron vagy bármi máson gondolkodjanak inkább, mint még egy lakás megvásárlásán. Az adóból levonható lenne lakáskiadásból származó bevétel utáni adó, viszont aki nem adja ki a lakását, az további adófizetésre is kötelezhető lenne.
Egyszerűen a befektetési ingatlanvásárlást úgy meg kellene adóztatni, hogy mindenkinek elmenjen tőle a kedve. A rendszert át kell gondolni, mert ha valaki például öröklés miatt jut több ingatlanhoz, annak két évre felmentést kellene adni, hogy eladhassa addig az örökölt ingatlant. Az adókulcsot is lehetne előre bejelentett módon évről-évre emelni, hogy ne összeomoljon a piac, hanem folyamatosan csökkenjenek az árak. A külföldieket is ki kellene szorítani a piacról. A pénzmosás új formája lett az ingatlanbefektetés, mert míg a külföldi bankoknál tartott minden száz eurót lejelentenek a honos adóhivatalnak, ingatlanokban millió eurókat lehet tartani külföldön úgy, hogy a helyi adóhivatal nem tud róla. A magyar adórendszer teljesen torz, mindent a fogyasztásra akar hárítani, miközben a vagyon például egyáltalán nem vagy alig adózik. Ennek következménye a 27%-os áfa, a mindenféle különadó, de a jövedelmeket sújtó magas adók is. Ideje lenne a vagyont is adóztatni, ahogy azt minden országban teszik, hogy ne a forgalmat és a jövedelmeket kelljen agyonadóztatni. Ha százmilliós vagyonodból élsz, mondjuk lakáskiadásból jön évi 6%-od, azután a legrosszabb esetben 15%-nyi adót fizetsz (de például TBSZ számla után egy fillért sem). Ha munkabérből akarsz megkeresni évi nettó hatmillió forintot, annak a teljes bérköltsége évente 10,2 millió forint, vagyis 70%-a a nettó bérednek valamilyen adó vagy járulék még pluszban. Ehhez még tegyük hozzá, hogy még az ingatlanértékesítésen elért haszonra sem kell adót fizetni, ami elég nonszensz, ahogy az is, hogy az Airbnb esetén nevetséges összegű adót kér csak az állam. Most havi háromezer forintot (!!!) kell adózni egy Airbnb lakás után, ami talán felszökik havi 12 ezer forintra, de csak Budapesten. S lehetne az ingatlanszerzés költségeit is csökkenteni, megoldani, hogy ne kelljen ügyvéd és közjegyző a lakásvásárláshoz, ha sok országban ezekre nincs szükség, akkor nálunk is feleslegesen elköltött milliókat jelent ez. Ahogy a hitelügyintézők jutalékát maximálták 2%-ban, az ingatlanosok jutalékát is ugyanígy maximálni kellene 2%-ban. Ez a három tétel már önmagában 3-4 millió forinttal olcsóbbá tenné az ingatlanszerzést még egy olcsóbbnak számító lakás esetén is, ami szintén nagyban segítené az otthonszerzést.
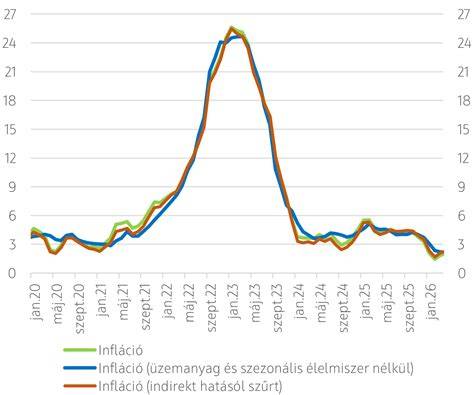
Az adózási és kínálati reformok mellett fontos a hosszú távú gondolkodás. (Update: próbáld meg kitalálni a hozzászólások alapján, ki az, aki ingatlanban tartja a pénzét. Ingatlan bérleti díj emelése. Emelj, vagy ne emelj a bérleti díjon? Igaz, egy lakóingatlant általában gyorsan ki lehet adni, én is gyorsan kitudnám adni bármikor, de én szeretem alaposan megválogatni a bérlőimet, mivel jártam már úgy, hogy költözni sem akart és fizetni sem. A bérleti díj emelése mellett döntöttél? Amennyiben ilyesmi mondat nincs a szerződésben, vagy más díjemelésre vonatkozó kikötés, akkor csak szóban állapodhattok meg utólag, ha meg tudtok, illetve szerződést módosíthatok, ha meg tudtok egyezni, de esetleg, ha bérbeadó vagy fel is mondhatod a szerződést. A Zala megyei, Zalaegerszegi Ingatlanközvetítő.)
Az indexálás nélkülözhetetlen fogalom, amely a bérleti díjak változását a fogyasztói árindexhez köti. A részletes javaslatok között szerepel, hogy az indexálást jogként rögzítsék, és a felek között egyértelmű legyen az értékkövetés. A felek között általános értékelés szerint az indexálás az öt éves elévülési időn belül lehetséges. Mindkét fél érdekeinek védelmére tekintettel javasoljuk az indexálás szabályait átgondolt és egyértelmű rendelkezéssel meghatározni, az indexálás pedig jogvita nélkül biztosíthatja a felek által meghatározott ellenérték értkövetését.
A beszámoló egyik következtetése szerint a pénzügyi világban fontos a tartósság és a kiegyensúlyozottság: a befektetések megfontolása során nem mindig a legnagyobb hozam a legcélszerűbb, mert a hosszú távú stabilitás sokkal értékesebb lehet. A megoldás a konkrét esetben az lett, hogy abból a lakásból, amelyet egyébként sem lehet kiadni rendes áron, az adósságokat rendezik, majd a megtakarítást a jövőbeni lehetőségekhez igazítják. Ugyanez a logika érvényes az otthonteremtésre: inkább béreljenek olyat, amiben boldogan élnek, és gyűljenek a tőke-, a vagyonalakuló megtakarítások.
„Fenekestül felfordult az életem” – tanárok a polgári engedetlenség után
Az adók és kedvezmények tekintetében pedig a cikk hangsúlyozza: érdemes a lakhatási válság elleni intézkedéseket úgy tervezni, hogy ne csökkentsék a kínálatot, és inkább a szükséges jövedelmet biztosítsák a bérlői oldal számára. A bérleti díjak és a kínálat kapcsolata szoros, ezért a hosszú távú megoldások közé tartozik a lakáspiac kínálatának növelése, kollégiumok és állami bérlakások szerepének erősítése, illetve a befektetői nyomás enyhítése a piacról.
| Elem | Következmény | Ajánlott intézkedés |
|---|---|---|
| Bérleti díjak plafonja | Csökkenő kínálat, romló minőség | Adókedvezmények állami támogatás formájában; célzott szociális programok |
| Állami bérlakások | Kínálat növekedése, díjak mérséklődése | Kollégiumi kapacitás és bérlakás program fejlesztése |
| Adózás változásai | Disztributív hatások a befektetőkre | Szabályozott vagyonadó bevezetése; adókedvezmények átgondoltosítása |
Összegzésként a gazdaságos lakhatás megteremtéséhez nem elég egyetlen intézkedés: szükség van a kínálat növelésére, a befektetők kiszorítására a piacról és az adórendszer átgondolására. Azt mutatják a példák, hogy a piac működésének finomhangolása nélkül a hosszú távú cél, a megfizethető lakhatás elérése nehezen valósul meg.
tags: #magas #berleti #dij #hatasa #a #gazdasagra