
Magyarország lakáspiaci válság okai és hatásai
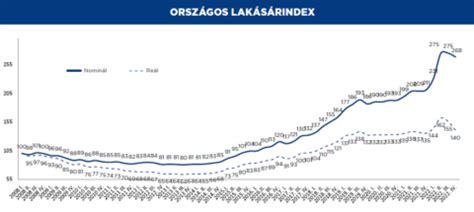
Az adatok és elemzések széles körben vizsgálják a lakáspiaci válság okait, a jelenség dinamikáját és a jövőre vonatkozó hatásokat. A lakásárak emelkedése és a hitelfelvételi környezet összefüggései meghatározzák a jelenlegi válság természetét. A külső sokkok és a belső gazdasági folyamatok együttesen alakítják a piac alakulását.
I. A válság előzményei és kulcsfolyamatai
A 2008-as válságot megelőző években jelentős ingatlanár-növekedés és hitelkihelyezés tapasztalható, amely a CDO és MBS típusú értékpapírok térnyerését is magával hozta. A bankok a hitel kockázatát szétszedték és befektetőkre hárították, így a pénzügyi rendszerben a kockázatok széthúzódtak. A válság oka a túlzott hitelezés, az ingatlanárak buborékszerű emelkedése és a prudenciális gyengeségek összessége volt. A CDO-k és kapcsolódó structured investment vehicles (SIV) révén a bankok mérlegeiben felhalmozott kockázatok globális kockázatitőke-áramlást indítottak el, amely a válságot világszerte kirobbantotta. A 2007-2008-as időszakban a jelzáloghitelezés összeomlott, és a Lehman Brothers bukása után a krízis globálissá vált. A válság hatására a bankközi finanszírozás visszaesett, a beruházások és a GDP növekedése összeomlott, majd az államok és központi bankok beavatkoztak.
II. A magyar lakáspiac összefüggései a válsággal
A válság éveiben Magyarországon is jelentős visszaesés volt tapasztalható a lakáspiacon, a beruházások és az építőipari tevékenység meredeken esett. A devizahitelek válságba kerülése és a forint eróziója tovább súlyosította a háztartások helyzetét. A lakásárak csökkenése és a hitelállomány romlása együtt jártak a gazdaság teljesítményének gyengülésével. A 2009-es mélypont után lassú korrekció kezdődött, majd az 2010-es évek második felében fokozatos fellendülés indult be az ingatlanpiacon. A lakáshitelek és állami támogatások együttes hatására a piac stabilizálódott és idővel a kínálat is bővült.
III. A bérleti piac és a saját tulajdon kérdése
A magyar lakhatási válság egyik központi eleme a tulajdonosi és albérleti arányok alakulása, amelyet a magas lakásárak és a viszonylag alacsony jövedelmi szintek torzítanak. A fiatalok számára egyre nehezebb a saját otthon megszerzése, és nő az albérleti kiadások terhe. A lakhatási programok és támogatások részben megkísérelték enyhíteni a feszültséget, de a piac hosszú távon is szűk maradhat, ha a kínálat nem tart lépést a kereslettel. A lakhatási válság hatásai közé tartozik a megfizethetőség problémája, a hajléktalanság kockázatának növekedése, valamint a magas energiafogyasztású, rossz energiahatékonyságú lakások negatív hatása az életminőségre és a környezetre.
Az építőipar és a lakásépítés tovagyűrűző hatásai hozzájárulnak a gazdasági dinamizmushoz, ugyanakkor a szűk telek és a kiszámíthatatlan szabályozási környezet korlátozza a gyors kibővítést. A piaci tevékenységet a beruházások moderált üteme és a kereslet bizonytalansága formálja, ugyanakkor a rövid távú kedvező finanszírozási feltételek és az otthonteremtési programok rövid távon élénkíthetik a piaci aktivitást.
IV. Piaci mutatók és kilátások
A rent-to-price arány a bérleti díjak és a lakásárak viszonyát mutatja, amely képes jelzőként szolgálni a túlértékeltség vagy alulértékeltség felismerésére. A mutató alapján a magyar piac az utóbbi években túlfűtött volt 2019-2021 között; ezt követően a bérleti díjak és az árak közötti összhang lazábbá vált, aminek hátterében az alacsony kamatok és a támogatási programok álltak. A rövid távú kilátások szerint a vírushelyzet utáni intézkedések lehetővé teszik a piac stabilizálódását, de a hosszú távú egyensúly megteremtése érdekében a kínálat növelése és a fenntartható árképzés elengedhetetlen. A piac további alakulását a kiadott építési engedélyek száma és a beruházások volumene alapozza meg, ezek trendjei pedig 1-2 éves késéssel mutatnak hatást az árakra és a tranzakciókra.
A lakáspiaci adatok 2025-ig és 2026 első negyedévében is változatos képet mutatnak, ahol a tranzakciók száma, az árindex és a hitelállomány alakulása összefügg a gazdasági és egészségügyi környezettel. A kormányzati intézkedések, mint például a Lakhatási Tőkeprogram és Otthon Start program, a kereslet élénkítésével ugyanakkor növelik a kínálatot is, ami a piaci egyensúly megteremtéséhez szükséges lépés lehet. A jövőben a befektetők általában óvatosabbak lesznek, míg a vásárlók számára a fenntartható finanszírozási feltételek lehetnek kedvezőek.
| Év | Lakáspiaci mutató | Ivójelzés | Megjegyzés |
|---|---|---|---|
| 2019-2021 | Rent-to-price magas | Növekvő kereslet | Piaci túlfűtöttség |
| 2022-2024 | Árindex lassú emelkedés | Bérleti díjak lassú növekedése | Kamatok és támogatások hatása |
| 2025-2026 | Engedélyek növekedése | Piaci stabilizáció | Kínálat bővülése a lakhatási programokkal |
V. Tényleges hatások és társadalmi vonatkozások
A válságok sújtották a foglalkoztatást és a fogyasztást, ami a lakhatás terheinek növekedéséhez vezetett. A lakhatás minősége és megfizethetősége közvetlen hatással van az életszínvonalra, a gyermekek és idősek egészségére és a társadalmi integrációra. A lakhatási válság megoldására a kormány intézkedéseket tett, többek között lakhatási programokat alakított ki és a piacot támogató intézkedéseket vezetett be. Ezek célja a kedvezőtlen hatások enyhítése, a társadalmi igazságosság erősítése és a gazdasági stabilitás megőrzése. A hosszú távú megoldás a kínálat bővítésére és a pénzügyi szektor erősítésére irányuló intézkedések összehangolt alkalmazása lehet, hogy a jövőben elkerülhető legyen egy hasonló válság súlyos gazdasági következménye.
Minden, amit a lakáspiacról hiszel, téves
tags: #magyaroroszag #lakaspiaci #valsag
Népszerű bejegyzések:
- Az Élhető Otthon program hatása a Csömörben
- A kertvárosi hagyomány és az újtervezés ütközete a Queen lakóparkban Szombathely Újperintjén
- The role of Hungarian engineers in railway construction
- Budapest's Photographer: György Klösz
- Ismerje meg a Nagykőrös 11704-es árverés részleteit és a tervezett jövőbeni tételeket