
Az építményadó értelmezése Óbuda-Békásmegyer kerületében: összefoglaló a hatályos szabályokról
Kerületünkben építményadó került bevezetésre 1996. január 1-jei hatállyal - a helyi adókról szóló 1990. évi C. törvény (a továbbiakban: Htv.) felhatalmazása alapján.
Budapest Főváros III. Kerület, Óbuda-Békásmegyer Önkormányzat Képviselő-testületének az egyes helyi adókról szóló 49/2008. (IX.30.) önkormányzati rendelete (a továbbiakban: régi Ör.) 2024. december 31-ig, 2025. január 1-től az egyes helyi adókról szóló 6/2024. 1.
Az Ör. 2. Az Ör. 5. § a) pontja mentességet biztosít a magánszemély adóalany nem üzleti célú, kizárólag lakás céljára használt lakása, lakásrésze után, a b) pontja szerint 2025. évtől mentes a magánszemély adóalany garázsának, gépjárműtárolójának 50 m²-t meg nem haladó adóalaprésze, 2026.
A fentieken kívül a Htv. 3. Adózó az adó megállapítása, megfizetése érdekében köteles a törvényben előírt adatbejelentés megtételére.
Az adatbejelentés magánszemély adózók esetében benyújtható személyesen a Budapest III. Kerület Polgármesteri Hivatal Adóügyi Főosztály 1034 Budapest, Zápor utca 27. szám alatti ügyfélfogadási irodáján ügyfélfogadási időben (szerda: 8-18 óráig), vagy más, az ügyintézővel előre egyeztetett időpontban, postai úton (cím: 1300 Budapest, Pf.
Gazdálkodó szervezetek és egyéni vállalkozók számára az adatbejelentések törvényileg kötelezően az E-Önkormányzat portálon található elektronikus űrlapokon nyújtandók be.
Ezen rendszert a magánszemély adózók is használhatják, azonban számukra ez nem kötelező, csupán választható lehetőség.
2021-2026. - Az egész évben kizárólag csónaktárolás céljára használt csónaktároló után az adó évi mértéke 2021-2024. években 400 Ft/m², 2025. évben 470 Ft/m² volt, 2026.
A 3000 m²-t meghaladó - a kereskedelemről szóló törvényben meghatározott - bevásárlóközpontok, üzletek után, továbbá a Római-parton lévő épületek, épületrészek után, valamint a zenés táncos rendezvények működésének biztonságosabbá tételéről szóló kormányrendelet szerinti zenés táncos rendezvények céljára használt - a kormányrendelet 1. § (2) bekezdés a)-e) pontjában meghatározott kivételekkel -, legalább 250 fő befogadására alkalmas épület, épületrész után a fizetendő adó évi mértéke 2021-2022-ben 1951 Ft/m², 2023-ban 2190 Ft/m², 2024-ben 2508 Ft/m² volt.
2025. évtől a 3000 m² hasznos alapterületet meghaladó és a Duna-parti övezet területén lévő építmény után az adó évi mértéke 2950 Ft/m², 2026.
A Duna-parti övezet meghatározását az Ör. 2. - A magánszemély adóalany külterületi építménye után fizetendő adó évi mértéke 2021-2026. - Az első pinceszintnek minősülő építményszint alatti épület, épületrész után fizetendő adó évi mértéke a 2021-2022. években 400 Ft/m², 2023-ban 650 Ft/m², 2024.
Az alábbi dokumentumokat magánszemélyek használhatják papíralapú beküldésre. Gazdálkodó szervezetek és egyéni vállalkozók számára az adatbejelentések törvényileg kötelezően az E-Önkormányzat portálon található elektronikus űrlapokon nyújtandók be!
Ezen rendszert a magánszemély adózók is használhatják, azonban számukra ez nem kötelező, csupán választható lehetőség.
Dr. Szarvas Eleonóra Aliz2026. március 20. • 5 perc olvasásÖnkormányzati építményadó - februárban szokták postázni
Az építményadó a legtöbb településen állandó költség, mégis sok tulajdonos nincs tisztában vele, mikor kell fizetni, hogyan számolják és milyen mentességek léteznek.
2026-ban is változatlan a szabály: építményadót annak kell fizetnie, aki január 1-jén az ingatlan tulajdonosa vagy vagyoni értékű jog jogosultja. Ez akkor is így van, ha az ingatlant évközben eladja.
Azt, hogy az adott településen mennyi telekadót/építményadót kell fizetni, azt az Önkormányzati rendelettárból lehet megtudni, de a Magyar Államkincstár is vezet települési szintű nyilvántartást.
Az alábbi útmutatóban érthetően összefoglalom, mit érdemes tudni az építményadóról - hogy ne érje váratlanul sem vásárláskor, sem eladáskor, sem ellenőrzéskor.
Mi az építményadó alapja?
Az önkormányzatok kétféle módszer közül választhatnak:1. Négyzetméter-alapú adóA hasznos alapterület alapján számítják (m²). → Ez a leggyakoribb, főleg lakásoknál, üzlethelyiségeknél.2. Értékalapú adóA korrigált forgalmi érték a kiinduló pont. → Ritkább, jellemzően nagyobb értékű ingatlanokra alkalmazzák.
Mindig a helyi rendelet dönti el, melyik rendszert használja az adott település.
Erről szól a következő fejezet: Mennyi lehet az építményadó maximuma?
A törvény országos felső határt ad meg:m²-alapú adó: legfeljebb 1 100 Ft/m²/évértékalapú adó: legfeljebb a korrigált forgalmi érték 3,6%-a/év
A gyakorlatban a legtöbb önkormányzat a m²-alapú megoldást alkalmazza, mert átlátható és könnyen ellenőrizhető.
A lakóingatlanok építményadója kapcsán példákat és gyakorlati számításokat találhatunk: Ferencváros és Terézváros példái részletezik a mentességeket és adómértékeket.
Ferencvárosban a legtöbb lakás adómentes, kivéve ha a lakást bérbe adják, szálláshely-szolgáltatásra használják, vállalkozási célra használják, befektetési célra tartják, és nem életvitelszerűen lakják. Ha nincs mentesség: 1 990 Ft/m²/év. Lakhatási célú, minimum 1 évre szóló bérlet esetén → 50% kedvezmény jár, ha a bérlő be van jelentve.
Terézvárosban adómérték: 3 000 Ft/m²/év; mentesség csak életvitelszerű ottlakás, elsődleges lakóhely, gazdasági tevékenység hiánya, cégszékhely hiánya, bérbeadás kizárva.
Az építményadóval kapcsolatos további tartalmak mellett a cikk kitér a perelhetőségre, a bejelentési kötelezettség részleteire, és a jogorvoslati lehetőségekre is.
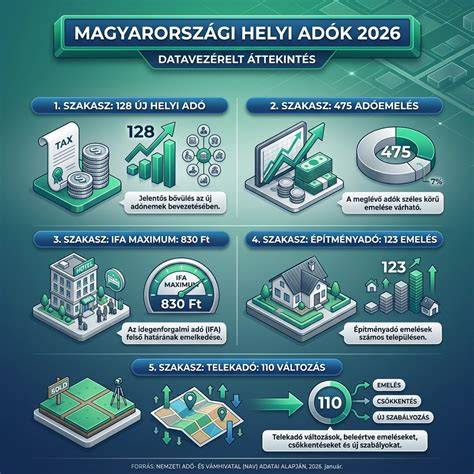
A 2017. évi CL. törvény (Art.) szerint az adózó 15 napon belül köteles adatbejelentést tenni az önkormányzati adóhatóságnak, ha új adókötelezettség keletkezik, ha tulajdonosváltozás történik, ha az adóalapot érintő fontos adat módosul.
Az adatbejelentéshez jellemzően az önkormányzat által rendszeresített nyomtatványt kell használni (papíron vagy e-ügyintézésben).
Nagy jelentőségű kérdés: ki minősül adóalanynak? A törvény szerint az adóalany az, aki az adott év január 1-jén az építmény tulajdonosa, ha ingatlan-nyilvántartásban vagyoni értékű jog szerepel, akkor a jog jogosultja az adóalany, ha többen vannak, akkor tulajdoni hányaduk arányában adóalanyok.
A bejelentési kötelezettség nem évül el, de az adót az Art. általános szabályai szerint 5 évre visszamenőleg lehet megállapítani.
Mi történik, ha az önkormányzat szerint fizetnie kellene, Ön szerint viszont nem? Lépések: írásos egyeztetés az adóirodával, fellebbezés, majd bírósági felülvizsgálat és szükség esetén jogi képviselet.
A 3 alapeset közül: hogyan befolyásolja az adó a telek és a lakás értékét? Igen, mert hosszú távon hatással lehet a keresletre, a bérbeadók hozamára és az értékbecslésre is.
Mi történik késedelmes fizetés esetén? Mulasztási bírság és késedelmi pótlék kerülhet felszámításra.
Összegzés: Az építményadó helyi adó, amelynek részletszabályait a helyi rendelet határozza meg, a Htv. keretei között. Tudatos tulajdonosként érdemes pontosan ismerni, ki, mikor és mennyit kell fizetni, utánanézni a mentességeknek és kedvezményeknek, időben teljesíteni az adatbejelentési kötelezettségeket, vitás esetben pedig szakértő segítséget kérni, hogy ne fizessen többet a szükségesnél.
tags: #mennyi #az #epitmenyado #terezvaros
Népszerű bejegyzések:
- Padlófűtés költségek és hatékonyság: kocsibeálló vs. beltéri használat részletes elemzése
- Részletes ismertető: 3x5 méteres mobil garázs vázszerkezete
- Vanyola helyrajzi számának történeti jelentősége a helyi archívumok tükrében
- FI-relé definíciója és működése
- Bőnyi telek eladó – teljes körű hasznos tudnivalók