
Miért mutat másként minden lakáshitel kalkulátor
Ezen a cikken keresztül részletesen bemutatjuk, hogyan változiknek a feltételek, a kamatok és a THM különböző kalkulátorokban, és mire érdemes figyelni akkor, ha lakáshitelt terveztek felvenni. A tartalom nagyrészt a megadott szerzői anyagokból épül fel, amelyben több bank akcióiról, kamatemelkedésekről, fedezeti és önrészi szabályokról esik szó. Célunk, hogy átlátható legyen, mely tényezők befolyásolják a hiteljóváhagyást és a törlesztőrészleteket, valamint hogyan érdemes összehasonlítani a lehetőségeket a maximálisan részletes kalkulátorok segítségével.
Mi alapján kalkulálnak a lakáshitelekben?
A lakáshitel kalkulátorok a hitelösszeg, a futamidő és a nettó jövedelem alapján adják meg a várható havi törlesztőrészletet, a teljes visszafizetendő összeget és a THM-et. A kalkulátorok azonban többféle eredményt adhatnak, attól függően, hogy milyen kamatperiódust és milyen futamidőt választunk. Minél hosszabb a kamatperiódus, általában annál magasabb a kamatfelár, és így a THM is. A kalkulátorok több változattal is számolhatnak, hogy a legkedvezőbb megoldást kiválasszuk.
Ingatlanfedezet és önerő
A lakáshitel alapfeltétele ingatlanfedezet és önerő. Az ingatlan forgalmi értékének egy meghatározott százalékáig finanszírozhatnak a bankok (általában 80%, néhány esetben 90% is előfordul). A fennmaradó összeget az igénylőnek kell kifizetnie saját forrásból. 2024-től egyes esetekben 10% önerő is elegendő fiatalabb igénylők számára, ha bizonyos feltételek teljesülnek (például ha 41 évesnél fiatalabb vagy nincs saját lakás).
A hitelbiztosítéki érték (HBÉ) alapján döntenek a bankok arról, mekkora hitel adható, és ehhez az ingatlan értékbecslése szükséges. Ha több ingatlanfedezet kerül bevonásra, a maximálisan felvehető hitel mértéke akár a vételár 100%-át is elérheti. Az önerő lehet készpénz, de bizonyos bankok elfogadnak pótfedezetet vagy más hitelezési forrásokat is.
Jövedelem és hitelbírálat
A bankok a hitelbírálat során kiemelten vizsgálják a havi nettó jövedelmet, az adósságterhelést (JTM) és az életkori korlátokat. Az elsődleges jövedelmek közé tartozik a munkabér, vállalkozói bevétel, nyugdíj, GYES/GYED, és az egyéb igazolható bevételek. A másodlagos jövedelmeket is figyelembe vehetik, de ezeknél a bankok eltérő gyakorlata érvényes. A JTM mutató megmutatja, hogy a bevétel hány százalékát lehet törlesztésre fordítani, és gyakran 50-60% körül van a korlát.
Fontos, hogy a hitelösszeg és a futamidő kiválasztása során a jövedelem stabilitását és hosszú távú fenntarthatóságát nézik. Ezen felül a bankok ellenőrzik az adósságállományt, és mérlegelik a korábbi hitelek törlesztésének megbízhatóságát. A kalkulátorok ezt az információt is szem előtt tartják, amikor összehasonlítják a különböző ajánlatokat.
Kamatok, kamatperiódusok és THM
A kamatperiódus kiválasztása jelentősen befolyásolja a havi törlesztőt és a teljes visszafizetendő összeget. A hosszabb kamatperiódus általában magasabb kamatfelárat jelent, de előre tervezhetőbb törlesztést ad. A változó kamatozású hiteleknél a kamatperiódusokon belül a kamat mértéke változhat, míg a fix kamatozású hiteleknél a törlesztőrészlet hosszú távon állandó marad. 2023-2024 óta a kormány által kért kamatplafonok és különböző akciók hatására a THM korlátozottabb lehet bizonyos termékeknél, de országos szinten ez bankonként változik.
Ha a kamatok a jövőben csökkennek, a törlesztőrészlet is csökkenhet, és fordítva. A THM tehát összefoglalja a kamatokon felüli költségeket is, és gyakran a szerződésben megjelenő összes költséget tartalmazza (folyósítási díj, értékbecslés díja, egyéb díjak). Döntsön mindenki a THM alapján, mert ez adja a teljes költség szemléletét a hasonlítás során.
Előtörlesztés, halasztott törlesztés és futamidő
Az előtörlesztés lehetősége hitelenek gyakran díjmentes vagy kedvezményes, azonban a feltételek adottak. A halasztott törlesztésnél türelmi időt lehet igénybe venni, amely általában 1-3 év lehet, és az elején csak kamatot kell fizetni. A futamidő meghosszabbításával vagy rövidítésével a havi törlesztő is módosulhat, és írásbeli szerződésmódosítás szükséges ehhez. Végül a futamidő hossza és a hitel célja határozza meg a havi terheket és a teljes visszafizetendő összeget.
CSOK és kormányzati támogatások hatása
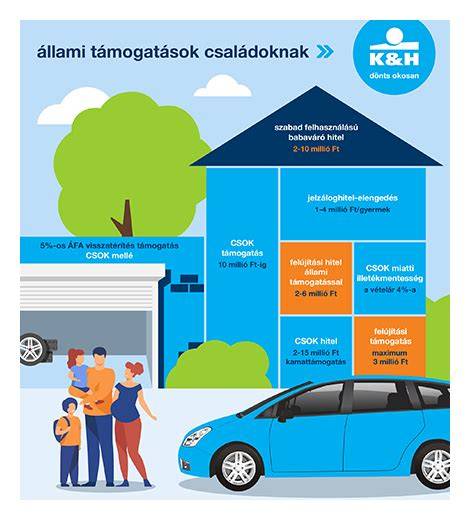
A különböző állami támogatások jelentősen befolyásolják a finanszírozási keretet. A CSOK és a Babaváró hitel kölcsönnél kedvező feltételeket kínálhat, és a falusi CSOK esetében vissza nem térítendő támogatás is elérhető. Emellett léteznek kamattámogatott konstrukciók (pl. CSOK Plusz) és egyéb állami programok, amelyek megnövelhetik a finanszírozási keretet. A zöld lakáshitelek esetében a kamatkedvezmények és a feltételek is eltérőek lehetnek. A konkrét feltételek bankonként és programonként változnak, ezért érdemes szakértő közvetítő segítségét kérni, hogy megtalálják a legkedvezőbb kombinációt.
Hogyan válasszunk lakáshitel kalkulátort?
A kalkulátorok közötti választás során fontos szempont a megadott paraméterek alapján kapott eredmények összehasonlítása: havi törlesztőrészlet, THM és a teljes visszafizetendő összeg. Ugyanakkor figyelembe kell venni a kamatperiódust, a futamidőt és a kiválasztott hitelcélokat is. Minden kalkulátor más-más eredményeket adhat, mert különböző banki kondíciókat és akciókat számolhatnak bele. Szakmai közvetítő segíthet személyre szabott ajánlatokat adni, és összehasonlítani a ténylegesen elérhető legkedvezőbb konstrukciókat. A közvetítői szolgáltatás gyakran díjmentes, mert a jutalékot a bank fizeti a hitel folyósítása után.
Áttekintés a végső összehasonlításhoz
Összegzésként a lakáshitel kalkulátorok fő elemei: hitelösszeg, futamidő, kamatperiódus, THM és a teljes visszafizetendő összeg. Emellett az ingatlanfedezet, az önerő, a JTM és az adóstárs bevonása mind befolyásolják a végső ajánlatot. Különböző bankok eltérő kondíciókkal dolgoznak, ezért érdemes több ajánlatot figyelembe venni, és akár közvetítő segítségével személyre szabott útmutatást kapni. A cél, hogy a lehető legolcsóbb és legbiztonságosabb konstrukció mellett döntsünk.
Lakáshitelek alapjai (első lakást vásárlóknak)
tags: #miert #mutat #mast #minden #lakashitel #kalkulator
Népszerű bejegyzések:
- Hogyan működik az első albérlet támogatása?
- Az osztatlan tanárképzés története: indulás és jelenlegi működés
- Mini kazán építése és használata: pellet kazánok telepítése lépésről lépésre
- Regi társasház belső csapadék-elvezetésének problémái – megoldási lehetőségek
- A Siófoki Járási Földhivatal kapcsolattartási adatai