
NAV albérlet bejelentés kötelezettség adózás: hogyan számoljuk ki az adót és hogyan jelentjük be
A cikk áttekinti az ingatlan-bérbeadás adózásával kapcsolatos legfontosabb tudnivalókat, és rávilágít arra, hogy mindkét módszer esetén a megállapított jövedelem után személyi jövedelemadót kell fizetni. Az SZJA kulcsa jelenleg 15%. A 10%-os költséghányad alkalmazásának lényege, hogy az ingatlan-bérbeadásból származó bevétel 90%-át kell jövedelemnek tekinteni.
Adóalap és adó mértéke bérbeadás esetén
- A bevétel után 15% SZJA-t kell fizetni negyedéves adóelőleg formájában. Az adóelőleg alapja a negyedévben megszerzett bevétel összege, a költségek figyelembevételével.
- A jövedelem az összegzett bevétel és a költségek különbségeként számolható ki. Költségek köre: közüzemi számlák, karbantartás, javítás, felújítás, értékcsökkenés (amortizáció) és egyéb igazolt kiadások.
- A jövedelem két módszerrel állapítható meg:
- 10%-os költséghányad levonásával (a bevétel 90%-a után adózik a tulajdonos);
- tételes költségelszámolás (számlákkal igazolt kiadások levezetése).
- Ha a bevétel olyan összeg, amelyet a bérlő fizet (például rezsi vagy közüzemi díj), akkor bizonyos kivételek vonatkoznak a bevételre. Például ha a bérleti szerződés fix összegben tartalmazza a rezsit is, az általában bevételként kezelendő.
Bejelentési kötelezettség és adószám
- Magánszemélyként ingatlan-bérbeadóként adószám nélkül is végezhet bérbeadási tevékenységet, ha a bérlő számlát nem kér, vagy a tevékenység nem adóköteles. Az adószám akkor szükséges, ha a bérbeadó:
- egyéni vállalkozó,
- olyan ingatlant ad ki, amelynek bérbeadása nem áfamentes,
- saját maga választja az áfaalanyiságot,
- közösségi adószám kiváltására kötelezett,
- számviteli bizonylat kiállítása helyett számlát vagy nyugtát állítana ki.
- Az adószámot a NAVON belül a T101 jelű nyomtatványon igénylik meg, leggyorsabban online ONYA (Online Nyomtatványkitöltő Alkalmazás) segítségével. Ha már van adószámod, akkor a lakáskiadás bejelentését az ingatlan bérbeadás új tevékenységként történő felvételével kell összekapcsolni.
- Az adóbevallásban az ingatlan-bérbeadásból származó jövedelmet feltüntetik, és a NAV évente elkészíti az adóbevallás-tervezetet az érintettek számára.
Számlázás és bizonylatok
- Az ingatlan bérbeadás áfamentes lehet, így számlát helyette számviteli bizonylat is kiállítható. Ebben feltüntetik a bérbeadás adatait, a bérlő nevét, az ingatlan címét és a bevétel időszakát.
- Áfaköteles bérbeadás vagy garázs alanyi adómentes bérbeadása esetén számlát kell kibocsátani.
- Ha a bérlő kéri a számlát, adószám szükséges. Ha nem, a magánszemély adóazonosítóval is adhatja ki a számlát vagy használhat számviteli bizonylatot.
Értékcsökkenés és tételes költségelszámolás
- Értékcsökkenési leírás: bekerülési érték alapján számolható, például egy 10,000,000 Ft értékű ingatlannál téglaépületre évi 2%-os kulccsal. Ezt a leírást az adóalapból levonhatja a bérbeadó.
- Tételes költségelszámolás: a ténylegesen felmerült költségek (rezsi, karbantartás, felújítás, egyéb kiadások) igazolt számlákkal levezethetők, és ebből adódóan csökken az adóalap.
- Különösen fontos, hogy a lakásbérbeadás során egyéb, nem igazolt költségeket nem lehet figyelembe venni a 10%-os költséghányadon felül.
Közüzemi díjak és rezsi átvezetése
- Ha a bérlő által fizetett rezsi vagy közüzemi díjak bevételnek minősülnek, akkor azokat bizonyos kivételek és részletek szerint kell megítélni. Ha a bérleti díj fix összegbe tartalmazza a rezsit, akkor ezt bevételként kezelik.
- Ha a bérbeadó magánszemélyként más helyen is bérel, és a bérbeadási idő meghaladja a 90 napot, a bérleti díj összegét és a költségeket összevont adóalapon számíthatja ki, ha a bérleti díjhoz kapcsolódó költségeket igazolja.
Sajátos esetek
- Garázs vagy parkoló bérbeadása esetén adózási szempontból más szabályok érvényesek lehetnek: adószám szükséges, és az adózás áfamentes vagy áfás lehet a körülményektől függően. Akoz a 12 millió forintos éves bevételi határig választható alanyi adómentesség is az áfa vonatkozásában.
- A magánszemély bérbeadónak a későbbi években előforduló visszatérítések és kedvezmények lehetőségei is felmerülnek, például 2022-től járó személyi jövedelemadó-visszatérítésről szóló rendelkezések.
Bejelentés és dokumentáció a NAV felé
- A bejelentés folyamata online, az ONYA rendszeren keresztül gyorsan és kényelmesen elintézhető. Ha adószám nélkül adja be a bérbeadó a tevékenységet, akkor számlát vagy számviteli bizonylatot ki kell állítania a bérlő kérésére. Ha adószámot használ, akkor a bizonylatokban feltüntetik az adószámot.
- A bejelentést követően NAV nyilvántartásba vesz bérbeadó magánszemélyként, és az adószámot elektronikus formában megküldi. A jövedelmet az éves SZJA-bevallásban kell feltüntetni.
- Az adóelőleg fizetése negyedévente történik, a következő hónap 12-eig. Ha kifizető (pl. vállalkozás) fizeti ki a bérbeadásból származó jövedelmet, akkor a kifizető vonja le az adóelőleget a nettó jövedelemből, és igazolást ad ki.
Gyakorlati példák és tippek
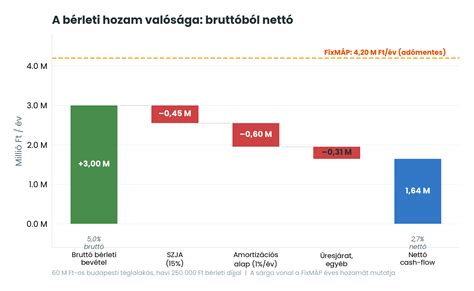
- Ha a bevétel éves szinten 3.000.000 Ft, és 10%-os költséghányadot választunk: a költséghányad 300.000 Ft, így adóalap és adó a bevétel 90%-ából számítódik ki.
- Ha tételes költségelszámolást választunk, és a bekerülési érték 10.000.000 Ft, 2%-os értékcsökkenést alkalmazva évente 200.000 Ft leírható az adóalapból.
- A lakás kiadásakor érdemes meghatározni, hogy érdemes-e adószámot kiváltani vagy sem, figyelembe véve a számlázási igényeket és az adózási lehetőségeket.
Fontos gyakorlati tanácsok a hosszú távú lakáskiadáshoz
- Érdemes írásos szerződést kötni a bérlőkkel, és dokumentálni a havi kifizetéseket (például átutalás és közlemény: dátum + „bérleti díj”).
- A korábbi években felmerült EHO-fizetési kötelezettség már nem aktuális, de a szociális hozzájárulási adó aktuális szabályait mindig érdemes ellenőrizni.
- A bevételekről és a költségekről érdemes táblázatban nyilvántartást vezetni, hogy a bevallásnál könnyen igazolható legyen minden tétel.
A NAV Online Számla rendszerébe történő bejelentkezés - MKVKOK INFORMÁCIÓS VIDEÓK
Meta információk
tags: #nav #alberlet #bejelentes