
Hova vallom az iparűzési adó kivetését: a székhely és a telephely kapcsolata a valóságban
A Magyar Államkincstár működteti az önkormányzati adóztatási feladatok ellátásához szükséges önkormányzati ASP rendszert, amelyen keresztül az adózók a helyi iparűzési adóval kapcsolatos ügyeiket is intézhetik. Az E-önkormányzat portálon keresztül számos elektronikus ügyintézéshez szükséges szolgáltatás érhető el. Kiválasztható az illetékes önkormányzat és az ügytípus, amellyel kapcsolatban el szeretnénk járni, sőt nyomon is követhető a folyamatban levő ügy ügyintézési állapota. A portálon elérhetőek a választott önkormányzat nyilvántartásában szereplő adóbevallások, például a helyi iparűzési adóbevallás.
A HIPA alapelvei és kihatásai
A helyi iparűzési adó (HIPA) bevezetéséről és mértékéről - legfeljebb 2% - a települési önkormányzat dönt. Az ebből származó bevétel az adott település működését, fejlesztéseit támogatja. A HIPA bevallás a Nemzeti Adó- és Vámhivatal által biztosított ÁNYK programon keresztül nyújtható be. Az adózók az önkormányzati adóegyenlegeiket (ideértve a HIPA-t is) az E-önkormányzat portálon keresztül bármikor ellenőrizhetik. Ha az adózóknak a helyi adófizetési kötelezettségük egyösszegű megfizetése nehézséget okoz, a HIPA esetén is - bármikor, de évente legfeljebb egy alkalommal - lehetőségük van fizetési könnyítés igénylésére. Fennálló tartozás esetén érdemes élni ezzel a lehetőséggel, mivel így elkerülhető a további pótlék felszámítása és az esetleges végrehajtási eljárás.
Jogszabályi keretek és meghatározó tételek
A HIPA-ra vonatkozó jogszabályok: az adózás rendjéről szóló 2017. évi CL. törvény; a helyi adókról szóló 1990. évi C. törvény (a továbbiakban Htv.). A Htv. 37. § (1) bekezdése alapján a vállalkozó azon önkormányzat illetékességi területén végez iparűzési tevékenységet, ahol székhellyel, telephellyel rendelkezik, függetlenül attól, hogy tevékenységét részben vagy egészben székhelyén, telephelyén kívül folytatja. A Htv. 9. § (1) bekezdése alapján HIPA-ügyben annak a helyi önkormányzatnak az adóhatósága jár el első fokon, amelyik az adót bevezette.
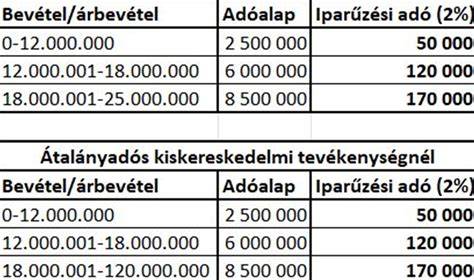
Az adóalap meghatározásánál figyelembe veendő fő elemek: az előző év nettó árbevétele, az anyagköltség, az eladott áruk beszerzési értéke, az alvállalkozói és közvetített szolgáltatások költségei, a kutatás-fejlesztés közvetlen költségei. 2023-tól lehetőség van az egyszerűsített adóalap választására a HIPA fizetése során, ha éves nettó árbevétel nem haladja meg 25 millió forintot. Ezzel az adminisztráció csökken, ugyanakkor továbbra is meg kell osztani az adóalapot a székhely és a telephely(ek) szerinti önkormányzatok között.
Székhely és telephely: mit jelent az iparűzési adóban?
A helyi adókról szóló törvény szerint az adóalany a székhelye és/vagy telephelye szerint adózik az adott önkormányzatnál. A telephely fogalma tágabb, mint a cégtörvény telephelyfogalma, és magában foglal többféle létesítményt és tevékenységet, például gyárat, üzemet, irodát, raktárt, vagy akár telepítést is. Ennek megfelelően a telephelyek alapján külön-külön számolják ki az adóalapot és az adót az egyes önkormányzatoknál. A székhely tehát nem feltétlenül egyezik meg a tényleges ipari tevékenység helyével, de az adókötelezettség úgy alakul, hogy a székhely szerinti önkormányzat állandó jellegű iparűzési adókötelezettséggel rendelkezik, és így a telephelyek megosztására is sor kerülhet.
Példaszintézis: székhelyváltás és megosztási kötelezettség
Ha egy vállalkozás több önkormányzat illetékességi területén végez állandó jellegű iparűzési tevékenységet, akkor az adó alapját meg kell osztania a székhely és a telephely(ek) szerinti települési önkormányzatok között. Ez a megosztás akkor is kötelező, ha az érintett önkormányzat területén nem létezik helyi iparűzési adó, de a megosztási kötelezettség itt is fennáll. A Htv. Melléklete alapján a 2019-től kezdődő adóévre vonatkozó szabályok szerint komplex megosztási módszert kell alkalmazni, ha a vállalkozó adóévi nettó árbevételének meghatározott összetevői a megosztást igénylik (például személyi jellegű ráfordítás vagy eszközérték arányos megosztása). A megosztási módszert nem a vállalkozó döntése határozza meg, hanem a törvényi keretek alakítják ki.
Gyakorlati útmutatás székhely-változtatások esetén
Ha a vállalkozó székhelyet vált, mind a régi, mind az új székhely szerinti önkormányzatoknál állandó jellegű iparűzési adókötelezettség keletkezik. A példák szerint a régi önkormányzat bevallása alapján fizetett előlegek nem annulálódnak automatikusan, így érdemes lehet bevallási módosítást kérni a jogosultságok megváltoztatásakor. Az új önkormányzat felé szintén fennáll az előlegfizetési kötelezettség, és a bevallás benyújtásának esedékessége utáni időszakban kell teljesíteni. A székhelyváltás során az előlegfizetés ütemezése összetett lehet, ezért gyakorlati megoldás lehet az előlegek mérséklése, hogy elkerülhető legyen a felesleges kifizetés.
Megosztási és telephely-elhatározások különleges esetekben
Előfordulhat, hogy egy cég székhelye olyan településen van, ahol nincs iparűzési adó fizetési kötelezettség. Ilyenkor is fennáll a megosztási kötelezettség, ha az adóévi nettó árbevétel alapján az egyes települések között megoszlik az adóalap. A mellékletek részletesek és összetettek lehetnek: a Htv. melléklete alapján a 2.2. és 2.4. pontok, valamint a 7. pont szabályozza a külföldi településen végzett tevékenységek és az adóalap megosztását. Amennyiben a vállalkozó több önkormányzat illetékességi területén végez állandó jellegű iparűzési tevékenységet, a megosztás kötelezettsége érinti Magyarországon lévő önkormányzatokat is, sőt külföldi települések is érintettek lehetnek a melléklet szabályai szerint.
Összefoglaló gyakorlati megállapítás
- A székhely alapján fizetendő iparűzési adó az önkormányzatnál keletkezik, és esetenként a telephelyek alapján történik a megosztás az egyes önkormányzatok között.
- A telephely fogalma tágabb, mint a cégtörvény szerinti telephely, így több létesítmény is adóalapot képezhet az érintett önkormányzatoknál.
- A megosztási módszer nem a vállalkozó szabad döntése, hanem kötelezően alkalmazandó törvényi szabályozáson alapul.
- Az aktuális adókulcsok és adózási kötelezettségek mindig önkormányzati rendeleten múlnak és érdemes évente ellenőrizni az adott település szabályait.
A cikkben bemutatott rendszertan és fogalmak alapján fontos, hogy a vállalkozások pontosan értelmezzék, mely önkormányzatokra vonatkozik az iparűzési adó megosztása, és miként lehet az előírt határidőket és kötelezettségeket betartani. A Htv. és a vonatkozó jogszabályok alapján a székhely és a telephely fogalma különböző hatósági területeket érinthet, ezért a helyi adóztatási folyamatok esetén alapos jogi és számviteli elemzés szükséges.
Az adóalap megosztásának és a bevezetendő intézkedéseknek a célja a helyi önkormányzatok bevételi forrásainak igazságos és hatékony kezelése, amely közvetlenül befolyásolja a települések infrastrukturális fejlesztéseit és szolgáltatásait. A jogszabályi változások nyomon követése érdekében érdemes figyelemmel kísérni az aktuális Htv. módosításokat és az önkormányzati rendeleteket.
tags: #nem #a #szekhelyen #van #a #foldterulet