
A nemleges adóigazolás és illeték mértéke: részletes útmutató a budavári önkormányzat és kapcsolódó jogszabályok alapján
A szöveg a túlfizetések kezelési módjairól, az adóhivatalhoz történő kérelmekről, a fizetési könnyítésekről és a helyi adókhoz kapcsolódó eljárásokról ad összefoglalót. Megtárgyalja többek között a fennálló tartozás és túlfizetés közti különbséget, az adó-visszaigénylés lehetőségeit, a nyomtatványokra vonatkozó előírásokat, valamint a díjakat és kedvezményeket különböző adónemek esetén.
Túlfizetés, visszaigénylés és átvezetés
Azokban az esetekben, mikor az adózó fizetési kötelezettségénél nagyobb összegű adót fizet be, visszamenőlegesen jóváírásra került sor, esetleg téves befizetést teljesített, túlfizetése keletkezik az adott számlán. Jogszabály alapján, ha az adózónak adótartozása nem áll fenn, és bevallási kötelezettségeinek eleget tett, rendelkezhet a fennmaradó összeg visszatérítéséről vagy - saját - önkormányzati számlájára történő átvezetéséről (pl. más adónemben később esedékes kötelezettségére).
Tartozás fennállása esetén a túlfizetés nem igényelhető vissza, a tartozás erejéig kerül elszámolásra és átutalásra az adott számlára. Az adó-visszaigénylést, vagy az átvezetést az önkormányzati adóhatóságnál erre a célra rendszeresített nyomtatványokon teheti meg az adózó. A túlfizetés visszaigénylésének feltétele az adózó nyilatkozata arra vonatkozóan, hogy más adóhatóságnál nem áll fenn köztartozása. Köztartozás fennállása esetén az adózó részére nem teljesíthető a kiutalás.
A túlfizetés kiutalását a magánszemély adózó kérheti bankszámlájára vagy lakcímére. Gazdálkodó szervezetek részére csak a cégnyilvántartásban bejelentett bankszámlájukra teljesíthető a kiutalás.
Az érintett jogszabályi kör
Az adózás rendjéről szóló 2017. évi CL., a Dáp.tv. alapján elektronikus ügyintézésre köteles adózó, valamint a digitális államról és a digitális szolgáltatások nyújtásának szabályairól szóló 2023. évi CIII. törvény, és az ehhez kapcsolódó rendeletek határozzák meg az ügy intézésének módját, határidőit és formáit. Az ügy kérelemre indul, benyújtható az E-Önkormányzat portálon keresztül elektronikus formában, illetve levélben vagy személyesen az ügyfélszolgálaton.
Az adóhatóság elektronikus úton tart kapcsolatot azzal az adózóval, aki a Dáptv. alapján elektronikus ügyintézésre köteles. Az ügyintézési határidő az adatbejelentés megérkezését követő napon kezdődik.
Építmények, adók és kedvezmények Budapesten
Budapest I. kerületének illetékességi területén lévő adókötelezettségek közé tartozik a lakás és a nem lakás céljára szolgáló építmény adózása. Az adó alanya az építmény tulajdonosa az év első napján; több tulajdonos esetén a tulajdonosok arányában adóalanyok. Az adó mértéke, kedvezményei és mentességei a helyi rendeletekben, például a Budapest I. kerület Budavári Önkormányzat Képviselő-testületének 23/2015. (XI.19.) önkormányzati rendeletében találhatók meg. Az adóalany köteles adatbejelentést tenni az adókötelezettség keletkezését vagy változását követő tizenöt napon belül.
A helyi adókról szóló 1990. évi C. törvény és az adóigazgatási rendtartás szerinti előírások alapján az adóztatás részletei, kedvezmények és mentességek alkalmazása a helyi önkormányzat hatáskörébe tartozik. A feladatszabályok között szerepel az adózási eljárások részletszabályainak, nyomtatványok tartalmának és kiadásának meghatározása is.
Adóztatási lehetőségek és fizetési könnyítés
Az adóhatóság a fizetési halasztásról és részletfizetésről szóló kérelmet elbírálja. A fizetési könnyítés akkor engedélyezhető, ha a fizetési nehézség a kérelmezőn nem felróható, és kilátás van a későbbi megfizetésére. A könnyítés nem vonatkozik már beszedett helyi adóra vagy idegenforgalmi adóra, és köztartozásokra sem érhető el ilyen lehetőség.
A természetes személy kérelmére a tartozás mérsékelhető vagy elengedhető, ha a fizetési kötelezettségek teljesítése a vele élő hozzátartozók megélhetését veszélyezteti. A vállalkozási tevékenységet folytató természetes személyek esetén pedig a pótlék- és bírságtartozást mérsékelhetik vagy elengedhetik bizonyos körülmények között.
Általános szabályként a magánszemélyek részére legfeljebb 2 millió forint összegig automatikus 12 havi részletfizetés automatikus megállapítása lehetséges, amennyiben megfelelnek a törvényi feltételeknek; a részletfizetés előzetesen is engedélyezhető a befizetés elmaradása esetén. A részletfizetés lehetősége bármikor kérhető, legfeljebb évente egyszer.
Illetékek és adóigazolások
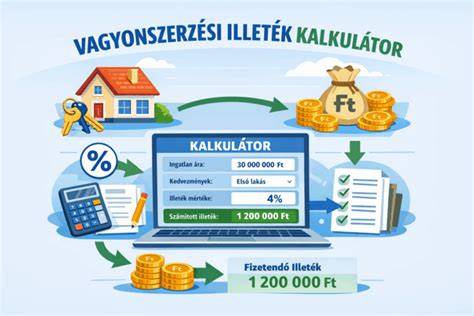
A visszterhes vagyonátruházási illeték mértéke és alapja több tényezőtől függ: ingatlanvásárlások esetén általánosan 4% a forgalmi érték után; nagyobb ingatlanoknál az első 1 milliárd forintig 4%, az ezen felül pedig 2% lehet, de ingatlanonként legfeljebb 200 millió forinttal korlátozva. Ingatlanhoz kapcsolódó vagyoni értékű jogok esetén a szabályok hasonló elv szerint érvényesülnek, az érték arányában.
Gépjármű vásárlásakor az illeték mértéke a gépjármű súlyától és a jármű életkorától függ; az új autókkal és a használtakkal kapcsolatos költségek között eltérés lehet. SZOMORÚAN, de az illetékmentesség és kedvezmények köre is tágabb lehet rokoni kapcsolatok vagy CSOK kedvezmények esetén.
A CSOK és a CSOK Plusz, illetve a fiatalok első lakás vásárlására vonatkozó kedvezmények, a családi adó- és illetékkedvezmények közé tartoznak, amelyek csökkenthetik vagy akár mentessé tehetik a fizetendő illetéket, feltéve hogy a feltételeket teljesítik. Megkíséltethető a CSOK kedvezmény bevonása és a Pótló vétel kedvezménye a korábbi lakás értékének a megvásárolt lakás értékhez viszonyított különbözetének figyelembevételével.
Első lakás és diákok, fiatalok adókedvezménye
A fiatalok számára az első lakás vásárlásakor adott kedvezmény lehet 50%-os illetékkedvezmény, amennyiben az ingatlan forgalmi értéke nem haladja meg a 15 millió forintot, ha a korábbi tulajdonhányad nem lépett át 50%-ot, és más feltételeket is teljesítenek. Ebben az esetben a fizetendő illeték mértéke a normál 4%-os helyett 2% lehet az első lakás megszerzése esetén.
Első ingatlan vásárlásakor 12 havi részletfizetés is választható a vételár és életkor függetlenül, de ezt külön kérelmezni kell a NAV-hoz. Az illetékfizetés alóli mentességet, kedvezményt vagy részletfizetést a B400-as NAV adatlapon kell kérni.
Autóátírási illeték és egyéb költségek
Autóvásárlás esetén az illeték befizetése általában 15 napon belül esedékes. Az autóátírással kapcsolatos költségek közé tartozik az eredetiségvizsgálat díja, a törzskönyv és forgalmi beszerzésének díja, valamint az illetékek aránya. Az illetékmentességek közé tartozik például a rokonok közötti egyeneságú átadás és a válás esetén tapasztalható adóalanyiság megszűnése utáni átadás.
Gyakori kérdések
- Fontos kérdés: a telekvásárlás után indul-e az építés? Igen, a NAV adatbázisa alapján az adásvétel után azonnal indulhat a folyamat.
- Csak a fiatalok kérhetnek részletfizetést? Nem; bárki kérhet maximum 1 millió forint adótartozásra 12 hónapos részletfizetést, a feltételeknek megfelelően.
- A gépjármű adó és a regisztrációs adó különböznek; a regisztrációs adót a forgalomba helyezéskor, az illetéket a tulajdonosváltáskor kell megfizetni.
Gyakorlati tanácsok
Érdemes előzetesen kiszámolni a várható illetéket például egy vagyonszerzési illeték kalkulátor használatával. A kedvezmények és mentességek közé tartozik a CSOK, az első lakás kedvezménye, a cserét pótló vétel kedvezménye és az illetékmentesség különböző feltételek mellett. A NAV B400-as nyomtatvány kitöltésével igényelhető a kedvezmény vagy a részletfizetés.
How to Calculate Sales Tax | Math with Mr. J
| Adónem | Alap | Nagyobb értékű ingatlanok esetén | Kedvezmények |
|---|---|---|---|
| Visszterhes vagyonátruházási illeték (ingatlan, gépjármű) | 4% az első 1 Md-ig | 2% a felső részre, max 200 millió/ingatlan | |
| Autó átírási illeték | 100% az adott gépjárműtől függ | - | |
| Első lakás kedvezmény | - | 50% illetékkedvezmény 15 millió forintos határig | |
| CSOK kedvezmények | - | Mentességek és kedvezmények meghatározott feltételekkel |
Összefoglaló a kötelezettségekről és igazolásokról
Az általános adóigazolás tartalmazza az adózónak az igazolás kiadásának napján fennálló adótartozását, a behajthatatlanság címén nyilvántartott, de el nem évült tartozást, és az előírt bevallási kötelezettségek elmulasztását. A nemleges adóigazolás igazolja, hogy az adózónak nincs nyilvántartott tartozása és végrehajtásra vagy visszatartásra átadott köztartozása. Az adóigazolás kézbesítése hivatalos iratként vagy elektronikus úton történik.
tags: #nemleges #adoigazolas #illetek