
Önkormányzati teleken ingatlan bérleti díj: szabályok, pályáztatás és adózási támpontok
Az önkormányzati és állami tulajdonban lévő helyiségek bérbeadása után február 1. és június 30. között a bérbeadó nem követelheti a bérleti díjat. Ugyanezen rendelkezés szerint azon vállalkozások sem kérhetnek bérleti díjat, amely vállalkozásokban többségi befolyással rendelkezik az állam és az önkormányzat. Fontos, hogy csak azon bérlőt illeti meg a bérletidíj-mentesség, aki bizonyos - a 52/2021. (II. 9.) Korm. rendelkezéseknek megfelelő feltételeknek megfelel.
Bérleti díjra és adózásra vonatkozó főbb szabályok
Az Áfa tv. 14. §-a az ingyenes használatba adást is adóztatja akkor, ha a használatba adott helyiség vásárlásakor vagy építésekor az adó levonható volt. A NAV közzétett álláspontja szerint az ingyenes parkolási szolgáltatás esetén a 2011. évi CXCIV. törvény [Stabilitási tv.] 28/A. § szerint az adót nem kell megfizetni. Mivel az ingyenes parkolással teljes jogszabályi és tényállási analógiát mutat az ingyenes helyiség bérbeadás, így álláspontunk szerint ez esetben sem kell az adót megfizetni.
Amennyiben az adott időszakra már kiállításra került számla, úgy azt nem szükséges érvénytelenítni, azonban a rajta szereplő adót nem kell megfizetni. Az Áfa tv. bérbevevő személyétől, jogállásától függetlenül alkalmazandó szabályokat tartalmaz. Az ingatlan-bérbeadás az Áfa-tv. 86. §-a (1) bekezdésének l) pontja értelmében adómentes szolgáltatás, ugyanakkor ez az adómentesség az ingatlanok idegenforgalmi, turisztikai célú hasznosítására már nem terjed ki.
Az Áfa-tv. 86. §-a (2) bekezdésének a) pontja rögzíti is ezt a megkülönböztetést, amikor úgy fogalmaz, hogy az olyan bérbeadásra, amely tartalma alapján kereskedelmi szálláshely-szolgáltatás nyújtásának minősül, nem alkalmazható a főszabály szerinti adómentesség, tehát a kereskedelmi szálláshely-szolgáltatás az áfa rendszerében áfaköteles tevékenységnek minősül, amelyet az Áfa-tv. kedvezményes, 5 százalékos adókulcs alá sorol.
Ingatlan-bérbeadás és kereskedelmi szálláshely-szolgáltatás elhatárolása
Az ingatlan-bérbeadás és a kereskedelmi szálláshely-szolgáltatás elhatárolására az alábbi szempontokat adjuk. Fontos hangsúlyozni, hogy nem attól függ az 5%-os adókulcs alkalmazandósága, tehát az áfafizetési kötelezettség keletkezése, hogy a szállóvendég látogatása turisztikai célú-e, hanem hogy az adóalany által nyújtott szolgáltatás alapvetően turisztikai jellegű-e.
Kereskedelmi szálláshely-szolgáltatás esetén általában rövid távú tartózkodásról van szó, amelyhez gyakran kapcsolódnak kiegészítő szolgáltatások, pl. takarítás, ágyneműhasználat, és a rezsiköltségek díját a szállás ellenértéke jellemzően tartalmazza. Ingatlan-bérbeadásnál jellemzően hosszabb távú szálláshely-szolgáltatás valósul meg, amelyhez kiegészítő szolgáltatások általában nem tartoznak, és a rezsiköltségek díja a bérlőt terheli.
Amennyiben a szálláshely a 173/2003. Korm. rendelet szerinti nem üzleti célú közösségi szabadidős szálláshelynek minősül, akkor a szálláshelynek nem kell a Nemzeti Turisztikai Adatszolgáltatási Központban regisztrálni. Ha a szálláshely nélkülözi az idegenforgalmi jelleget, mint a kereskedelmi szálláshely-szolgáltatás alapvető kritériumát, akkor az az Áfa-tv. 86. §-a (1) bekezdésének l) pontja szerinti ingatlan-bérbeadás.
Magánszemélyek és vállalkozások adózási vonatkozásai ingatlan bérbeadásakor
Ingatlan bérbeadásának alapvető szabályai szerint a személyi jövedelemadóról szóló 1995. évi CXVII. törvény (Szja tv.) meghatározza a bérbeadásból származó bevételek adózását. Az e jogcímen megszerzett bevételeket a bevételi nyilvántartásba kell bejegyezni. Az adó mértéke bizonyos esetekben 16 százalék, illetve a szabályok szerint a bevétel megállapítása során költségként legfeljebb a bevétel 50 százalékát veheti figyelembe a bérbeadó magánszemély.
Az Art. rendelkezései szerint a bejelentési kötelezettséget az adóhatósághoz kell benyújtani, és az állami adóhatóság a bejelentkezés alapján adószámot állapít meg a bérbeadó részére. Az Szja tv. 17. bekezdése szerint a bérbeadásból származó bevétel adózása tekintetében egyes választási lehetőségek is élhetők (pl. átalányadózás), amelyek alkalmazásáról a jogszabályok részletesen rendelkeznek.
Önkormányzati bérleti jogviszonyokra vonatkozó helyi szabályok (példa: lakás- és helyiségbérlet)
A rendelet alkalmazása során a lakások és helyiségek bérletére, valamint elidegenítésükre vonatkozó egyes szabályokról szóló 1993. évi LXXVIII. törvény előírásai szerint a bérbeadói jogkör gyakorlója a Képviselő-testület. A bérlő a lakbért a szerződésben meghatározott időpontban köteles a bérbeadó részére megfizetni. Ha a felek a lakbérfizetés időpontjában eltérő módon nem állapodnak meg, a bérlő a lakbért havonta előre egy összegben, legkésőbb a tárgyhó 15. napjáig köteles megfizetni.
A bérbeadó által megbízott személy(ek) szükség szerint - az arra alkalmas időpontban, évente legfeljebb kettő alkalommal - ellenőrzi a lakás rendeltetésszerű használatát, valamint a szerződésben foglalt kötelezettségek teljesítését. Ha a bérbeadó az ellenőrzés alkalmával megállapítja, hogy a bérlő nem tartja be a bérleti szerződésben foglalt kötelezettségeit úgy ennek tényéről a helyszínen jegyzőkönyvet készít a bérlő jelenlétében.
A lakásbérleti szerződés időtartama alatt a bérlő köteles életvitelszerűen a lakásban lakni. A bérlő a lakást, vagy a lakás egy részét albérletbe nem adhatja, a lakás használatát sem részben, sem egészben másnak semmilyen jogcímen át nem engedheti. A bérlő a lakásból történő két hónapot meghaladó távollétét és annak időtartamát, okát a szükséges igazolások egyidejű csatolásával, írásban a bérbeadó felé köteles bejelenteni.
Pályázat önkormányzati ingatlan bérbeadására: részletes példaként Budaörs
Budaörs Város Önkormányzata nyilvános pályázatot hirdetett a 9578 helyrajzi számú, természetben Budaörsön, a Cserebogár utca 25. szám alatt található, 1049 m2 területű önkormányzati tulajdonú ingatlan rekreációs célú bérbeadás útján történő hasznosítására. Budaörs Város Önkormányzata 3 éves határozott időtartamra bérbe kívánja adni az ingatlant.
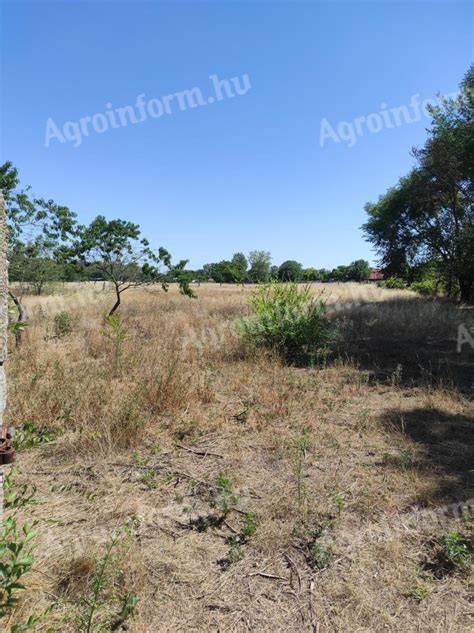
Az ingatlan Budaörs Frankhegy városrészében található. Környezetében játszótér, beépítetlen telkek és kis üdülő épületek találhatók. Az úttest az ingatlan előtt aszfaltozott, egysávos, járda nincs. Az utcában elektromos és vízvezeték van. Személygépkocsival parkolni az ingatlan előtt az utcán és az ingatlan területén lehet.
A telek szabálytalan, hosszúkás, sokszög, hossztengelyének tájolása megközelítőleg É-D-i, felszíne a hegyoldalnak megfelelően emelkedik. A terület rozsdás drótfonattal bekerített, több helyen lyuk tátong a vadállatok rongálásának köszönhetően. Az ingatlannak személy- és gépkocsi bejárati kapuja van. Az utcáról az e-közmű térkép szerint az elektromos vezeték csatlakozik, a víz bevezetése folyamatban van.
Az ingatlanon álló hétvégi ház: A telken egy 1970 körül épült, lapostetővel készült 18 m2-es épület áll. A nyílászárók szárnyai hiányoznak, az épület nem zárható. Ajtók, ablakok nincsenek, csak a keretük maradt a házban. Az épületben egy helyiség van, belmagassága 2,22 m. A ház északi oldalához egy 3,5 m2-es külső WC-t építettek, mely felújításra szorul.
A terasz 19 m2, déli irányba panorámás. A terasz sarkában ciszternát alakítottak ki, vékony lemez takarja, balesetveszélyes. A korlát oszlopai elhajlottak, a deszkák korhadtak, veszélyesek. Az ingatlanon található pince: a telek völgy felé eső részén egy különálló pincét alakítottak ki. Bejárata 0,75 x 1,30 m, belmagassága 1,8 m. Oldalai betonból készültek, földes padlójú, száraz, ajtaján meglátszik az idő és az elhanyagoltság nyoma.
Az ingatlanon álló szerszámos kamra: az utcával párhuzamosan egy 6 m2-es deszkából készült, földes padlójú, bitumenes hullámlemez fedésű kamra található, amely belmagassága a tető dőlése miatt 1,60-1,70 m. Deszkafala és ajtaja megerősítésre szorul. Elektromos vezeték ehhez az építményhez is kiépített, melyet nagy valószínűséggel a vízóraakna kialakításakor elszakítottak a munkások.
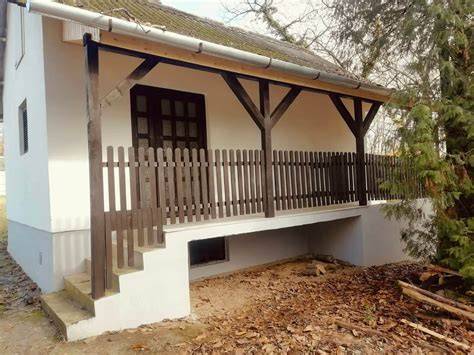
Az épület jelenlegi állapotában rendeltetésszerű használatra nem alkalmas, felújításra, a felépítmények megerősítésre szorulnak. Az ingatlan igény szerint a kiíróval egyeztetett időpontban a helyszínen megtekinthető.
A bérbeadás célja, karbantartás és beruházások
A bérbeadás célja: rekreációs-mezőgazdasági célú tevékenység folytatása az ingatlanon. Bérlő a bérleti időtartam alatt köteles rekreációs célra használni, a növényvédelmi előírások szerint az ingatlant gondozni, karbantartani, állagának megóvásáról gondoskodni!
Bérlő az ingatlanon felújításnak, beruházásnak minősülő tevékenységet csak Bérbeadó előzetes írásbeli hozzájárulása alapján végezhet oly módon, hogy Bérlő és Bérbeadó a Bérlő által elvégezni szándékozott felújítási, beruházási munkákról és azok bekerülési értékéről előzetesen írásbeli megállapodást kötnek egymással. Fenti értéknövelő felújítások, beruházások elismert költségei tekintetében az Önkormányzat bérbeszámítási jogot biztosít Bérlő számára úgy, hogy Bérlő a bérleti díj 50 %-ának megfelelő összeget fizeti mindaddig, amíg költségei beszámításra nem kerülnek.
A felújításhoz esetlegesen szükséges hatósági, szakhatósági és közmű engedélyek beszerzése Bérlő feladata. Bérlő felelősséget vállal az elvégezett munkák szakszerűségéért a hatályos jogszabályoknak és a magyar szabványoknak megfelelően. Bérlő az általa elvégzett felújítási, beruházási költségeinek Bérbeadó által történő megtérítésére semmilyen jogcímen nem támaszthat igényt abban az esetben, ha a bérleti jogviszony hamarabb megszűnik.
Közüzemi díjak, szerződés időtartama, bérleti jogok
A közműszolgáltatás rendelkezésre állásának biztosítása Bérlő feladata és költsége. Bérlő köteles a közüzemi órákat a saját nevére átíratni és a közüzemi költségeket határidőben megfizetni. A bérleti szerződés határozott, 3 éves időtartamra szól.
Bérlő a bérleti szerződésből fakadó jogait nem ruházhatja át, az ingatlant nem adhatja albérletbe, vagy más jogcímen használatba, gazdasági társaságba nem viheti be. Bérbeadó jogosult előzetes értesítést követően ellenőrizni az ingatlant.
Bérleti díj, óvadék, pályázati feltételek és elbírálás
A havi bérleti díjra a pályázónak kell ajánlatot tenni. A havi bérleti díj minimális mértéke: 23.253,- Ft + ÁFA/hó. A bérleti díj minden évben emelkedik a tárgyévet megelőző évre vonatkozóan a KSH által közzétett inflációs ráta mértékével. A bérleti díj emelésére első alkalommal 2027. január 1. napján kerül sor.
A pályázati óvadék összege a megajánlott bruttó bérleti díj 3 havi összege. A pályázaton az vehet részt, aki a benyújtás határidejéig a pályázati óvadékot megfizeti. Nem jár vissza a pályázati óvadék, ha a nyertes pályázó az ajánlati kötöttség időtartamának lejárata előtt ajánlatát visszavonta, a szerződés megkötése neki felróható, vagy az ő érdekkörében felmerült más okból meghiúsul.
A nyertes pályázó által befizetett pályázati óvadék összege a bérleti szerződés megkötésével szerződéses óvadéknak minősül. Az óvadék visszajár a szerződés bármely okból történő megszűnése esetén, amennyiben a bérleti szerződésben foglaltak szerint annak felhasználására nem került sor. A befizetett pályázati óvadék sikertelen pályázat vagy a pályázat eredménytelenné nyilvánítása esetén 15 munkanapon belül a letevő részére visszafizetésre kerül.
A pályázat nyertese az a pályázati résztvevő, aki a pályázati feltételeknek megfelel és a legmagasabb összegű bérleti díjra tesz ajánlatot. A pályázatok elbírálásáról a Képviselő-testület illetékes bizottsága a benyújtás végső határnapjától számított 60 napon belül dönt, az eredményről a döntést követő 8 napon belül tájékoztatja a pályázókat.
Felmondás és egyéb jogi rendelkezések
Mindkét fél jogosult a szerződést rendes felmondással, indokolási kötelezettség nélkül, a hónap utolsó napjára felmondani. A felmondási idő 2 hónap. A Ptk. vonatkozó rendelkezéseinek, illetve a szerződéses kötelezettségek súlyos megszegése esetén Bérbeadó azonnali hatályú, rendkívüli felmondással élhet. Bérlőnek a bérleti szerződésben vállalnia kell, hogy felmondási idő végére kiüríti és elhagyja az ingatlant.
Gyakorlati ajánlások bérlőknek és bérbeadóknak
- Figyeljék a törvényi időszakokat: február 1. és június 30. közötti bérleti díjkövetelési tilalom érintheti az önkormányzati és állami helyiségek bérbeadását.
- Adózási szempontból tisztázzák a szolgáltatás jellegét (ingatlan-bérbeadás vs. kereskedelmi szálláshely), mert ez határozza meg az ÁFA-kötelezettséget.
- Ha felújítást tervez a bérlő, köteles előzetes írásbeli hozzájárulást kérni és írásbeli megállapodást kötni a bekerülési értékről a bérbeadóval.
- A pályázatoknál tartsák be a formai és határidőbeli előírásokat: hiánypótlásra egyszer van lehetőség, és a hiánypótlási határidő nem hosszabbítható meg.
- Az óvadékot és a bérleti díj összegét jól kalkulálják be (minimális havi bérleti díj és a 3 havi óvadék követelménye).
| Elem | Jellemző / szabály |
|---|---|
| Bérleti díjmentesség időszaka | február 1. - június 30. (önkormányzati és állami helyiségek) |
| Minimális havi bérleti díj (példa) | 23.253,- Ft + ÁFA/hó (Budaörs pályázat) |
| Óvadék | a megajánlott bruttó bérleti díj 3 havi összege |
| Szerződés időtartama (példa) | 3 év határozott időtartam (Budaörs pályázat) |
| ÁFA alkalmazás | Ingatlan-bérbeadás alapvetően adómentes; kereskedelmi szálláshely áfaköteles (5%) |
tags: #onkormanyzat #telken #ingatlan #berleti #dij