
OTP Lakástakarék és Tesco utalvány: hogyan használd ki a lakáscélú megtakarítás lehetőségeit
Több százezer forintot is veszíthetsz, ha nem tudod, mire használhatod fel a lakástakarékodat. A lakástakarék felhasználása ma már sokkal többet jelent, mint pusztán egy lakás megvásárlásához összegyűjteni a szükséges önerőt. Egyre többen fedezik fel, hogy mennyi mindenre nyújt lehetőséget ez a megtakarítási forma: a felújítástól kezdve a napelem telepítésen át egészen a hozzátartozók támogatásáig. A lakástakarék, vagy röviden LTP, egy olyan speciális megtakarítási forma, amely kifejezetten lakáscélokra lett kitalálva. A lakástakarék előnye, hogy teljesen biztonságos, hiszen az Országos Betétbiztosítási Alap (OBA) védi a befizetéseidet, ráadásul a teljes megtakarítás adómentes. Jelenleg három szolgáltató terméke közül választhatsz, amelyeket akár a Bankmonitoron keresztül is elindíthatsz. Bár a lakástakarék felhasználása évről évre egyre rugalmasabb, sokan még mindig úgy gondolják, hogy ez a megtakarítás kizárólag lakásvásárlásra jó. Egy másik gyakori tévhit, hogy a felhasználás bonyolult, rengeteg papírmunkával jár, vagy csak új lakásra lehet elkölteni. Az egyik legnagyobb előrelépés az elmúlt években, hogy a lakástakarék felhasználása még rugalmasabbá vált. Egyre többen választják például azt, hogy a megtakarításukat napelemes rendszer telepítésére fordítják. A lakástakarék felhasználása nemcsak új lakáscélok megvalósítására, hanem meglévő lakáshiteled visszafizetésére is kiváló lehetőség. Sokan nem tudják, hogy az LTP-ből összegyűlt összeget akár előtörlesztésre vagy végtörlesztésre is fordíthatod, vagyis csökkentheted, illetve teljes egészében visszafizetheted a fennálló lakáshiteledet. Ez különösen előnyös lehet, ha szeretnéd mérsékelni a havi törlesztőrészletedet, vagy gyorsabban szabadulnál meg a hiteltől. Ha pedig a családodra is gondolnál, jó hír, hogy a lakástakarékból már nemcsak a saját, hanem közeli hozzátartozóid - például gyermeked, szüleid vagy házastársad - otthonát is fejlesztheted. Sokan tartanak attól, hogy a lakástakarék felhasználása bonyolult adminisztrációval jár. A jó hír az, hogy a 2023 után kötött szerződések esetében már elég egy egyszerű nyilatkozat arról, hogy lakáscélra költötted a pénzt - nem kell minden egyes számlát bemutatni. Képzeld el, hogy évek óta álmodozol egy tágasabb nappaliról vagy egy modern konyháról. Az is lehet, hogy már évek óta arra gyűjtesz, hogy egyszer megvásárolhass egy nyaralót, amely hosszú évtizedekig szolgálhatja a családi pihenést. A lakástakarék egyik legnagyobb vonzereje a kamatbónusz, amely jelenleg akár 30% is lehet. A megtakarításod ráadásul adómentes, és az OBA garanciájának köszönhetően maximális biztonságban tudhatod a pénzed. A lakástakarék felhasználása 2025-ben minden eddiginél rugalmasabb és egyszerűbb. Kíváncsi vagy, hogy a te helyzetedben mennyi pénzt gyűjthetnél össze lakástakarékkal, és mire lenne elég ez az összeg? Jelenleg akár több tízezer forintos eMAG utalványt is kaphatsz új szerződés mellé! időpontig (48. vagy 96. megtakarítási hónap utolsó napjáig) tart. Az OTP Lakástakarék Zrt. időpontig (48. vagy 96. megtakarítási hónap utolsó napjáig) tart. fizetni az OTP Lakástakarék Zrt. „Hűség feloldásának díja” elnevezésű díjat. eléri a 6 havi betételmaradást. napján, amikor a betételmaradás eléri a 6 havi összeget. A lakástakarék szerződés szerződőjeként lehetősége van kedvezményezett megjelölésére, de nem kötelező. OTP InternetBankban is igényelheti. keresztül értesítjük. 1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. A szerződés szerinti maximum éves Lakástakarék Prémium: 120 000 Ft-nak a 30%-a, azaz 36 000 Ft lenne. Ft. Ennél az összegnél nem lehet magasabb a 3. és a 4. érheti el. vagy 8 év (96 hónap) lejárta után rendelkezhet a megtakarítás felhasználásáról. igazolás szükséges, viszont nincs szükség tulajdoni lapra. Üzletszabályzat a 2023. „26. Utólagos lakáscél igazolás nincs, további dokumentum bemutatása sem szükséges. keresztül értesítjük. Üzletszabályzat a 2023. Az OTP Lakástakarék Zrt. Az OTP Lakástakarék Zrt. havi számlavezetési díjra, a tárgyhó 12. napjával indít beszedést. OTP Lakástakarék Általános szerződési Feltételek 10. meghatározásáról, számításáról és közzétételéről szóló 83/2010. lakáskölcsönre kerültek meghatározásra. A tájékoztatás nem teljes körű, nem minősül ajánlattételnek. 2023. március 1-től kötött lakáselőtakarékossági szerződésekre vonatkozó üzletszabályzat melléklete tartalmazza. történt, értéke a feltételek változása esetén módosulhat. fenntartja. ingatlanra. A kölcsön fedezete ingatlanra bejegyzett jelzálogjog. Az OTP Lakástakarék 1997 óta létezik, tehát mondhatjuk, hogy a kezdetektől. 1996-ban jelent meg, és 1997. Az OTP Lakástakarék a lakáskassza megtakarításokhoz kapcsolódó adóvisszatérítés megszűnése után, bár a meglévő szerződéseit továbbra is kezelte, új szerződéseket pár évig nem kötött. Az OTP Lakástakarék 2 Prémium megtakarítást kínál, egy 4 éves és egy 8 éves futamidejű konstrukciót. Ezekhez 10, illetve 30 százalékos kamatprémium is elérhető, a megtakarítási összeg pedig havi 20 és 50 000 forint lehet. Szerintem a pénzügyek ismerete nem szükséges rossz, hanem alapvetően fontos dolog. Célom, hogy megmutassam, hogy pénzügyi témákról érthetően és érdekesen is lehet beszélni. Cikkeimmel igyekszem segíteni, hogy a legtöbbet hozhasd ki egy támogatásból vagy hitelből. otp lakástakarék blog bejegyzésekElemzés2023-03-10Feltámadt a lakástakarék, de mire elég a piaci kamatbónusz? Több mint három év után újra elindította az OTP Lakástakarékpénztár, amivel véget ért a Fundamenta Lakáskassza monopóliuma. Megnéztük, mit kínál az OTP új ajánlata az ügyfeleknek, mennyit ér egy lakástakarék szerződés az állami támogatás nélkül, melyik pénztárral érhetjük el előbb a kitűzött lakáscélokat. ElolvasomHír2023-03-01A régi kedvezménnyel élesztette újra a lakástakarékot az OTP Az OTP Lakástakarékpénztár három és fél év után rukkolt elő új termékkel, így a Fundamentának ismét lett konkurense a piacon. Az új lakástakarék konstrukció a 2018 októberében az új szerződésekre elkaszált állami támogatással veszi fel a versenyt, ugyanis akár 30 százalékos prémiumot is kaphatnak, akik így takarítanak meg. ElolvasomHír2019-02-20OTP LakástakarékpénztárAz OTP Lakástakarékpénztár Bónusz55-5,99 és Bónusz1010-5,99 termékei 2019. Kérdése van a kiutalásról, a pénz felhasználásáról vagy a szerződéséről? Nem kell bankfiókba mennie! Lakáscélú felhasználás esetén állami támogatással együtt fizetjük ki a megtakarítást. Példáinkból megtudhatja, mi minősül lakáscélú felhasználásnak és mit nem fogadhatunk el. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. megtakarítást felhasználó személy már tulajdonos az ingatlanban, azaz megvalósult a vásárlás. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. számlákkal történik. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. a megtakarítási összeget a lakáscélú hitelbe. hitelező hitelszámlájára történt. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. használtak fel. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. A benyújtandó dokumentumokról és az elfogadás feltételeiről részletesen a tájékoztatónkban olvashat. Kérdése van a kiutalásról, a pénz felhasználásáról vagy a szerződéséről? Nem kell bankfiókba mennie! el az állami támogatáshoz. kérnie kell az összeg kiutalását. személyesen tudja megtenni bármelyik OTP Bank fiókban. összegyűjtött megtakarítását felhasználni. 1. 2. 3. 4. Érdemes a családi körben egyeztetni a lehetőségekről, mert például egy felújítás mindenkinek jól jöhet. amelyre valamely lakáscél fordítható lenne, természetesen az Ön által gyűjtött betétekre és annak kamataira jogosult. 1. 2. Nem kell bankfiókba mennie! Milyen lakáscélokra használhatod fel a lakástakarék megtakarításod? A lakástakarékpénztár nem véletlenül volt az egyik legnépszerűbb megtakarítási forma, amíg az állam 2018. október 17-vel meg nem szüntette a termékhez kapcsolódó állami támogatást. Még az utolsó pillanatban is rengetegen éltek a lehetőséggel, hogy nyissanak egy számlát, és évről évre takarékoskodjanak lakáscéljukra. Amennyiben rendelkezel ilyen megtakarítással vagy tervezed, hogy így takarítasz meg lakáscélodra, fontos, hogy tisztában légy a lehetőségeiddel, a felhasználás módjával és az igénylés menetével. Sok értékesítő szájából hangzott el ez a mondat, hiszen az LTP ténylegesen egy olyan igényt szolgált ki, amely a legtöbb ügyfélnek fontos volt. Magyarországon a legtöbben még mindig ragaszkodunk a magántulajdonú ingatlanhoz. Így bizonyos életszakaszokban előkelő helyet foglal el a megtakarítási célok között a lakáscél. Később pedig, ha már megvan a saját lakás, bizonyos időközönként szeretnéd felújítani azt, vagy akár nagyobbra cserélni ingatlanodat. Az eredeti lakástakarékpénztár legfőbb jellemzője az volt, hogy az általad kiválasztott összegű havi betét elhelyezés esetén (maximum havi 20 ezer Ft), betéti kamatot és 30% állami támogatást kapsz a pénzedre. A szerződésben a szerződéskötéskor egy meghatározott szerződéses összeg van, amely a megtakarításon túl egy kedvező kamatozású hitel igényelhető összegét is tartalmazza. Amikor lejárt a futamidő, dönthetsz arról, hogy csak a megtakarítás kiutalását kéred, vagy igényeled a lakáscélú kölcsönt is, a meghatározott feltételek mellett. Mivel az állami támogatás kivezetése 2018-ban történt, új szerződésekre vonatkozóan vannak még olyan lakástakarék-szerződések, amelyeket ekkor vagy ez előtt kötöttek, és még nem járt le a megtakarítási idejük. Az előtakarékoskodó vagy közeli hozzátartozója használatában lévő ingatlan bővítésére, felújítására, korszerűsítésére. Minden, ami az ingatlan része marad, az tartozhat ebbe a kategóriába. Az előtakarékoskodó vagy közeli hozzátartozója tulajdonában lévő ingatlan lakhatóságát javító közművek, kommunális létesítmények saját vagy önkormányzati közműfejlesztési társulat által történő megvalósítására, felújítására. A lakástakarékpénztárodnak el kell érnie a minimális megtakarítási időt (4 év), hogy az állami támogatásra vagy a lakástakarékpénztárak által nyújtott extra jóváírásra (prémium/bónusz) jogosulttá válj. Amennyiben nincs még lakáscélod, dönthetsz úgy, hogy nem kéred a kiutalást, és bent hagyod a pénzedet a pénzintézetnél. Ebben az esetben nem szükséges nyilatkoznod. A szerződésed továbbra is hatályban marad. Ez azt jelenti, hogy továbbra is betéti kamatot kapsz a megtakarításra. A számlavezetési díjat fizetned kell, de több betétet nem szükséges elhelyezned a számlán. Amennyiben mégis tovább szeretnél takarékoskodni, megteheted, de ezekre befizetésekre már az esetleges állami támogatás nem jár. Ha szeretnéd kérni a kiutalást, a nyilatkozási határidő végéig először is azonosítani kell magad az adott pénzintézetnél. Nyilatkoznod kell továbbá a kiutalás elfogadásáról, a lakáscélról és a lakástakarékot felhasználó személyéről, valamint arról is, hogy igényled-e a kedvező kamatozású lakáhitelt vagy csak az összegyűlt megtakarítást kéred a kamatokkal és az állami támogatással vagy bónusszal növelten. Felhasználó személy lehet a lakás-előtakarékoskodó, vagy a lakás-előtakarékoskodó közeli hozzátartozója. Ezután be kell nyújtanod a választott lakáscélnak megfelelő kifizetéshez szükséges dokumentumokat. A kiutalás a szerződéskötésed időpontjától függően a megtakarítási időszak leteltét követő 2 vagy 3 hónap múlva történik meg. A felhasználást követően pedig be kell nyújtani a lakáscélnak megfelelő utólagos igazolásokat is, amennyiben erre szükség van. Ez lakáscéltól is függ, illetve attól is, hogy a szerződésedre jár-e még állami támogatás. Az igazolás vagy az elfogadott kiutalási időszak első napjától vagy a felmondás érkeztetésének a napjától szólhat. Mindig olyan igazolást kell bemutatnod, amilyet a lakástakarékpénztárad elvár. Lakásvásárlás esetén adásvételi szerződéssel kell igazolnod a lakáscélt a pénztár felé. Az adásvételi szerződésnek ügyvéd vagy közjegyző által ellenjegyzettnek kell lennie. Az az ideális, ha az adásvételi szerződést a felmondás napján, vagy a kiutalási időszak első napján, vagy ezt követően írjátok alá. A kiutalási idő gyorsított eljárás esetén 30 nap, egyébként 60 vagy 90 nap lehet. Építés vagy bővítés esetén ugyanazokat a dokumentumokat kell bemutatnod a pénztárnak, hogy igazold a lakáscélt. Szükség lesz 30 napnál nem régebbi hiteles tulajdoni lap másolatra, amely igazolja, hogy te, mint igénylő vagy a telek vagy az ingatlan tulajdonosa. Korszerűsítés, felújítás, közművesítés esetén szintén igazolnod kell, hogy a bejegyzett tulajdonos vagy hiteles tulajdoni lap másolatával. Nem kell benyújtani számlákat, ha a pénztár által elismert közmű társaság végi a közművek kialakítását. Ilyenkor a kivitelező cég, vagy az önkormányzat igazolja a lakáscélt a felhasználó részére. Azonosítanod kell magad az adott lakástakarékpénztárnál és el kell indítanod a kiutalást, vagy fel kell mondanod a szerződésed. Az ehhez szükséges nyilatkozatokat alá kell írnod. A fennálló tartozásra vonatkozó hitelintézeti igazolást kell benyújtanod, mely nem lehet régebbi 30 napnál. Amennyiben megtörtént a kifizetés, 60 napon belül igazolnod kell, hogy ténylegesen is betörlesztésre került az LTP megtakarítás összege a hiteledbe. A Lakástakarék Prémium Termékcsalád néven, 2023. Két futamidőre választhatod, 4 illetve 8 évre, a rövidebb futamidő végén 10% egyösszegű prémiumot ír jóvá a pénztár, 8 éves konstrukció esetén 30%-ot. A betéti kamat végig 0,1 %, a felvehető hitel kamata pedig fix 7,9%. A havi számlavezetési díj, hasonlóan az előd termékhez, 150 Ft/hó. Az elhelyezhető havi betét minimum 10 ezer Ft, maximum 50 ezer Ft. A szerződést magyarországi lakhellyel vagy tartózkodási hellyel már megköthető, és nem kell adószámot igazolnod hozzá. Akár több szerződést is köthetsz, kamatadó mentesen, és a megtakarításodat az OBA biztosítja. A lakáscél igazolása is jóval egyszerűbb, mint az állami támogatásos konstrukcióknál. Kérj ingyenes segítséget bankfüggetlen szakértőnktől! Több mint 4 000 elégedett ügyfél, 20 év tapasztalat. A lakástakarékpénztári megtakarítás mindig népszerű választás volt, ha lakáscélra szerettél volna megtakarítani. A termék átlátható, a futamidő végén lejáró összeg pontosan tervezhető, számos lakással kapcsolatos igényedre felhasználhatod. A lakástakarék mellett például bankbetét, megtakarítási számla, állampapírok, vállalati kötvények, részvények, befektetési alapok, megtakarításos életbiztosítás, nyugdíj-előtakarékosság is jó megoldás arra, hogy megtakarításaidat kamatot fizető konstukcióba fektesd, és ne készpénzben vagy a folyószámládon tartsd. Egy jól megválasztott megtakarítás segítségével, hónapról hónapra közelebb kerülhetsz álmaid otthonához.
Mire használható fel a lakástakarék nyitás utáni időszakban?
Az LTP felhasználásának rugalmassága lehetővé teszi, hogy a megtakarításokat többféle lakáscélra fordítsd. A legfontosabb előnyök közé tartozik a kamatbónusz, amely akár 30%-os prémiumot is jelent, és az adómentesség. Emellett a megtakarítás fedezeti eleme az OBA garancia, amely kiemelten biztonságossá teszi a pénzeket. A felhasználás során be kell mutatni a lakáscél igazolását, és a kiutalás több lépésből áll, beleértve a nyilatkozatokat és a szükséges dokumentumok benyújtását. Lakásvásárlás esetén adásvételi szerződésre van szükség, amelyet ügyvéd vagy közjegyző által ellenjegyzett formában kell benyújtani. Az aláírás ideális időpontja a felmondás napja vagy a kiutalási időszak első napja után van.
A kiutalás részletei és dokumentáció
- Azonosítás az adott pénzintézetnél és a kiutalás elindítása.
- A kiutalás elfogadásáról és a lakáscélt érintő nyilatkozat aláírása.
- Igazolás a fennálló tartozásról és hitelintézeti igazolás 30 napnál nem régebbi legyen.
- Bizonyíték a lakáscél tényleges megvalósításáról (pl. adásvételi szerződés vagy közműfejlesztési igazolás).
- A kiutalás időtartama - gyorsított eljárás esetén 30 nap, egyébként 60-90 nap lehet.
Történeti áttekintés és aktuális konstrukciók
Az OTP Lakástakarék 1997 óta létezik, bár a kezdetekkor a lakáskassza volt az egyik legnépszerűbb megtakarítási forma, míg az állami támogatás megszűnésével a termék háttérbe került. A legtöbb új szerződés 2018-ban kötött állami támogatás megszűnése után született, és azóta is több konstrukció érhető el: a 4 és 8 éves futamidőkre vonatkozó prímiumokkal.
Jellegzetes konstrukciók és díjak
- Prémium: 10% (4 év) és 30% (8 év) egyösszegű prémium a futamidő végén.
- Betétkamatozás: általában 0,1% körüli állandó kamat a megtakarításokra.
- Hitelkamat: fix 7,9% a lakáscélú kölcsönön.
- Havi számlavezetési díj: 150 Ft/hó (kisebb konstrukciók esetén is releváns).
- Elhelyezhető havi betét: 10 ezer - 50 ezer Ft között.
Kik és hogyan használhatják ki a LTP előnyeit?
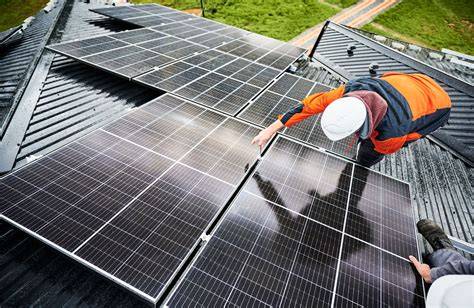
A lakástakarék a megalapozó cél, hogy a lakáscélok megvalósítását elősegítse. Lehetővé teszi a meglévő ingatlan felújítását, és támogatja a napelemes rendszerek telepítését is. Emellett a közeli hozzátartozók otthonának fejlesztése is megvalósítható a LTP-ből történő felhasználással. Fontos, hogy a szerződéskötés után a minimális megtakarítási idő 4 év, amelyet követően elérhetők a támogatások és a prémiumok.
Gyakorlati tippek a felhasználáshoz
- Nézd át a saját és családod igényeit, és képzeld el, melyik lakáscél lehet a leghasznosabb a következő években.
- Használd ki a kamatbónuszt: akár 30% prémium is elérhető a futamidő végén.
- Tartsa szem előtt az OBA biztosítást, amely extra biztonságot ad a megtakarításoknak.
- Használd ki a napelemes rendszer telepítését vagy a felújításokat, amelyeket a LTP is támogat.
tags: #otp #lakaskassza #tesco #utalvany
Népszerű bejegyzések:
- Jelzálogjog és elidegenítési tilalom: mit jelent a hitelfelvételnél?
- Ismertető a Szent Mátyás Lakásotthonról és környékéről
- Paks Fritz konyhafelszerelés: részletes útmutató és áttekintés az ipari parkban
- Bajai ingatlanpiac: részletes útmutató az eladó ingatlanokról
- Dunaújvárosban történő építési engedély: útmutató a legfontosabb előírásokról