
Régi típusú OTP lakáshitel 1985: fix kamatozás, Végig Fix Évnyerő konstrukciók és zöld programok áttekintése
Az OTP Bank fix lakáshitel konstrukciója előnyös lehet számodra akkor is, ha rövidebb, de akkor is, ha hosszú futamidőben gondolkozol. A fix havi törlesztő biztosítja a teljes futamidő alatti a kiszámíthatóságot. A Végig Fix Évnyerő lakáshitel ötvözi a fix lakáshitel előnyeit, azzal a plusz szolgáltatással, hogy az első évben alacsonyabb összeget kell törlesztened. Az OTP Bank szabad felhasználású, végig fix jelzáloghitele számos hitelcélod megvalósításához igényelhető.
Az 1. részben összegzett feltételek között kiemelve látható, hogy a kölcsön lehet használt vagy új lakás vásárlása, építés, felújítás vagy bővítés, és a fedezetet képező ingatlan energiatanúsítása több esetben meghaladja a BB szintet vagy A/BB osztályt ér el. A Zöld Lakáscél viszonylag szigorú energetikai elvárásokat támaszt, például BB vagy jobb minősítés szükséges a különböző dátumok szerint, és a primerenergia-igény korlátozott lehet. A Zöld Évnyerő Lakáshitel szintén kedvezményekkel járhat, például 0,5%-os Zöld kamatkedvezmény mind a Zöld Lakáscél, mind a Zöld Évnyerő konstrukció esetén a futamidő végéig.
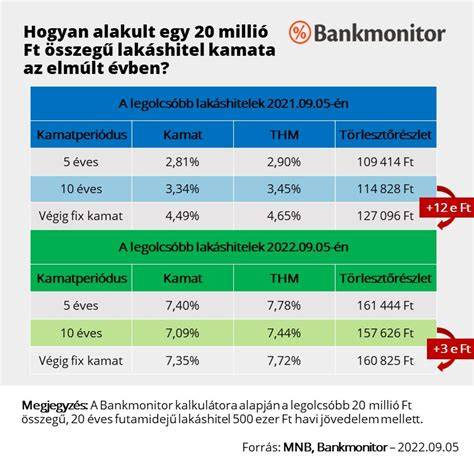
A Végig Fix kamatozás és az Évnyerő konstrukciók részletei
1) A végig fix kamatozás előnye: a futamidő alatt a kamat és a havi törlesztőrészlet változatlan marad, így a költségvetés tervezhetősége magas. A minimálisan igényelhető összeg félmillió forint, a maximum pedig 130 millió forint lehet. A futamidő 11 és 30 év között mozog, az egyéni helyzettől függően.
2) Az Évnyerő Lakáshitel első évében alacsonyabb a törlesztés, mert csak a kamatot kell fizetni. A 12 hónap elteltével a törlesztő részlet növekszik a tőketörlesztéssel együtt. Ennek azonban van előnye és kockázata: a kezdeti könnyebb helyzetet kihasználva előfordulhat, hogy a 13. hónaptól már magasabb összegmel kell számolni. Az ilyen konstrukció kamatai végig fixek lehetnek, de a törlesztőrészlet a futamidő alatt módosítható egy előre meghatározott időben.
3) A szabad felhasználású jelzáloghitel esetén a hitelösszeg általában 3 milliótól 50 millió forintig terjedhet, azonban ha OTP ügyfél vagy és a jövedelmed a banki folyószámlára érkezik, akár 130 millió forintot is igényelhetsz a konstrukcióból. A kamatkedvezmények itt is érvényesíthetők.
4) A kamatcsökkentés lehetősége: az egyszeri kamatcsökkentés a futamidő alatt bármikor igényelhető bizonyos feltételek teljesülése esetén (például a referencia kamatcsökkenése). A kedvezményt írásban kell kérni, a hatályos BIRS-hez kötött mutatók alapján történik a módosítás.
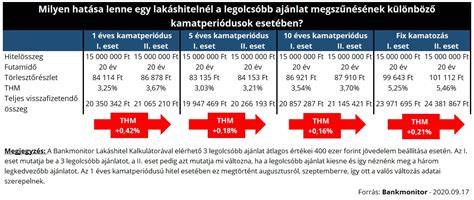
Hitelcéllok és lakáscélú konstrukciók
- Használt lakás, ház vásárlása
- Új építésű lakás, ház vásárlása
- Építési telek vásárlása
- Meglévő ingatlan felújítása, korszerűsítése
- Meglévő lakás/ház bővítése
- Hitelkiváltás meglévő kölcsönből kedvezőbbre
- Szabad felhasználásra
Az energetikai és jogi feltételek között fontos elemek: az ingatlan energetikai minősítése és a fedezet megfelelő jogi státusza. A finanszírozáshoz szükséges dokumentumok között szerepel a hiteles, körültekintő tulajdoni lap és adásvételi szerződés. A KHR- előírások betartása elengedhetetlen.
Fedezet, önrő és biztosítékok
A hitel fedezete általában az ingatlan, amelyre a kölcsönt igénylik. A fedezet lehet lakóház, belterületi építési telek, üdülő, nyaraló és akár garázs is, de többletfedezet bevonásával a hitel összegét meghaladhatja a piaci érték. Az önerő minimálisan 20% lakásvásárlásnál, de speciális helyzetekben ez az érték magasabb is lehet. CSOK és Babaváró támogatások lehetnek az önerő részét képező elemek.
Eljárás és költségek
- Előzetes hitelbírálat kérhető díjmentesen a megadott adatok alapján.
- Hitelkérelem benyújtása után történik az ingatlan értékének megállapítása és a részletes bírálat körülbelül 3 hét alatt.
- A folyósítás előtt tilos a jelzálogjog bejegyzése előtti a felelősségi nyilatkozat, a vagyonbiztosítás és a folyósítási feltételek teljesítése.
A kölcsönhöz kapcsolódó kezdő költségek, például közjegyzői díjak és vagyonbiztosítás, a bank általában részben vagy egészben elengedheti akciók keretében. A hitel futamideje alatt előtörlesztésre is van lehetőség, díjjal, bizonyos esetekben. A szerződésmódosítás díja a változásoktól függően kerül felszámításra.
Elektronikus igénylés és kapcsolattartás
Az OTP Bank digitális megoldásai közé tartozik az e-LAK lakáshitel-igénylés, amely a folyamat gyorsítását szolgálja, és a banki kapcsolattartóval online egyeztetést tesz lehetővé. Az OTP Ingatlanpont stratégiai partnerén keresztül is történhet finanszírozás. Az OTP Mobilbank és online kalkulátor segít feltételeket előzetesen meghatározni, mielőtt személyesen vennéd fel a kapcsolatot egy tanácsadóval.
A CSOK és Falusi CSOK figyelembevétele
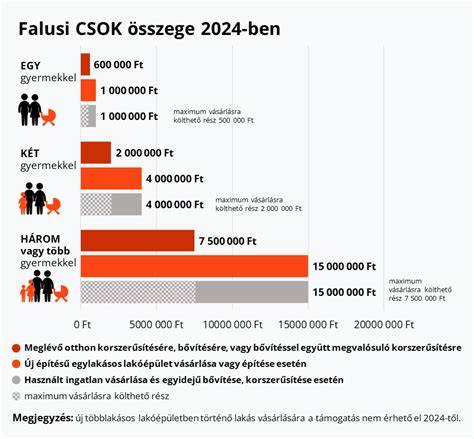
Az OTP Bank a CSOK Plusz és Falusi CSOK konstrukciókat is kínálja, amelyek a családok otthonteremtését és fiatalabb hitelezhetőséget támogatják. A CSOK Plusz és Falusi CSOK elérhetősége a jövőbeni hitelvállalásoknál növelheti a felhasználható tőke mértékét és a felhasználható ingatlanok körét.
Gyakran ismételt kérdések az OTP lakáshiteleiről
- Mekkora összegű lakáshitelt igényelhetsz? - 500 ezer forint és 130 millió forint között a lakáscélú, illetve hitelkiváltási célú jelzáloghitel, szabad felhasználásra 500 ezer és 50 millió forint között.
- Milyen futamidőre igényelhetsz? - általában 6-30 év a lakáshiteleknél, hitelkiváltás esetén 11-30 év, szabad felhasználásnál 11-25 év.
- Milyen kamatperiódus elérhető? - jelenleg a végig fix kamatozás az általános a kínálatban; hosszabb fix periódus biztonságot ad, de a piaci alapon előfordulhat jobban jársz, ha figyelembe veszed a változó környezetet is.
- Milyen banki kedvezmények érhetők el? - Hűség Fix (amely havi 500k-900k között érkező jövedelemmel és aktív banki számlával járhat kedvezmény), akciók és kamatkedvezmények, valamint egyéb partneri kedvezmények.
- Milyen feltételek szükségesek az igényléshez? - jövedelem, munkaviszony (minimum 3 hónap), megfelelő ingatlanfedezet, és a hitel igénylésénél 75. életév betöltésének elkerülése érdekében szükséges biztosítékok.
A cikk összefoglaló tételes képe
Az OTP végig fix kamatozású lakáshitelei és az Évnyerő konstrukciók stabilitást nyújtanak a hosszabb futamidőkhöz, miközben az első évben lehetőség van alacsonyabb törlesztőrészletre. A Zöld lakáshitelek és CSOK Plusz Falusi CSOK további kedvezményeket kínálnak. Az online kalkulátor és e-LAK gyorsítja a folyamatot, a fedezet és önerő kérdésének tisztázása pedig a megfelelő döntéshez vezet.
tags: #regi #tipusu #otp #lakashitel #1985
Népszerű bejegyzések:
- A dohányzás védett területei társasházakban: 5 méteres előírás és jogszabályok
- Előnyök és hátrányok könnyűszerkezetes építésben
- Részletes útmutató a Rigipsz válaszfalakról és flexibilis térelválasztásról
- Az energiagyógyász útja: Esztergályosból a lakótelepi alagsorban
- Váci út rendőrségi akció: részletek az ivás és engedély nélküli vezetés elleni lépésekről