
Rövid távú ingatlan bérbeadása adózása: részletes útmutató a gyakorlatban
Az ingatlanhasznosítás adózása szempontjából alapvető kérdés, hogy a tevékenység bérbeadásnak vagy szálláshely-szolgáltatásnak minősül-e. A különbséget nem kizárólag az időtartam határozza meg, hanem az is, hogy milyen szolgáltatási elemek kapcsolódnak az ingatlanhoz. Az ingatlan bérbeadásához kapcsolódó bevallási kötelezettségeket alapvetően meghatározza a hasznosítás jogi és adózási konstrukciója, különösen az, hogy a tevékenység magánszemélyként vagy gazdasági tevékenység keretében történik-e, illetve az ingatlanhasznosítás tárgyi adómentes vagy áfaköteles formában valósul-e meg.
A fő alapelvek és az Áfa szempontok
Az Áfa törvény főszabály szerint az ingatlan bérbeadását tárgyi adómentes tevékenységként kezeli, de az adóalany választhatja az adókötelessé tételt bizonyos feltételek mellett. Ez általában indokolt lehet, ha jelentős felújítási vagy beruházási költség kapcsolódik az ingatlanhoz, amelynek áfáját a bérbeadó le kívánja vonni. A továbbhasznosítás adózási vonatkozásai attól függenek, hogy az milyen formában valósul meg. A továbbhárított közüzemi költségek kezelése gyakori bizonytalanság: ezek adójogi megítélése attól függ, hogy önálló szolgáltatásnak minősülnek-e vagy a bérbeadás járulékos elemének.
Magánszemélyes bérbeadás vs. vállalkozási formák
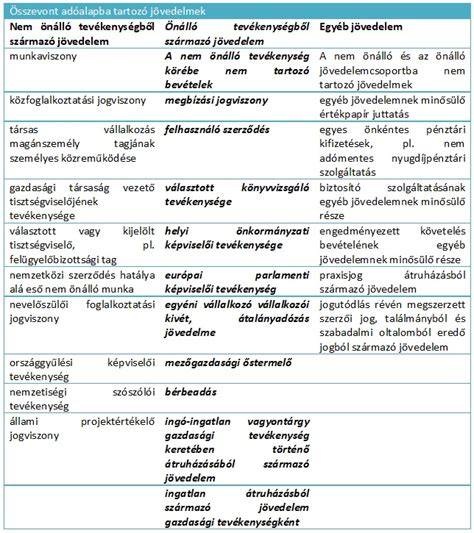
A rövid távú lakáskiadásból származó bevétel magánszemélyként önálló tevékenységből származó jövedelemként minősülhet, ugyanakkor adózási és idegenforgalmiadó-fizetési kötelezettségek kapcsolódhatnak hozzá. A magánszemélyes vagy vállalkozói működés közötti különbségek elsősorban az adózás és az adminisztráció terén jelentkeznek. Döntést befolyásolja az ingatlan hasznosításának jellege, a költségek mértéke, az áfalevonási lehetőség, valamint az, hogy a tevékenység mennyiben tekinthető üzletszerűnek.
Ha a bérbeadás tárgyi adómentes, de az adóalany élhet az Áfa tv. szerinti választási jogával és dönthet úgy, hogy az adott ingatlan adókötelessé tételét választja, mert így az áfa levonható lehet a felújítási vagy beruházási költségek esetén. A továbbhárított rezsiköltségek adózási kezelése a fenti elvekre épül, gyakori vita forrása.
A példák és gyakorlati megfontolások
- A bérlő által fizetett rezsiköltségek ugyanakkor adózási szempontból nem mindig bevételnek minősülnek, ha az az észlelt fogyasztás következtében kiegyenlítésre kerül.
- A kizárólag magánszemély által történő bérbeadás esetén a magánszemélyes adózás lehetőségei közé tartozik a tételes költségelszámolás vagy a 10%-os költséghányad alkalmazása. Tételes költségelszámolásnál a tényleges költségek és az értékcsökkenés is érvényesíthető.
- Ha az ingatlan bérbeadása nem adóköteles, vagy ha adóalany választásával adóznak, a bevétel az összevont adóalap részeként adózik, és negyedévente kell előleget fizetni, amelynek mértéke a választott adózási mód függvénye.
Az szja és eho alapelvei a rövid távú lakáskiadás esetében
A rövid távú lakáskiadás adózása során a magánszemély adókötelezettségei a bevétel és a költségek függvényében alakulnak. A jövedelem az összevont adóalap részét képezi, és 15%-os személyi jövedelemadó terheli. A 10%-os költséghányad egyszerűsített megoldás, amelynél a bevétel 90%-át tekintik jövedelemnek, és a 15%-os SZJA mellett nincs lehetőség további költségek részletes igazolására. Tételes költségelszámolásnál viszont a tényleges költségek és az értékcsökkenés is leírhatóak.
Számlázás, adózási formák és adószám
Az ingatlan-bérbeadás általában adómentes az áfa törvény 86. § alapján, de garázs vagy egyéb, áfaköteles bérbeadás esetén áfát kell fizetni és számlát kiállítani. Az adószám szükségessége attól függ, hogy bérbeadó egyéni vállalkozó-e, vagy áfás tevékenységet folytat-e, illetve hogy az adott bérbeadás áfamentes vagy áfaköteles formában történik-e. Számlaadási kötelezettség esetén a vállalkozói vagy adószámos magánszemély teljesíti a kötelezettségeit. Számviteli bizonylat kiállítása adószám hiányában is lehetséges, ha adómentes körbe tartozó tevékenységet folytat, de az adózást érintően a tényleges adóalanyiság megállapítása szükséges.
A költségek és az adóterhek részletes bontása
A bevétel kiszámítása több módszerrel történhet. A 10%-os költséghányadnál a bevétel 90%-a minősül jövedelemnek, 15% SZJA fizetendő, és nincs költségelszámolás. Tételes költségelszámolásnál a tényleges költségek (rezsiköltség, karbantartás, javítás, felújítás) és értékcsökkenés arányosan csökkentik a bevételt. Az értékcsökkenés részletezése: arányosítás a használat időtartama és az alapterület arányában, valamint az, hogy milyen arányban használtad az ingatlant bérbeadásra.
Ha a bérbeadandó ingatlan más településen bérelt, a bérleti díj ellenében megfizetett költséget beszámíthatod a bevételeidbe, de feltételekhez kötött: a bérbeadás időtartama legalább 90 nap legyen, és a bérleti díjat a bérlő ténylegesen igénybe veszi. A kifizető az adóelőleget a bevétel és a nyilatkozat alapján számítja ki, és a 50%-os limit érvényesíthető a költségeknél.
Szálláshely-üzemeltetési engedély és korlátozások
A rövid távú lakáskiadás szorosan kötődik a szálláshely-üzemeltetési engedélyhez. A rendszeres nyilvántartások, a vendégek számának leírása és a jogszabályoknak való megfelelés elengedhetetlen. Egyes kerületek további adókat is kiszabnak a lakáskiadókra, ezért érdemes előzetesen tájékozódni a helyi önkormányzatnál.
Gyakorlati tippek a sikeres és jogszerű Airbnb-üzemeltetéshez
- - A lakásbiztosítás legyen kiterjed a bérlők okozta károkra is.
- - A szerződés részleteit minél pontosabban rögzítsd (ingatlan pontos címe, helyrajzi szám, helyiségek száma és jellege).
- - A vendégek számára tiszta adminisztráció és időben történő takarítás fontos a jó higiéniás standardok megőrzéséhez.
- - Fontold meg a vállalkozási megközelítést: az Airbnb kiadás összetett szolgáltatáscsomag lehet, nem csak egy kiadó ingatlan.
Összefoglaló az adózási útvonalakról
Az ingatlan kiadása adóköteles jövedelemnek minősül, és az éves bevallásban része az összevont adóalapnak. A legfontosabb döntési pontok a következők:
- Választott adózási mód: tételes költségelszámolás, 10%-os költséghányad vagy tételes átalányadózás.
- Az, hogy az ingatlan adóköteles vagy adómentes ÁFA szempontból (áfa alá esik-e vagy sem).
- Az engedélyek és bejelentések megléte: szálláshely-üzemeltetési engedély, adószám, esetleg online pénztárgép használata.
- A bérelt ingatlan és a rezsiköltségek kezelése, és hogy ezek a bevétellel hogyan viszonyulnak.
Fontos tudnivalók röviden
- A magánszemélyes bérbeadás adózása általában 15% SZJA-t érint. A bevétel összevont adóalapba kerül. A költségek levonhatók a tételes költségelszámolás vagy a 10%-os költséghányad alapján. A tételes átalányadózás speciális feltételek mellett érhető el, és csak rövid távú lakáskiadás esetén lehet előnyös.
- Az ÁFA vonatkozásában a bérbeadás általában adóköteles kereskedelmi szálláshely szolgáltatásnak minősülhet (18% ÁFA), de sok esetben adómentes vagy alanyi adómentes lehetőségek is léteznek. Az adóalany döntéstől függően alkalmazható az alanyi adómentesség is, ha az adóévben megközelítőleg nem haladja meg a határértéket a bevétel.
Gyakorlati példák a mindennapokra
Tegyük fel, ha a lakás éves bevétele 3,0 millió Ft, a 10%-os költséghányad alkalmazásával a jövedelem 2,7 millió Ft lehet? A 15% SZJA ehhez viszonyítva 405 ezer Ft adót eredményez, ezt igazolhatod a kifizető által adott bevallási nyilatkozat alapján. Tételes költségelszámolás esetén viszont a tényleges költségek és az értékcsökkenés csökkentik az adóalapot.
Meta leírás és kulcsszavak
tags: #rovid #tavu #ingatlan #berbeadas #adozasa