
Sberbank lakáshitel önerővel: hogyan lehet akár 10-20-90%-os finanszírozás is
A lakáshitel igényléséhez önerő szükséges, és az alapesetben elvárt önerő legalább 20 százalékot jelent, amelyet a forgalmi érték alapján határoznak meg.
Az MNB rendelete szerint a forint alapú jelzáloghitelek esetében a hitelösszeg nem haladhatja meg az ingatlan forgalmi értékének 80 százalékát, de bizonyos feltételek teljesülése esetén ez 90 százalékra emelkedhet.
Az eddigi gyakorlat szerint a bankok a hitelbiztosítéki érték alapján is vizsgálják a finanszírozást, és a forgalmi érték százalékában határozzák meg a felvehető összeget.
Fontos szabály, hogy a 10 százalékos önerő lehetősége csak bizonyos feltételek teljesülése esetén érhető el, például első ingatlan vásárlásakor vagy energiahatékony lakás célú felhasználásnál.
Az adóstárs bevonása növeli a hitel felvehető összegét, és akár önerő nélkül is lehet hitelt kapni megfelelő fedezettel.
Az ilyen konstrukcióknál a JTM (jövedelemarányos törlesztőrészlet mutató) határozza meg, hogy a jövedelmed milyen arányban terhelhető törlesztéssel, és ez bankonként eltérő lehet.
Megfontolandó, hogy a Babaváró hitel vagy a Falusi CSOK is beszámítható önerőként, különböző feltételek mellett.
Ha kisebb önerővel szeretnél lakáshitelt felvenni, a bankok gyakran kérnek különös figyelmet a hitelkérelemre és a vizsgálandó tényezőkre, például a településre, az ingatlan állapotára és a hitelképességre.
Az első lakás vásárlására vonatkozó 10 százalékos önerő lehetősége 2024-től elérhető, és a feltételek teljesülése esetén a hitel összege elérheti a 90 százalékot is.
Fontos megérteni, hogy a 10%-os önerő lehetősége nem automatikus minden esetben, és a bankszabályzatok ennél szigorúbbak is lehetnek.
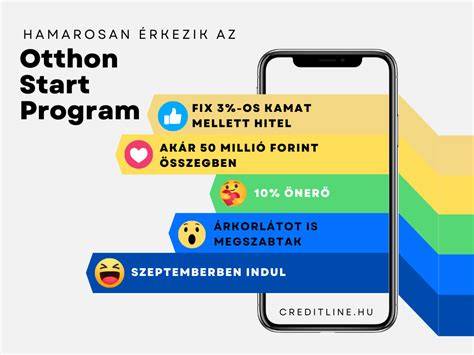
Az Otthon Start és CSOK Plusz programokhoz kapcsolódó finanszírozásoknál szintén megjelenhet a 10 százalékos önerő lehetősége, bizonyos korlátozásokkal.
A finanszírozás összegét és futamidőit mindig az adott banki hirdetmények és az aktuális jogszabályok határozzák meg, és a feltételek változhatnak.
Ha 10 százalékos önerővel veszed fel a hitelt, előfordulhat, hogy a törlesztőrészlet a magasabb összeg miatt nő, és a havi bevételektől függően a JTM tartományába kell illeszteni.
A banki feltételek között fontos a hitelbiztosítéki érték és a település elhelyezkedése is, mert ezek határozzák meg, mekkora összegig lehetséges a finanszírozás.
Az ingatlanfedezetet és a jövedelmet együttesen vizsgálják a kölcsön visszafizetésének biztosítékaként, és ha a jövedelmed nem elegendő, más fedezetet vagy adóstársat lehet bevonni.
Az első lakás vásárlóinak is érdemes figyelembe venni a 10%-os önerő lehetőségét, hiszen ez a konstrukció lehetővé teheti a kevesebb saját forrásból történő finanszírozást.
A kalkulátorokban megjelenő THM vagy kamatkalkulációk tájékoztató jellegűek, és a vagyonbiztosítás díját is figyelembe kell venni a THM számításánál.
Az önerő többféle forrásból származhat: készpénz, lakástakarékpénztári megtakarítás, állami támogatások, Babaváró hitel, Falusi CSOK és esetenként pótfedezet bevonása is.
Ha több ingatlanfedezetet vonsz be, az csökkentheti az önerő szükségességét, mivel a bank a bevont ingatlanok összesített értékét veszi figyelembe.
Előfordulhat, hogy a Babaváró hitel összege részben vagy teljes mértékben önerőként számít, attól függően, hogy a felhasználás és a határidők hogyan alakulnak.
A minimális önerő tehát alapesetben 20%, de a 10%-os lehetőség és más fedezetek alkalmazása esetén a finanszírozás és a törlesztés is módosulhat.
Fontos, hogy a jogszabályok és a banki feltételek különbözőek lehetnek, ezért érdemes bankfüggetlen szakértő segítségét kérni a legkedvezőbb ajánlat kiválasztásához.
Részletes példák a gyakorlati megértéshez
Ha 55 millió forintos forgalmi értékű városi ingatlant szeretnél vásárolni, és 1 gyermeked van, a CSOK Plusz igénybevételével előfordulhat, hogy 10%-os önerővel is felveheted a hitelt, ha megfelelsz a feltételeknek.
A gyakorlatban azonban a település és az adós jövedelme is meghatározó, így előfordulhat, hogy a maximum 76 millió forintos hitelösszeg csak a településtől és az adós jövedelmétől függően érhető el.
Másik példa: 40 éves fiatal házaspár 95 millió forintos családi házat vásárol, 2 gyermekkel. A JTM és a jövedelem alapján a bank megmondja, hogy mekkora törlesztőrészlet és mekkora hitel érhető el, és lehet, hogy 20% önerő helyett szükség lehet 35% önerőre.
Előfordulhat, hogy az ingatlan állapota, a település mérete és a hitelbiztosítéki érték alacsonyabb lehet, mint a forgalmi érték, ezért a finanszírozás mértéke pontosan ettől függően alakul.
tags: #sberbank #lakashitel #onerovel
Népszerű bejegyzések:
- Magyarországi fogyasztói hitelek előtörlesztés és 2009/CLXII. szabályai
- Részletes útmutató a megaprojektekhez a Minecraftben
- Részletes útmutató a megaprojektekhez a Minecraftben
- Gyarmaton eladó ingatlanok: részletes helyszíni útmutató
- Ferencváros illeték lakás lakó nélkül: visszterhes vagyonátruházás és az ingatlanvásárlás adóterhei - részletek következő lépések