
SZJA bevallás lakásvásárlás adózási kérdések – átfogó útmutató
Igen, de nem minden esetben. Long formulában ezt a kérdést úgy lehet megválaszolni, hogy a lakás eladása után csak akkor kell személyi jövedelemadót (SZJA) fizetned, ha nyereséged keletkezik az ügyleten - vagyis ha drágábban adod el, mint amennyiért vetted.
A bevétel és a költségek különbözeteként számolt adóalap alapján adózol, tehát nem a teljes vételár után, hanem a nyereség után. 2025-ben az ingatlan eladásából származó jövedelem után 15% SZJA-t kell fizetni.
Az adó alapját a bevétel és a levonható költségek különbsége adja: a megszerzésre fordított összeg, az értéknövelő beruházások, az eladáshoz kapcsolódó költségek és a számlával igazolt kiadások mind levonhatók.
Mi az az öt éves szabály?
Az úgynevezett „öt éves szabály” szerint, ha egy ingatlant az megszerzésétől számított öt éven belül adsz el, akkor a nyereség után SZJA-t kell fizetned; minél régebb óta vagy tulajdonos, annál kedvezőbb, végül öt év után pedig adómentesség áll be.
Az 5 év számítási alapja az ingatlan megszerzésének időpontja: a legtöbb esetben ez a nap, amikor az adásvételi szerződést a földhivatalhoz benyújtották. Öröklés vagy ajándékozás esetén a szerzés időpontja az örökhagyó halálának napja vagy az ajándékozás napja lehet.
Ha az eladást megelőzően 1-4 év telt el az ingatlan megszerzése óta, akkor a nyereség adóköteles része százalékosan csökken: 1. évben 100%, 2. évben 90%, 3. évben 60%, 4. évben 30%, 5. év után 0%.
Hogyan számolom ki az adót?
Az adóalap meghatározásához először ki kell számolni a nyereséget: Bevétel - Költségek = Nyereség. A bevétel magában foglalja az eladási árat, a részletekben kapott összegeket és kamatot is.
Levonható költségek: a megszerzésre fordított összeg, az igazolt értéknövelő beruházások (pl. felújítás), az eladás költségei (ügyvédi díj, hirdetés, energetikai tanúsítvány), továbbá az ingatlan előtti felújítások 24 hónapon belül és meghaladó összegéből a bevétel 5%-át elérő rész.
A számított összeg (nyereség) az adott időszaktól függően részenként csökken: 0% az ötödik év után, 30% az előző negyedik évben, 60% az előző harmadik évben, 90% az előző második évben, 100% az első évben vagy a szerzés évében.
Példával szemléltetve: ha 2017-ben vettél 40 millióért, 2021-ben adtad el 50 millióért, és 2 millió forint értékben felújítottál, a számítás a következőképpen alakul: nyereség 50 - 40 = 10 millió; felújítás költségek levonva 2 millióval 10 - 2 = 8 millió; 2021 a szerzés évét követő negyedik év, tehát a jövedelem 30%-a adóköteles; az adóalap 2,4 millió forint; 15% SZJA = 360 ezer forint.
Milyen költségek vonhatók le?
- Megszerzésre fordított összeg és kapcsolódó kiadások (vételár, illeték, ügyvédi díjak, közvetítő díjak).
- Értéknövelő beruházások - felújítások, korszerűsítések, amelyek a 24 hónapon belül, és legalább a bevétel 5%-át elérő összegben történtek.
- Átruházással kapcsolatos kiadások - hirdetési díj, energetikai tanúsítvány díja, értékbecslés díja, közvetítői díj.
Fontos: minden költséget számlával vagy okirattal kell alátámasztani; nem vonható le olyan kiadás, amelyet korábban már elszámoltál.
Felújítások esetén
Ha felújítod az eladott lakást, akkor csak az értéknövelő beruházás költsége számolható el, ha a kiadások számlával igazolhatók, a beruházás az eladás előtti 24 hónapon belül történt, és a kiadott összeg eléri az eladás bevételének 5%-át.
A kisebb karbantartási munkák (festés, csaptelep-csere, parkettafelújítás) nem minősülnek értéknövelő beruházásnak, ezért ezek nem vonhatók le.
Ügyvédi díj levonása
Igen, az adásvételi szerződés elkészítéséért és lebonyolításáért fizetett ügyvédi díj levonható, ha közvetlenül az átruházáshoz kapcsolódik. Megőrzésük 5 évig ajánlott a NAV ellenőrzés érdekében.
Öröklés, ajándék és tartási jogok
Öröklés esetén a szerzési időpont az örökhagyó halálának napja; az örökléskor meghatározott érték lehet alap, és ezekből levonhatók a hagyatékkal összefüggő költségek. Ha 5 éven belül értékesíted, adót kell fizetned, kivéve, ha több mint öt éve szerezted az ingatlant.
Ajándékozás esetén a megszerzés 75%-a tekinthető költségnek, ha az illetéket nem állapították meg; emiatt az adó mértéke 15% lehet a maradékra. Az ajándék alapján történő eladás esetén is számítandó a 5 éves elidegenítési idő.
Bevallás és befizetés határidői
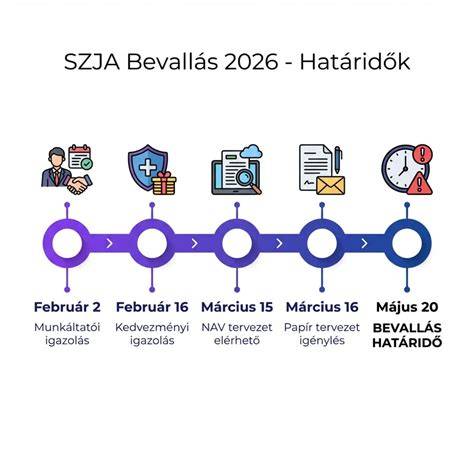
2025-ben az adóbevallások határideje május 20.; a NAV által készített adóbevallási tervezet kiegészítésével is leadható a bevallás. Ha adóköteles jövedelem keletkezik, az adót is ezen határidőig kell megfizetni.
Ha az eladásból adóköteles bevétel nem keletkezik, vagy az adómentes az ügyletek, akkor bevallás nem szükséges. A fontos dokumentumokat - adásvételi szerződés, számlák, igazolások - meg kell őrizni legalább hat évig, és NAV ellenőrzés esetén előkészíteni.
Illetékre vonatkozó tudnivalók
Az eladónak nem kell illetéket fizetnie, ugyanis az illetékfizetési kötelezettség a vevőt terheli. Vevői oldalon a 4%-os illeték a forgalmi érték alapján kerül megállapításra, és van kedvezmény, például cserepótló vétel vagy részekben történő fizetés.
Ha vásárolsz lakást a eladott lakásod után, lehetőség van a cserepótló illetékkedvezmény alkalmazására: ha az eladott lakást követően vagy az előző éven belül veszel egy másik lakást, a két forgalmi érték közötti különbségre vonatkozó 4% illetéket fizetsz. Ha a vásárolt lakás értéke kisebb, mint az eladott, nincs illeték.
A telek megvásárlása és a ház építése esetén illetékmentesség is előfordulhat, ha 4 éven belül és a megadott kritériumok teljesülnek. Egyéb kedvezmények között szerepel CSOK-hoz kapcsolódó mentesség vagy kedvezmények.
Nagyobb tanácsok és tippek
Ha szeretnéd pontosan kiszámolni az adót, használd a NAV honlapján elérhető ingatlanértékesítés kalkulátort, amely a paraméterek alapján meghatározza az adó összegét. Emellett a NAV kérdés-felelet alapú kitöltési módját is igénybe veheted, ha van ügyfélkapud.
Az ingatlan eladása utáni adó megfizetése érdekében érdemes időben tervezni: az 5 éves kedvezmény megközelítése sokszor jelentős adócsökkentést eredményezhet. Ha az adó akár részletben is fizethető, ezt a lehetőséget is mérlegelni érdemes az adózási helyzetedtől függően.
Az ingatlanvásárlás menete - Teljeskörű útmutató
Örökölt ingatlan eladása esetén is hasznos a NAV kalkulátora és a 75%-os szabály eljárásainak ismerete, különösen akkor, ha ajándékkal vagy örökléssel kaptad a vagyont. A bevételt a nyereségként kell figyelembe venni, és a megszerzett értéket ennek megfelelően levonni.
Ha öt évnél régebben szerezted az ingatlant, az eladás adómentes lehet. Ha nem, akkor a nyereség 15%-a lehet az SZJA mértéke, a deklaráció megjelenésével együtt.
GYAKORI KÉRDÉSEK
- Kinek kell adót fizetnie az ingatlan eladása után?
- Mennyi SZJA-t kell fizetni az eladás után?
- Milyen időpontot kell figyelembe venni a szerzés időpontjaként?
- Hogyan számolható ki az adó, ha az eladás az első öt évben történt?
- Bevallás és befizetés határideje?
tags: #szja #bevallas #lakasvetel
Népszerű bejegyzések:
- Fedezd fel a Zseri Vadászházat Fehérvárcsurgón – vadászházi élmény a Gaja-völgyben
- Hétvégi ház a tó-strand bejáratával szemben: Udulo arveres kunfeherto
- Részletes áttekintés Nadap rendezési tervéről és a helyi építési szabályzat felülvizsgálatáról
- 5-ös válaszfal tégla ára: legfontosabb jellemzők és árkategóriák
- Francia mukorom epítés: részletes útmutató porcelánból