
A tarsasag ingatlanszerzes jelentese: lízing, családi vállalkozások és holdingok szemszögéből
Az ingatlanok drágulása évek óta töretlen, ezért szükségszerűen egyre többen érdeklődnek a különböző típusú hitellehetőségek után. A lízing egy különleges finanszírozási forma. Sajátossága, hogy az általunk kiválasztott ingatlant a lízingcég (lízingbe adó) kifejezetten abból célból vásárolja meg, hogy azt határozott időre számunkra (lízingbe vevő) használatba adja, ezért pedig havi lízingdíjat fizetünk a futamidő végéig. A lízingelt ingatlant úgy kezelhetjük, mintha a sajátunk volna: a felújítás, az amortizáció vagy éppen a kármentés költsége minket terhel, de a haszon is a miénk, bérbe adhatjuk vagy akár értékesíthetjük is. A lakáshitel és a lízing sok ponton hasonlítanak egymásra.
Mi a különbség a pénzügyi lízing és a jelzáloghitel között?
- A legfontosabb különbség, hogy pénzügyi lízing esetén a finanszírozó tulajdonjogot alapít az ingatlanon, nem pedig zálogjogot.
- A jelzáloghitellel szemben a lízingtársaságok lehetőséget biztosíthatnak arra, hogy a bruttó vételár 0%, 5%, 10%, 15%, vagy 20%-át a futamidő végén megfizessük. Ez csökkenti a havi törlesztőrészlet összegét, ami sokak számára vonzó lehet.
- Nemcsak minket, mint vevőt terhel a vagyonátruházási illeték, hanem magát a lízingcéget is, aki továbbértékesítési céllal vásárolja meg az ingatlant.
- A pénzügyi lízingre vonatkozóan 5 százalékponttal magasabb hitelfedezeti korlátok alkalmazhatóak (85%).
- Az ingatlanlízinget elsősorban akkor érdemes választani jelzáloghitel helyett, ha a hitelhez túl kevés önerővel rendelkezünk, és nem vagyunk jogosultak a jelenleg igénybe vehető állami támogatásokra.
Az összehasonlítás során fontos észben tartani: a lízing egyik legnagyobb előnye, hogy a finanszírozó tulajdonjoga így rövid távon is lehetővé teszi, hogy a lízingtársat rugalmasan kezeljék az értékesítés és a visszavásárlás szempontjából. Ugyanakkor a költségek és a tulajdonosi helyzet változtathat a hosszú távú gazdasági mérlegen.
Céges ingatlanvásárlás és a jogi háttér
Az ingatlanvásárlás során a céges oldal számára kiemelten fontos az ügyvédi közreműködés. Céges ingatlanvásárlásra NEM vonatkozik a helyi önazonosság védelméről szóló törvény szerinti elővásárlási jog, de a jogi és adózási környezet rendkívül összetett. A céges tranzakciók során érdemes figyelembe venni több szempontot: örökítési és adózási kérdések, a szerződések és ellenjegyzések helyes lebonyolítása, valamint a földhivatali ügyintézés.
Az ügyvéd szerepe és a költségek
- Az ügyvéd felkészültsége és szakértelme jelentősen befolyásolja az ügy sikerét és költségeit.
- Az ügyvédi díjak mértéke függ a díjszabási módszerektől (fix díj, óradíj, vételár alapú százalékos díj, ritkán sikerdíj).
- Áfa kérdése is kiemelt: áfás jogi szolgáltatók nálunk 27%-os általános forgalmi adót számíthatnak fel; alanyi adómentes ügyvédek pedig nem. Ha a vevő áfában kulcsszereplő és az ingatlant adóalanyos tevékenység érdekében használja, az áfa levonható lehet.
A céges és magánszemélyes ingatlanvásárlás adózási vetületei
A cég ingatlanvásárlása során több adózási kedvezményt és költségelszámolást vehet igénybe. A következő pontok összefoglalják a főbb lehetőségeket:
- Értékcsökkenés és költségelszámolás a felújításokra és üzemeltetésre, valamint amortizáció felhasználása.
- ÁFA-levonás a felújításokra és átalakításokra vonatkozóan, ha az ingatlan a cég adóalanyos tevékenységét szolgálja.
- Hitelképesség és a mérlegbe helyezés, amely banki fedezetként is szolgálhat.
- Vagyonszerzési illeték fizetése az ingatlan bruttó forgalmi értéke alapján: általános esetben 4% 1 milliárd forintig, 2% 1 milliárd felett 2 milliárdig.
Az osztalékból történő lakóingatlanvásárlás esetén az adózás nehezebb lehet, mivel a kiinduló nyereség után TAO, SZJA és SZOCHO terhelik a tulajdonost, kivéve, ha a cég a kb. 9% TAO-t már megfizette. Ebben az esetben a magánszemély nettó bevétele a vonatkozó adók levonása után számolható ki. A céges ingatlanvásárlás azonban ennél kedvezőbb lehet, mivel az osztalékadó és SZOCHO nem terheli a cég által megtermelt nyereséget.
Miért lehet előnyös a céges ingatlanvásárlás?
- Nincs osztalékadó és SZOCHO a cég által megtermelt nyereség után.
- Költségelszámolás és az értékcsökkenés lehetősége a cég szintjén.
- ÁFA-levonás a felújításokra és üzemeltetésre, ha az ingatlan adóalanyos tevékenységhez kötődik.
Magáncélra történő használat lehetősége a céges ingatlanban
A cégeknek és tulajdonosaiknak tisztázniuk kell a magánhasználat kérdését. A tipikus megoldás az, hogy a magánszemély tulajdonosi kör hosszabb távra bérbe veszi a céges ingatlant, így a használat feltételei tisztázottak maradnak, és a cég bevételhez jut a bérleti díjból.
Mi történik, ha a cég eladja ingatlanát a tulajdonos magánszemélynek?
Az eladás során a NAV és más hatóságok kiemelten figyelik a kapcsolt vállalkozások közti ügyleteket. A tranzakciót szokásos piaci áron kell elszámolni; e fölött vagy alatta történő értékesítés adózási következményekkel járhat. A 9% TAO adó és a SZJA + SZOCHO alapvetően módosítják a tulajdonos bevételét és adóterheit. A piaci ár figyelembevétele a jogi és adózási megfelelés miatt elengedhetetlen.
Közvetítő és tanácsadó szerepe
Bankfüggetlen hitelszakértő partnerünk segíti Önt a befektetési célú vásárlásban, és a jogi, adózási és finanszírozási kérdésekben komplex támogatást nyújt. A holdingok és vagyonkezelő társaságok gyakran központosítják a szolgáltatásokat, hogy költséghatékonyabb legyen a vállalatcsoportok működése.
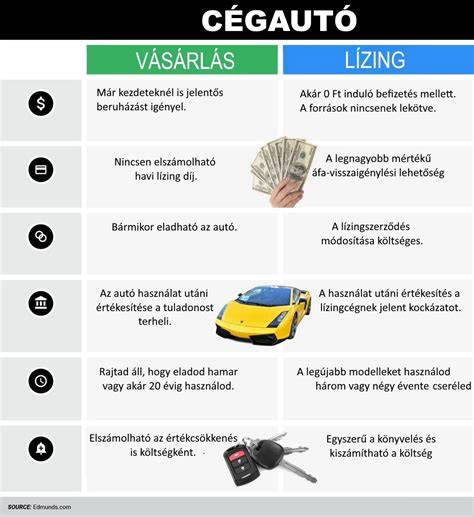
Rövid, gyakorlati összegzés a céges ingatlanszerzésről
- A lízing és a jelzáloghitel között a tulajdonjog és a finanszírozás jogi formája a fő különbség.
- A céges ingatlanvásárlás előnyei közé tartozik az adózási kedvezmények és a költségelszámolás lehetősége.
- Az adóhatóság fokozott figyelmet fordít a kapcsolt vállalkozások közti ingatlanügyletekre és a piaci ár azonosítására.
- A magáncélú használat és a bérleti konstrukció részleteit jogi és adózási szempontból mindig részletesen tisztázni kell.
Gyakran ismételt kérdések
- Mi a különbség a lízing és a hitel között ingatlanvásárlásnál?
- Milyen adózási kedvezmények érhetők el céges ingatlanvásárlás esetén?
- Hogyan hat az ÁFA a céges jogi szolgáltatások díjaira?
Céges autó - avagy cégautó adó- és költségelszámolás kisokos
Tartalomjegyzék röviden
Néhány kulcspont a témában: lízing vs. hitel, tulajdonjog és illetékek, adózási megfontolások, jogi átvilágítás és szerződéskötés, valamint a holdingok szerepe a vállalati ingatlanvásárlások optimalizálásában.
tags: #tarsasag #ingatlanszerzes #jelentese