
Társasházak felújítási alapja és alapelvei a jogszabályi keretek között
A cookie-k (sütik) segítenek szolgáltatásaink helyes működésében. A társasház kötelező felújítási alapjának képzéséről és felhasználásáról az 1977. évi 11. törvényerejű rendelet (a továbbiakban: tvr.) 11. §-ának (2) bekezdésében kapott felhatalmazás alapján a következőket rendelem:
Felépítés és kötelezettségek
1. §(1) Ha a társasházban hatnál több társasház-öröklakás van, a tulajdonostársak - a (2) bekezdésben említett kivétellel - a közös tulajdonban álló épületrészekkel kapcsolatos felújítási munkák költségeinek fedezetére kötelesek felújítási alapot képezni, amelynek mértékét a közgyűlés határozza meg. (2) Vegyes tulajdonú társasházban az állami tulajdonban levő társasház-öröklakás, illetőleg a nem lakás céljára szolgáló helyiség kezelője az (1) bekezdésben említett felújítási alap képzésére nem köteles; a felújítási munkák költségeinek a tulajdoni hányad szerint ráeső részét azonban a munka végzésekor meg kell fizetnie.
2. §A felújítási alap számlavezetési feladatait az Országos Takarékpénztár (a továbbiakban: Takarékpénztár) illetékes területi fiókja látja el.
3. §(1) A közgyűlés által megállapított felújítási hozzájárulást a tulajdonostársak havonta előre kötelesek minden hó 15. napjáig, a társasháznak a Takarékpénztárnál e célra vezetett folyószámlájára - a közgyűlés határozatától függően személyesen vagy a közös képviselő útján - befizetni. (2) A folyószámlán kezelt pénzeszközök után a Takarékpénztár - a folyószámlára vonatkozó mindenkori feltételek szerint - kamatot fizet.
4. §(1) A felújítási alap pénzeszközeit az alábbi munkák költségeire lehet felhasználni: a) a lakóház rendeltetésszerű használatával összefüggő, időszakonként műszakilag szükségessé váló minden olyan javítás, amely helyreállítja az elhasználódott állapotot, vagy az eredeti használhatóságot/üzembiztonságot; b) a rendeltetésszerű használhatóság növelését eredményező korszerűsítések; c) az építésügyi hatóságok által elrendelt építési munkák és a közüzemi szolgáltatások megváltozása miatt szükséges korszerűsítés; d) a közgyűlés által tételesen jóváhagyott egyéb, a lakóház állagát helyreállító munkák. (2) Nem említett, üzemeltetési és karbantartási munkák költségei nem finanszírozhatók a felújítási alapból.
5. §A tulajdonostársakat terhelő lakóházfelújítási költségek fedezetére a Takarékpénztár az 5/1971. (II. 8.) PM-ÉVM együttes rendelet feltételei szerint nyújt felújítási kölcsönt.
6. §Ez a rendelet 1977. július hó 1. napján lép hatályba; rendelkezéseit a hatályba lépése előtt létesített társasházaikra is alkalmazni kell.
Gyakorlati kérdések és válaszok a jogi háttér alapján
- A kft.-adóalany bérleti díja és a közös költség - A bérleti díj részeként a közös költség és a felújítási alap összegeinek kezelése nem állítható össze jogszabálytalanul. A bérleti szerződésben rögzíteni kell a díjakat. A közös költség közgyűlési határozat alapján kerül megfizetésre, és a felújítási alapba kerülő rész sem kerülhet olyan módon elszámolásra, amely ellentmond a jogszabályoknak.
- A lakásszövetkezet havi egyösszegű közös költség kimutatásának könyvelése - A közgyűlés által meghatározott összeg részletezésével történő elszámolás a kívánatos és átlátható. A részletezés a közgyűlés határozatának tartalmától függ, és a kimutatás legyen részletezett a közös költség és a felújítási alap vonatkozásában is.
- Oktatás és finanszírozás közös költség és felújítási alap témában - A jogszabályok szerint a felújítási alapot elkülönített módon vagy befektetés formájában (értékpapírok, lekötött betétek, stb.) kell kezdeni majd fenntartani. A kamattámogatás lehetőségei, valamint a hitel felvenése lehetővé teszi a lakóépületek felújításának finanszírozását, amennyiben megfelelők a feltételek.
- A tulajdonostársak közötti elszámolási eltérések korrigálása - Ha több évre visszamenőleg hibát fedezünk fel, a közös képviselő kötelessége korrigálni a nyilvántartást és az elszámolásokat a tulajdoni hányad arányában, az 5 éves elévülési szabály figyelembevételével.
- Padlás használati joga társasházban - A padlástér használati jogának kizárólagos használatra vagy albetét bejegyzésére csak alapos alapító okirat-módosítással lehet rendezni; a módosítás történhet közös tulajdon jogának átalakításával vagy kizárólagos használati jog bevezetésével. A tulajdoni hányadok módosításához közgyűlési döntés és földhivatali bejegyzés szükséges.
- Közös képviselő-regisztráció 2025-től - 2025. május 1-jétől a társasházakhoz kötődő közös képviselői/regisztráció kötelező, amelyet az ÉMI vezet. Lakásfenntartó szövetkezetek esetében nem kötelező a közös képviselői regisztráció, mivel ők nem társasházak.
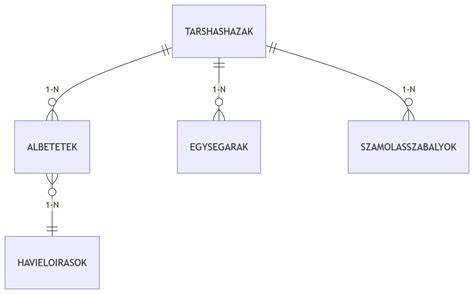
A felújítási alap képzése és elkülönítése mellett fontos, hogy a közgyűlés átláthatóan és részletesen tájékoztassa a tagokat a hozzájárulások összegéről és felhasználásáról. A jogszabályi háttér szerint az alap az épület hosszú távú állagmegőrzését szolgálja, és csak felújítási vagy állagmegőrző munkák finanszírozhatóak belőle, amíg az üzemeltetési és karbantartási feladatokra szánt összegek a külön megállapodások szerint kerülnek elosztásra.
Rövid gyakorlati útmutató a kezelődjéghez
- Határozza meg a felújítási alap mértékét a közgyűlés döntése alapján, és biztosítsa a havi befizetések határidőn belüli teljesítését.
- Gondoskodjon a bankszámla elkülönítéséről és az elszámolásokról szóló részletes beszámolók rendszeres közzétételéről a lakóknak.
- Ha a jogszabályi keretek megváltoznak vagy alapító okirat módosítása szükséges, forduljon jogi tanácsadóhoz és jogi eljárásokhoz igazodva hajtsa végre a módosításokat.
- Kezelje a hitel- és állami támogatási lehetőségeket a 2-3 éves és hosszabb időtávokra, figyelembe véve a lakóépületek energetikai korszerűsítését is.
tags: #tarsashazak #felujitasi #alap #szamlanyitas
Népszerű bejegyzések:
- Társasházi udvari és utcai homlokzat szabályozása és rekonstrukciója
- Ismerje meg a Szandavaralja medences parasztházat: egész ház foglalható családi nyaraláshoz
- Részletes útmutató a lakáshitelről és a támogatási lehetőségekről
- Óbuda központjában: bemutató a Csillaghegyi Irodaház Speedzone szolgáltatásairól
- Garázs Lindab lemezből: vásárlási és kivitelezési útmutató