
társasházi lakópark banki tehermentes vásárlása jogi feltételek
Társasházi lakás vásárlásakor a legnagyobb veszély sokszor nem a lakáson belül van. Ebben a cikkben és a végén található videóban végigvesszük, hogy milyen dokumentumokat, pénzügyi adatokat és társasházi előzményeket érdemes ellenőrizni, mielőtt valaki ajánlatot tesz. Ez azért fontos, mert az ingatlan vásárlás menete és buktatói nem ott kezdődnek, hogy aláírjuk a szerződést. Volt egy ügyfelem, aki pontosan ezt mondta: „Márton, a lakás gyönyörű, szerintem ez lesz az.” Mondtam neki, jó, akkor most egy pillanatra ne a lakást nézzük, hanem a házat. Kértünk jegyzőkönyvet, közös költség adatokat, felújítási tervet. Kiderült, hogy a következő két évben olyan munkák jönnek, amikről a hirdetés valahogy megfeledkezett.
A cikk kiemeli: alapvető, hogy ne csak a lakás állapotát nézzük, hanem a ház működését és a társasház pénzügyi helyzetét is. A legfontosabb kérdések: van-e alapító okirat? Mit mond az SZMSZ? Mennyi a közös költség? Van tartozása a háznak? Mikor volt strangcsere? A vevő gyakran alaposan megvizsgálja a lakást, de a társasházat kevesebbet. Pedig egy rosszul működő társasház akár több millió forintos kockázatot jelenthet.
Az egyszerű példát is fontos megemlíteni: ha veszel egy 70 milliós lakást, a ház rendezetten működik, az biztonságot és értéket ad. A KSH és az ingatlanadattárak adatai alapján is látható, hogy területi és ingatlantípus szerinti különbségek vannak, ezért az ingatlan kalkulátorok szerepe sem elhanyagolható. A cikk rávilágít arra is, hogy létezik egy évtizedek óta ismert jelenség: egy régi ház lehet patika, ha van gazdája, míg egy 20 éves épület papíron korszerű, de nem működik elegendő támogatás nélkül.
Fontos megjegyezni: a vételár csak az első szám. Nézzünk példát: ha vásárolsz, és a ház rendezett, karbantartott, átlátható, akkor az értéket és biztonságot ad. A bejegyzett alapelvek közé tartozik a közgyűlési jegyzőkönyvek átnézése, a közös költség kimutatásának ellenőrzése, felújítási alap megléte, tartozások és nagyobb tervek listája. Ha hitel is van a történetben, különösen fontos a mozgástered.
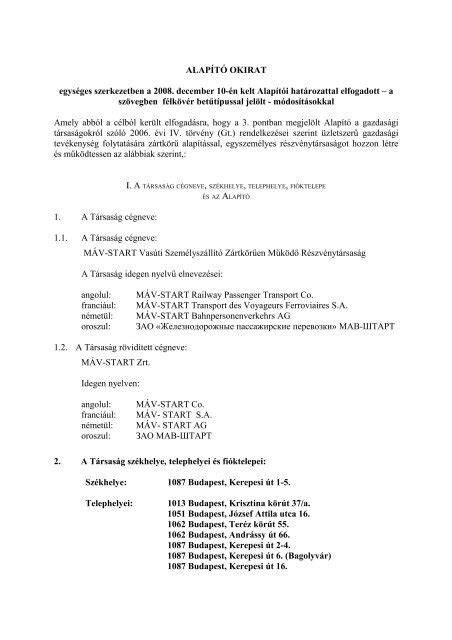
- Az alapító okirat: feltárja, mi a külön tulajdon és mi a közös tulajdon, a lakáshoz tartozó tulajdoni hányadot, és hogyan kapcsolódik a tároló, pince, udvar használata a lakáshoz.
- Az SZMSZ: mutatja meg a ház mindennapi működését; ha nincs vagy zavaros, ez súlyos bizalmi problémát jelezhet.
- A közgyűlési jegyzőkönyvek: az utolsó két-három példány megtekintése fontos, mert ezek mutatják meg, van-e felújítási terv és van-e tartalék.
- A közös költség kimutatása és a tartozások listája: fontos tudni, mire megy el a közös pénz és van-e tartozás a házban.
Ha hitel van a történetben, akkor különösen fontos a banki gyakorlat és a tehermentesítés részleteinek tisztázása. A vevő számára elengedhetetlen a ház állapotának megértése, nem csak a lakás állapota. A videó alatti kommentárok is megerősítik: nem elméleti okoskodás ez, hanem gyakorlati problémák felismerése és kezelése.
Hogyan értelmezzük a társasházi előzményeket?
A tulajdoni lap közgyűlési jegyzőkönyvekkel és SZMSZ-szel kiegészítve adja a pontos képet. Az alapító okiratból derül ki, mi tartozik külön tulajdonba, mi közös tulajdonba, és hogyan kapcsolódik a lakáshoz a tároló, pince, udvar vagy más közös használatú terület. Megkérdezhető például: van-e felújítási alap? Vannak-e tartozások? Nagy tervezett munka van-e?
Ha hitel fut, akkor különösen számítani kell a mozgástérre. A vevő és a bank együtt dolgoznak a finanszírozáson, és a tehermentesítés vagy elidegenítési tilalom reagál a hitel állapotára. A hitel rendezése után a bank törlő nyilatkozatot ad ki.
A cikk hangsúlyozza: ha a közös tulajdon és a tulajdonközösség rendezetlen, az már nem csak adminisztrációs kérdés. A jogi és pénzügyi körülmények alapján lehet ellenőrizni a várható költségeket és a határidőket. A közös költség és a felújítási terv bemutatása a vevő érdeke; ez alapján lehet meghatározni a kockázatokat és a jövőbeni kötelezettségeket.
Amit érdemes minden esetben ellenőrizni
- alapító okirat
- SZMSZ
- utolsó két-három közgyűlési jegyzőkönyv
- közös költség kimutatása
- társasház tartozásai
- tervezett nagyobb felújítások listája
- felújítási alap megléte
- gyenge közös képviselet vagy konfliktusok a lakóközösségben
Az új jogintézmény a társasházi építményi jog bevezetésével 2026 márciusától kerül alkalmazásra. Ennek lényege, hogy a vevő már az építkezés alatt jogilag védett pozíciót kap az ingatlanra, amely szükség esetén banki fedezetként is szolgálhat. A jog bevezetése várhatóan növeli a piac átláthatóságát és a hitelezési stabilitást, mivel a bejegyzett jog a vevő által befizetett vételár részére védelmet nyújt a beruházó nem teljesítése esetén.
Mit jelent ez a banki finanszírozás szempontjából?
A társasházi építményi jog bejegyezhető jelzálogjoggal. A bankok a jogra telepített zálogjog alapján biztosítékot kapnak, és a végső lakásra a jog még a használatbavételi engedély előtt is fedezetként szolgálhat. Az építményhitel folyósítása részben szakaszos lehet, és a végső részlet a műszaki állapot és a használhatóság alapján történhet.
A banki gyakorlat jelenleg lassabb lehet az átmenetben, mivel a bankok még dolgoznak a gyakorlati alkalmazáson. Összefoglalva, a társasházi építményi jog a vevők jogi védelmének jelentős megerősítését jelenti, és a finanszírozókat is jobban megnyugtatja a projekt strukturális stabilitása.
Így készült a Jóreménység-sziget mozifilm (werkfilm)
Hitelekkel kapcsolatos gyakorlati tanácsok
Ha hitellel terhelt ingatlant vásárolsz, a következőket érdemes figyelembe venni:
- Kérj egy 90 napnál nem régebbi tulajdoni lapot; ellenőrizd a terheket és a jogokat.
- A hitel rendezése mindenképpen szükséges a tulajdonjog bejegyzéséhez. A jelzálog- és egyéb jogok törlésére a bank adhat engedélyt.
- Ha a közüzemi tartozások fennállnak, azokat is rendezni kell a nullás igazolás beszerzésével együtt.
- A közös költségekről szóló nullás igazolást is kérd meg a közös képviseletetől.
Ha a bank előnyben részesíti a garázs vagy tároló elővásárlását és az elővásárlási jogot, a vevő lehetőségei eltérőek lehetnek. Egy megoldás a teljes dologösszesség értékesítése és a lakás külön adásvételi szerződése is lehet. A banki gyakorlat és az elővásárlási jog részletei a konkrét konstrukciótól függenek, és érdemes szakértő jogi vagy ingatlanügyi tanácsadót bevonni.
Mi várható 2026-ban a piacon?
A társasházi építményi jog bevezetése forradalmasíthatja az újépítésű lakások piacát: a vevők már az építés alatt jogilag védett pozíciót szerezhetnek, és a bankok is kedvezőbb fedezetet láthatnak a finanszírozásban. A jogszabály a vevők biztonságát és a finanszírozási lehetőségeket erősíti, miközben az építőtársaságok és bankok közötti együttműködés is átláthatóbbá válhat. Ugyanakkor a gyakorlati megvalósítás még folyamatban van: a bankok felkészültsége és a hiteltermékek sora folyamatosan alakul.
Fontos megjegyezni, hogy a jogszabályi változások ellenére a vételár továbbra is csak az első szám. A vevőnek érdemes átfésülni az összes releváns iratot és minden részletet - az alapító okirat, az SZMSZ és a közgyűlési jegyzőkönyvek - alaposan megvizsgálva a hosszú távú kockázatokat és költségeket.
tags: #tarsashazi #lakopark #banki #tehermentes #vasarlasa