
Tipikus ingatlanügynök statisztika: adózás, jutalékok és piaci trendek
Tudjon meg mindent az ingatlanközvetítői tevékenység (jutalék) adózásáról: vállalkozási formák, áfa, átalányadó, és a kata adózási lehetőségeiről. Az ingatlan közvetítése megvalósulhat bérleti szerződések, vagy adásvételi ügyletek közvetítésével, egy azonban biztos: ingatlan eladáskor, bérbeadáskor a közvetítőnek a jutalékból adóköteles jövedelme keletkezik! Ebből következően az adóoptimalizálásra nem az első ingatlanközvetítői jutalék begyűjtésekor, hanem már a vállalkozás beindításakor érdemes gondolni!
A legfontosabb adózási formák rövid áttekintése
Az alábbiakban összefoglaljuk az ingatlanközvetítők számára elérhető adózási formákat és azok jellegzetességeit, hogy Ön a leginkább személyre szabott döntést hozhassa meg: egyéni vállalkozói (EV), gazdasági társaság (bt/kkt/kft/zrt), átalányadózás, katás (KATA), társasági és kisvállalati adózási lehetőségek.
Az adózás alapját és döntési szempontjait nagyban befolyásolja a vállalkozási forma kiválasztása: jogi felelősségi szabályok, adózási lehetőségek és a fenntartási költségek összege. Az 1993. évi Lakástörvény szerint az ingatlanközvetítői tevékenység bejelentéshez kötött, és csak nyilvántartott gazdálkodó szervezet folytathatja üzletszerűen. Ezért a vállalkozási forma kiválasztásánál számításba kell venni, hogy a tevékenységet ki és hogyan, milyen módon végzi.
Az átalányadózás az Szja törvény szerint az egyéni vállalkozók egyik adózási módja. Az átalányadózás feltétele, hogy az egyéni vállalkozó bevétele az adóévben ne haladja meg az éves minimálbér tízszeresét (2023-ban 27 840 000 Ft, 2024-ben 32 016 000 Ft). Az átalányadózás 40%-os költséghányadot alkalmaz az ingatlanközvetítői tevékenységre, és adómentesség jár az éves minimálbér felét meg nem haladó jövedelemre (2023-ban 1 392 000 Ft, 2024-ben 1 600 800 Ft). Ennek köszönhetően az átalányadózás az egyik legkedvezőbb mód lehet, különösen abban a helyzetben, hogy a katát és a vállalkozói SZJA-t is figyelembe véve kedvező lehet.
Az átalányadózás főállású, mellékfoglalkozású és nyugdíjas egyéni vállalkozóként is választható. A TB járulékok és szociális hozzájárulási adó a jogállástól függően különböznek; nyugdíjas átalányadózó esetén például nincs kötelező társadalombiztosítási járulékfizetés. Az átalányadózás előnye a beépített adómentességi szabály, valamint az, hogy a bevétel 60%-a jövedelem ezen adózási formában (40%-os költséghányad mellett).
Az adózási lehetőségek közül a KATA (kisadózó vállalkozások tételes adója) is szóba jöhet, de szigorú feltételek vonatkoznak rá: kizárólag magánszemélyek részére nyújtott szolgáltatásokra alkalmazható, és főként lakossági (fogyasztói) szolgáltatások esetében lehet előnyös. A katás vállalkozó havonta 50 000 Ft tételes adót fizet, amelyet az Szja és a társadalombiztosítási terhek elkerülése érdekében ajánlott mérlegelni. A katás adózási mód főállású egyéni vállalkozóként váltható, és csak akkor, ha kizárólag magánszemélyek számára végzett szolgáltatásokról van szó. Emiatt a katás esetében is szükséges az egyéni vállalkozói jogállás és a vonatkozó szabályok ismerete.
Áfa és helyi iparűzési adó: az ingatlanközvetítői jutalék egyik legnagyobb versenyképességi tényezője az áfa terhelés. Az átalányadóra bejelentkezett EV 12 millió forintos bevételig alanyi adómentességet élvezhet; ezt átlépve azonban 27%-os áfával kell számolni a jutalékra. Az adózási módok közül az áfa megjelenése az egyik fő szempont a jutalék és a szolgáltatások színvonalának meghatározásában. A helyi iparűzési adó (HIPA) megállapítása az egyszerűsített adóalap alapján történik bizonyos bevételi tartományokban, és a bevallást követő év május 31-ig kell befizetni, évente egyszer.
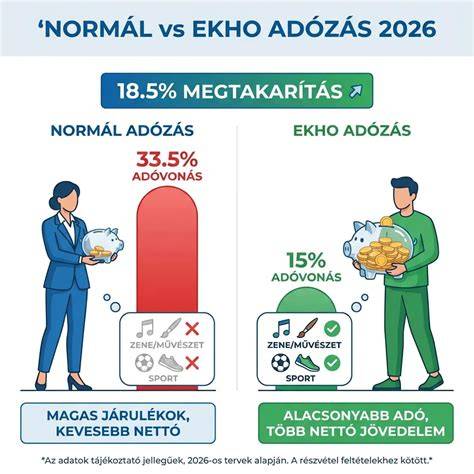
Ügyviteli kötelezettségek: átalányadózó EV könyvelése a pénztárkönyv bevételi rovatának vezetését (ha áfa alanyi adómentes) vagy a teljes pénztárkönyvet igényel; negyedéves járulékbevallás és előlegfizetés; évi SZJA bevallás vagy e-ügyintézésre kötelezettség. Az adózási mód kiválasztása során érdemes figyelembe venni, hogy az egyszerűsített közteherviselési hozzájárulás (EKHO) alkalmazása esetén az adózóknak nem mindig van lehetőségük adókedvezményekre.
Egyéni vállalkozó ingatlan közvetítői tevékenység - a vállalkozói SZJ (vagyis SZJA) hatálya alatti adózás: a bevétel és költségek különbözetéből adózik a vállalkozó; az osztalékjövedelem adózását és a társadalombiztosítási járulékokat is figyelembe kell venni. A főállású EV-knek kötelezően van TB-járulék és szociális hozzájárulási adó fizetése, míg mellékfoglalkozás esetén nincs minimumterhelés, a bevétel függvényében kell fizetni. A vállalkozói SZJA szabályai szerint a jövedelem után 9% SZJA, az osztalék után 15% SZJA, és 13% szochó. A kiegészítő költségek és kedvezmények pedig a személyi kedvezmények és egyes adókedvezmények megítélését befolyásolják.
Vállalkozói jövedelem szerinti adózás negyedik útja az, ha az EV nem választja az átalányadót; ilyenkor a bevételkorlátlanul nőhet a jövedelem, de a költségek tételes elszámolása szükséges, és nincs adómentesség. Az adózás tehát összetett kérdés, és a választás nagymértékben befolyásolja a jutalékból származó jövedelem nettó összegét.
Az adózás konkrét példái és a gyakori döntési kritériumok
A legtöbb nyugdíjas ingatlanközvetítő a vállalkozói SZJA-t választja, de ha valaki úgy dönt, átalányadózáson van a helye, akkor a 40%-os költséghányad és az adómentesség lehet a kedvezőbb kombináció. Az átalányadózás az egyik legkedvezőbb adózási mód lehet, különösen, ha a tevékenység és a jövedelem jellemzően ennek a keretbe esik. A KATA viszont kizárólag magánszemélyeknek és főként lakossági szolgáltatásokra alkalmazható, és a havi 50 000 Ft tételes adó a társas vállalkozásokkal szemben kedvező lehet, ha a korlátozó feltételek teljesülnek (magánszemélyek részére végzett szolgáltatások). A katás adózási mód csak főállású egyéni vállalkozóként választható, és csak akkor, ha kizárólag magánszemélyek részére nyújt szolgáltatást.
Az ÁFA terhe is fontos tényező. Az alanyi adómentesség 12 millió forintos bevételig érhető el, ezen értékhatár átlépése után az ingatlanközvetítő jutalékára 27%-os ÁFA kerül kiszámlázásra. A NAV Online Számla rendszerbe történő regisztráció kötelező, ha áfás adóalanyként számlázunk.
Piaci tendenciák és összefüggő jelenségek
A magyar ingatlanpiacon egyre több egyéni ingatlanközvetítő jelenik meg, miközben az iroda mérete és aránya is átalakul: az átlagos irodák száma nő, de az egyes ügyletek száma és a jutalék mértéke összességében csökkenő tendenciát mutat. A hálózatoknál a volumen és a gyors közvetítés lehet a fő cél, míg az önálló közvetítők hangsúlyosabban a minőségre, személyes kapcsolatra és a megfelelő árazásra figyelnek. A saját márka és a személyes kompetenciák fontossága nőtt: a siker legalább 98%-ban a személyiségtől függ, és a megbízók gyakran referenciákon keresztül kapnak új megbízásokat.
A szakemberek szerint az ingatlanközvetítés terén a személyes kapcsolatok, a megbízható tanácsadás és a szakmai hozzáállás a legfontosabb értékek. A hideghívások behatolhatnak a piacra, de egy tapasztalt szakember ezekkel a módszerekkel is korrekt és etikusan bánik az ügyfelekkel. Az ügyfélkapcsolatok tartósságát és a bizalmi légkör kiépítését tartják a siker kulcsának.
Ingatlanpiaci jelenségek és a jövő kilátásai
A 2025-re vonatkozó előrejelzések szerint a tranzakciók száma a 2022-2023-as szintet várhatóan megközelíti, de a pontos számok függenek a húzd meg a hitelkamatokat és a kínált lakások mennyiségétől. A hitelkamatok alakulása, a THM és az állammal támogatott programok határozzák meg az ingatlanpiac irányait. A fenntartható és energiatakarékos megoldások népszerűsége növekszik, a zöld otthonok és okosotthonok iránti kereslet folyamatosan nő, és a piac ezekre reagál.
A rövid távú bérleti piac is átalakul: a befektetői kereslet és a lakáskiadás megítélése összetett, hiszen a tulajdonosok érdekeit és a városok közösségi szempontjait is figyelembe kell venni. A bérleti jogok értékesítésével kapcsolatos megkeresések részben megoldottak, részben pedig vitatottak, ezért az értékesítésben részt vevő közvetítők környezete továbbra is változatos marad.
Gyakori készségek és ajánlott módszerek a sikerhez
Az ingatlanközvetítői szakmában a siker kulcsa a kitartó munka, a rendszeres kapcsolatépítés és a magas színvonalú szolgáltatások nyújtása. A sikeres közvetítők gyakran alkalmazzák a hideg hívásokat, de nem tolakodó módon, és mindig az ügyfél érdekét helyezik előtérbe. A hatékony marketing és a professzionális fotók, home staging és a célzott PR-tevékenység mind hozzájárulnak az eladások sikeréhez. A piac folyamatosan változik, ezért a tanulás és a fejlesztés elengedhetetlen.
A jó ingatlanközvetítő kiválasztásánál nem elsősorban az alacsony jutalék fontos, hanem a szolgáltatás tartalma és minősége: a részletes értékbecslés, a hirdetések professzionális elkészítése, a vevők hatékony szűrése, a jogi speciális intézkedések és a zárás gördülékenysége.
Összegzés: mi számít a jutaléknál és mi az, ami meghatározza a döntést?
Az ingatlan közvetítői díjak szerkezete és mértéke változó: a 1,5-5% közötti sáv gyakori, és az áfa terhelés megjelenhet. A kiválasztott irodától és szolgáltatás tartalmától függően a díj összegének és a nyújtott szolgáltatásoknak együtt kell megmagyaráznia az elvárt eredményt. A modern piac tehát nem csak a jutalék nagyságáról szól, hanem arról is, ki és milyen módon segít a leginkább abban, hogy az ingatlan a lehető legjobb áron, zökkenőmentesen kerüljön át a vevőhöz.
Tippek és tanácsok, amiket MINDEN új ingatlanügynöknek tudnia kell
Az adózás és a jutalék kérdései tehát szorosan összefüggnek a vállalkozás indulásával és a hosszú távú stratégiával. A legkedvezőbb megoldás kiválasztásához érdemes alaposan megvizsgálni a vállalkozás formáját, a tevékenység volumenét, és az egyes adózási módok részletes feltételeit. A piac folyamatosan változik, és az okos adótervezés az ingatlanközvetítői siker egyik lemérhető alapköve lehet.
Ingatlanpiaci trendek és adózási megfontolásokkal kapcsolatos szakértői meglátásokkal bővített cikkünkben reméljük, hogy Ön számára a legmegfelelőbb adózási és jogi keretet találja meg a sikeres ingatlanközvetítői tevékenységhez!
tags: #tipikus #ingatlanugynok #statisztika