
Urom epitmenyado merteke: építményadó szabályozása és mentességek a helyi adók rendszerében
A szöveg egy helyi adókról szóló rendelet- és jogszabályi környezet részleteit foglalja magába, különös tekintettel az építményadóra és annak mentességeire, a 2025-2026-os évekre vonatkozó módosításokra, illetve az ahhoz kapcsolódó adózói kötelezettségekre, adatbejelentésekre és az elektronikus ügyintézésre.
Ami az építményadót érinti
Építményadó helyi adó, amelyet az önkormányzat az illetékességi területén lévő építmények után vethet ki; az adó alanya az, aki az év első napján az építmény tulajdonosa.
Az adó alapja az önkormányzat döntésétől függően vagy az építmény m2-ben számított hasznos alapterülete, vagy pedig az építmény korrigált forgalmi értéke; az adó mértékének felső határa hasznos alapterület esetén 1.100 Ft/m2, korrigált forgalmi érték alapján pedig a korrigált forgalmi érték 3,6%-a lehet.
Mentességek és kedvezmények
2025. január 1-től két új jogcímmel bővül az építményadó mentességeinek köre:
- műemléknek minősülő ingatlan mentesül az adó alól a megszerzésének évében és az azt követő három évben; a mentesített összeg ingatlanonként max. 100 millió eurónak megfelelő forintig terjedhet, amennyiben rendeltetésszerűen a tevékenységhez hasznosítják;
- a menteség kikerül a kultúrát és kulturális örökséget megőrző EU-támogatások közétsorába; telektípusokra és egyes mezőgazdasági vagy állattartási építményekre is érvényes lehet.
Ezen felül a magánszemélyek esetében 2025-től a garázs vagy a lakások 25 m2-ig magánszemély adóalany lakása mentes lehet. A mentesség megállapításához környezettanulmány szükséges.
Adózói kötelezettségek és bejelentések
Az adó megállapítása és megfizetése érdekében az adóalanynak be kell jelentést tenni a törvényben előírt adatokkal. Magánszemélyek részére papíralapú beküldésre is van lehetőség, a gazdálkodó szervezetek és egyéni vállalkozók azonban elektronikus űrlapokon nyújthatják be az adatbejelentéseket az E-Önkormányzat portálon.
Az adatbejelentés határideje a törvény által meghatározottak szerint 15 napon belül esedékes; 2026. január 25-ig kell minden érintett adóalanynak bejelentést tennie, ha 2025-ben adóköteles építmény került a tulajdonába vagy ha adókötelezettségben változás történt.
Speciális adótípusok és hazai példák
A szöveg említ különböző helyi adókat, köztük a telekadót, kommunális adót, idegenforgalmi adót és a díjemeléseket, amelyeket az önkormányzatok saját rendeleteikkel állapítanak meg. Ezek részletezése magában foglalja az adóalanyokat, mentességeket és a fizetés ütemezését is.
Telekadó
A telek alapterülete vagy korrigált forgalmi értéke alapján számítható, mértéke 2021-2024 években változott, és 2025-től bővül a megengedett kedvezmények köre, különösen a gazdasági tevékenységek és mezőgazdasági művelésre vonatkozó feltételek mentessége miatt.
Kommunális adó
A magánszemély kommunális adója magánszemélyként a tulajdonjoggal és a lakás bérleti jogával összefüggő vagyont érinthet, maximális mértéke szakáganként és lakásbérleti jogonként 17.000 forint lehet; az adó esedékessége évente két részletben van, március 15-ig és szeptember 15-ig.
Idegenforgalmi adó
Idegenforgalmi adó terheli a magánszemélyt, aki átmeneti lakhatással tölti a vendégéjszakákat az önkormányzat illetékességi területén. Mentesülnek például a kiskorúak és bizonyos egészségügyi vagy szociális ellátásban részesülők. 2025-től a magánszálláshelyek után fizetendő tételes átalányadó mértéke jelentősen megemelkedik a korábbiakhoz képest, attól függően, hogy az előző két évben mennyit voltak vendégéjszakák.
Konkrét példák és rendeleti változások
Gyakorlati példaként Gyömrő városában 2026-tól hatályos a 30/2025 (XI.28.) önkormányzati rendelet, amely egységesíti az építmény-, telek- és iparűzési adót, és új adómentességi kategóriákat vezet be, hozzájárulva a közösségi fejlesztések finanszírozásához.
Az adókötelezettség keletkezése és az adatszolgáltatás
Az adókötelezettség a használatbavételi vagy fennmaradási engedély jogerőre emelkedése után vagy a használatbavétel tudomásulvételét követő év első napján keletkezik; a változások a következő év első napjától érvényesek. Az adóalanyoknak 15 napon belül kell adatbejelentést tenniük, és az elektronikus térben történő ügyintézés adóköteles részére választható vagy kötelező lehet a DÁP vagy RNY rendszerek alapján.
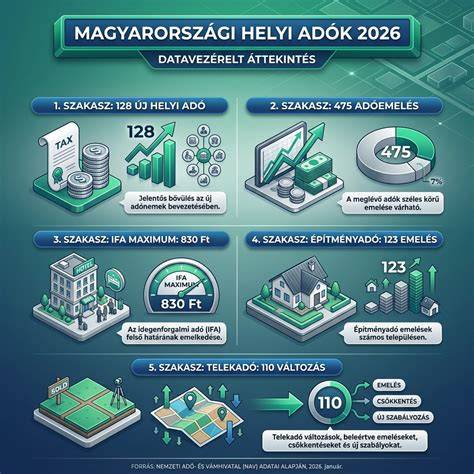
Rövid összefoglaló a fejezeteiről
- Építményadó alapja és mértéke - hasznos alapterület vagy korrigált forgalmi érték alapján, mérték felső határa.
- Mentességek - műemlék, mezőgazdasági építmények, garázsok bizonyos méretig, sport- és kultúrális célú építmények.
- Adatbejelentési kötelezettség - papíralapú és elektronikus lehetőségek, határidők, 2026. évi változások.
- Kiegészítő adók - telekadó, kommunális adó és idegenforgalmi adó összefoglalója.
Kapcsolódó jogszabályok és rendeletek
- A helyi adókról szóló 1990. évi C. törvény
- Az adózás rendjéről szóló 2017. évi CL. törvény
- Az adóigazgatási eljárás részletszabályairól szóló 465/2017. (XII. 28.) Kormányrendelet
- A digitális államról és a digitális szolgáltatások nyújtásának szabályairól szóló 2023. évi CIII. törvény
- A 30/2025 (XI.28.) önkormányzati rendelet és a kapcsolódó módosítások
Köszönjük, hogy adója befizetésével hozzájárul a helyi közösség fejlődéséhez. A jogszabályok és rendeletek pontos szövegei a hivatalos közlönyökben és a gyomro.hu oldalon érhetők el.
tags: #urom #epitmenyado #merteke
Népszerű bejegyzések:
- Zuhanyajtó és zuhanyfal beépítése lépésről lépésre
- Táti ingatlanhirdetések kilátások, eladó és kiadó ingatlanok
- A magyar irodapiac drag and drop túlkapásai Debrecenben és Zuglóban
- Engedélyezés és folyósítás lépései lakáshitel és ingatlanértékbecslés kapcsán
- Horgászat a vízparton: útmutató a nyaralókhoz