
Üzleti feltételű forint lakáshitel: részletes útmutató
Az üzleti feltételű forint lakáshitelek nagyon sokszínűek, és bankonként jelentős különbségek lehetnek az ajánlatok között. Ezért nélkülözhetetlen a hitelkonstrukciók alapos összehasonlítása, mielőtt döntést hoznál. A money.hu lakáshitel kalkulátora például megkönnyíti a különböző pénzintézetek ajánlatainak átlátását, mert így elkerülheted a több bank külön-külön történő felkeresését és a hosszadalmas sorban állást.
Fontos tudni, hogy a bankok honlapjain elérhető kondíciós listák és hirdetmények alapján dolgozó kalkulátorok figyelembe veszik az aktuális banki akciókat és kedvezményeket is. Ezekről a kalkulátorok rövid leírásokat is nyújtanak, ahol kiderül, milyen kamatkedvezmények és igénybevételi feltételek kapcsolódnak az adott konstrukcióhoz.
A szakértő hitelközvetítők szerepe
A hitelközvetítők mély ismeretekkel rendelkeznek az aktuális banki ajánlatokról, az adott hitelezési feltételekről és akciókról, amelyeket a bankba besétáló laikus ügyfelek gyakran nem érnek el. Személyre szabott ajánlatokat állítanak össze, figyelembe véve az ügyfél saját önerő- és állami támogatási lehetőségeit. Banki kapcsolataik révén első kézből értesülnek a friss akciókról, és olyan exkluzív kedvezményeket tudnak elérni, amelyeket egyéni ügyfelek nem kapnak meg. Emellett segítik az ügyintézés gyorsítását, a szolgáltatáshoz pedig a bank fizeti ki a jutalékukat, így az ügyfelek számára ingyenes a segítség.
Állami támogatások lakáshitelhez
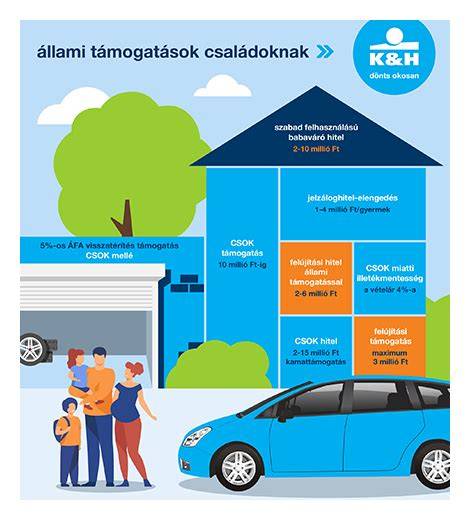
Magyarországon számos állami támogatás áll rendelkezésre a lakásvásárláshoz vagy korszerűsítéshez, amelyek sok esetben forint lakáshitel mellé igényelhetők:
- Falusi CSOK: a preferált kistelepüléseken elérhető, vissza nem térítendő állami támogatás 600 ezer és 15 millió forint között mozoghat, gyermekek számától függően. A támogatás segítségével megvásárolható vagy korszerűsíthető családi ház vagy lakás.
- CSOK Plusz: kamattámogatott hitel, amely 10-25 év futamidővel, és maximum 3%-os kamattal érhető el.
- Babaváró hitel: államilag támogatott, szabadon felhasználható konstrukció, legfeljebb 11 millió forint összegben. Gyermekvállalás esetén kedvezményeket biztosít, például a törlesztés halasztását vagy a tartozás egy részének átvállalását az állam.
- ÁFA-visszatérítés újépítésű ingatlanok esetén, amely meghatározott feltételek mellett max. 300 m² hasznos alapterületű egylakásos lakóépületre vehető igénybe.
- Illetékkedvezmény: a többgyermekes családok nem fizetik meg teljes egészében a vásárláskor az illetéket.
- Jelzáloghitel-elengedés: második gyermek vállalásakor 1 millió, harmadik gyermek esetén 4 millió forintnyi hiteltörlesztést vállal át az állam, továbbá további gyermekek esetén még 1 millió forintot.
Jelzáloghitel és lakáshitel fogalma, feltételek
A jelzáloghitel az egyik legelterjedtebb fedezetes hiteltípus, amelynél az ingatlan jelenti a biztosítékot. A bank elsődleges fedezetként a jövedelmet tekinti, az ingatlan pedig kiegészítő biztosíték. Ez teszi lehetővé az alacsonyabb kamatozást a jelzáloghitelek esetében a fogyasztási kölcsönökhöz képest. Fontos azonban, hogy jövedelem nélkül még egy értékes ingatlan sem garantál hitelfolyósítást, mivel a törlesztőrészleteket a jövedelemből kell teljesíteni. A jelzáloghitelek többféle célra vehetők igénybe:
- Használt lakás vásárlása
- Meglévő ingatlan bővítése, korszerűsítése
- Lakásfelújítás, átalakítás
- Közös tulajdon megvásárlása lakáshitelből
- Új vagy használt nyaraló vagy telek finanszírozása
A bankok megkövetelik a nagykorúságot és a pozitív KHR státuszt (nem lehet rossz adós). Emellett egyedi banki feltételek is lehetnek, például minimális munkaviszony vagy jövedelem igazolása.
Ingatlanfedezet, jelzálogjog és elidegenítési tilalom
A hitel fedezeteként szolgáló ingatlanra jelzálogjog kerül bejegyzésre, amely a végső biztosíték a bank számára. Ez azt jelenti, hogy ha az adós nem törleszt, a bank értékesítheti az ingatlant. Az elidegenítési tilalom pedig megakadályozza az ingatlan eladását a bank engedélye nélkül.
Értékbecslés és hitelbiztosítéki érték
A bank a fedezetül felajánlott ingatlant értékbecsléssel méri fel, amely a hitel maximális összegének megállapításához szükséges. Ezt a bank saját értékbecslői végzik, a bank által elfogadott értékbecslés alapján történik a hitelösszeg meghatározása.
Jövedelemigazolás és jövedelmi feltételek
A bankok szigorúan veszik a rendszeres, állandó jövedelem igazolását. A jövedelem típusa és forrása meghatározó a hitelbírálat során:
- Elsődleges jövedelem: munkabér, vállalkozói jövedelem, öregségi nyugdíj, végleges rokkantsági nyugdíj.
- Másodlagos jövedelem: GYES, GYED, családi pótlék, bónuszok.
A bank eltérő módon számolhatja be a másodlagos jövedelmet, illetve speciális szabályok vonatkozhatnak például a vállalkozókra vagy kismamákra. Várandós anyukák jövedelmét is különböző módszerekkel veszik figyelembe, néhány bank a várandósság idejére szóló munkáltatói nyilatkozattal, más pedig a GYES összegével számol.
JTM (jövedelemarányos törlesztőrészlet mutató)
A Magyar Nemzeti Bank szabályai szerint a havi törlesztőrészlet összege nem haladhatja meg az igazolt jövedelem egy bizonyos százalékát, amelybe beleértendőek a már meglévő hitelek törlesztőrészletei is. Ez befolyásolja a maximális felvehető hitelösszeget.
| Jövedelem | Maximális havi törlesztőrészlet (kb.) |
|---|---|
| 500 000 Ft | 250 000 Ft |
| 600 000 Ft | kb. 300 000 Ft |
Kamatok, kamatperiódus és futamidő
A jelzáloghitelek kamata hosszú távon is változhat, összhangban a gazdasági folyamatokkal és a pénzpiaci kamatokkal. Ha a kamatkörnyezet csökken, a hitelkamat és ezzel a törlesztőrészlet is mérséklődik, ha meg emelkedik, akkor nőnek ezek az összegek.
A kamatperiódus jelenti azt az időszakot, ameddig a kamat fix, majd ezt követően felülvizsgálhatja a bank. Magyarországon jellemzően 5-10 éves kamatperiódusok vannak. A futamidő végéig fix kamatozású hiteleknél a kamat változatlan marad a teljes időre.
Rövidebb kamatperiódus választása esetén a kamat gyakrabban változhat, hosszabb periódus esetén kisebb lehet a kamatkockázat, ám a bankok magasabb felárat is számolhatnak fel emiatt.
Teljes visszafizetendő összeg
A hitel legfontosabb paramétere a kamat mértéke és a futamidő, amely együtt határozza meg a futamidő alatt visszafizetendő teljes összeget. Ez alapvető szempont hitel kiválasztásakor, hiszen a bankok ajánlatai között akár milliós különbségek is lehetnek ugyanakkora összeg és futamidő esetén.
Önerő és hitelfedezet
A hitelfelvétel során a bankok megkövetelik az önerő meglétét, amely általában eléri az ingatlan hitelbiztosítéki értékének 10-20%-át. 2024-től egyes esetekben - például a fiataloknak - elég lehet már akár 10% önerő is, ha megfelelnek az életkori és tulajdoni feltételeknek.
Az önerő nem feltétlenül csak készpénz lehet, egyes bankok elfogadnak plusz ingatlanfedezetet is, azonban ilyenkor mindkét ingatlanra elidegenítési és terhelési tilalom kerül.
Előtörlesztés és végtörlesztés
Az előtörlesztés lehetősége jelentős szabadságot ad a hitelfelvevőnek: amint komolyabb összeghez jut, érdemes lehet csökkenteni a fennálló tartozást. Egyes bankok korlátozzák az előtörlesztés díját, illetve kuponos akciókkal maximalizálják az ezzel járó költségeket.
Hitelképesség és hitelfelvételi folyamat
A hitel igénylése során első lépésként meg kell határoznod anyagi lehetőségeidet és elvégezni az előzetes hitelbírálatot akár több banknál, amely díjmentesen is elérhető. A folyamat során szükség lesz személyes és jövedelmi dokumentumokra, valamint az ingatlanforgalmi értékét és hitelbiztosítéki értékét megállapító értékbecslésre.
Az igénylés elbírálása után a kölcsönszerződést közjegyzői okiratba foglalják, majd sor kerül a hitel folyósítására.
Kamatkedvezmények, biztonság és hitelfedezeti biztosítás
A kamat mellett fontos szempont a hitel biztonsága is, ezért sokan választanak törlesztésvédelmi biztosítást, amely például munkanélküliség vagy egészségügyi problémák esetén átveszi a törlesztőrészletek fizetését. Emellett a bankok különböző kamatkedvezményeket is kínálnak bizonyos feltételek teljesülése esetén.
Friss banki akciók és ajánlatok 2026-ban
2026. második felében számos változás és akció lépett életbe a magyar piacon:
- A MagNet Bank emelte a minimum igényelhető hitelösszeget és szigorította az igénylési feltételeket, bevezette a számlaforgalom elmaradási díjat.
- A K&H Banknál új jóváírási akciók indultak, bevezették a törlesztési illetve életbiztosítási kötelezettségeket a kedvezményekhez kötve.
- Az OTP Bank csökkentette bizonyos termékeinek kamatát, és növelte a zöld lakáshitel kamatkedvezményét.
- A Raiffeisen Bank bevezette az előtörlesztési kuponokat, az UniCredit Bank pedig meghosszabbította akcióit 2026. szeptember 30-ig.
- Az Erste Bank kiemelten kezeli a hitelbiztosítéki érték megállapítását és a Törlesztési Védelem biztosítási konstrukciót.
Fontos tudnivalók a hitelfelvevők számára
Mind a kamat, mind a jövedelmi feltételek szempontjából érdemes körültekintően választani hitelkonstrukciót. A hitelfelvétel típusától és a választott kamatperiódustól függően a törlesztőrészlet akár többször is változhat a futamidő alatt. A hosszabb futamidő alacsonyabb havi törlesztést eredményezhet, de összességében magasabb visszafizetést jelenthet a bank felé.
Több hitel egyidejű fennállása esetén a bankok is figyelembe veszik a meglévő törlesztőrészleteket, továbbá a kedvezőbb feltételek érdekében adóstárs vagy kezes bevonása is szóba jöhet.
Lakáshitel: Biztonságos vagy változó kamatakozás?
tags: #uzleti #feltetelu #forint #lakashitel
Népszerű bejegyzések:
- BM szolgálati lakás öröklése és a belügyi rendelkezések szerinti eljárások
- Részletes elemzés a Földes HÉSZ és területfelhasználási szabályozásáról
- Ádám's fodrászat & more Budapesten: a minőség garanciája
- Csopak haz terv: történelmi hangulatú birtokra épülő balatoni ingatlanlehetőségek áttekintése
- Magyaralmási eladó házak áttekintése