
3. kerület ingatlanpiaci elemzés: trendek, kerületi diferenciák és kilátások Budapesten
A 2026 első harmadában a budapesti lakáspiac tovább drágult: mind a 23 kerületben emelkedett a kínálati négyzetméterár, a növekedés típusát és mértékét azonban kerületenként eltérő dinamika jellemzte. A tipikus növekedés január eleje és május eleje között 3-5% volt, és a piac legdinamikusabban a megfizethetőbb, illetve az átalakulóban lévő belső kerületekben (+5%-ot meghaladó medián- vagy átlagár-emelkedés) mutatkozott, míg a prémium szegmensben (V., XII. kerület) az árszint oldalazásba vagy minimális növekedésbe ütközött. A kerületek közötti árkülönbségek lassuló konvergenciája figyelhető meg: a legolcsóbb és a legdrágebb kerületek között egyre közelebb kerül az árszint.
Ártrendek kerületenként
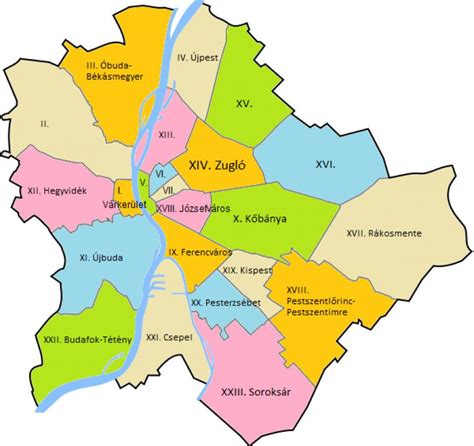
- I. kerület - a főváros állandó élmezőnyéhez tartozik; a medián gyorsabb emelkedése arra utal, hogy a kínálat középmezőnyét húzta fel az árakat a kereslet hatására. A 2026 első harmadában a kínálat több mint 20%-kal bővült.
- II. kerület - a belsőkerületek közül a zöldövezeti jellege és a nagy mintaszám miatt stabil, 3,3%-os átlagos drágulás; a kínálat kb. 20%-kal bővült.
- III. kerület - Óbuda átlagára 1299 ezer Ft/m²-ről 1373 ezer Ft/m²-re nőtt, ami 5,7%-os drágulás; a mediánnál jelentős ugrás történt eleinte a hirdetésállomány bővülése miatt, de a medián emelkedése 4,8% körül maradt.
- IV. kerület (Újpest) - átlagár 1072→1118 ezer Ft/m² (+4,3%), medián 1041→1085 ezer Ft/m² (+4,2%); a megfizethetőbb kategória növekedése a leglátványosabb.
- V. kerület (Belváros-Lipótváros) - a legdrágább kerület, átlagár januárban 1901, májusban 1938 ezer Ft/m² (+2,0%); a növekedés üteme a leglassabb a belvárosi csúcsszegmensben, a kereslet árérzékennyé vált.
- VI. kerület - belvárosi, befektetési és kiadási szempontból frekventált; éves drágulás 10% körüli; kínálat kb. 18%-kal bővült.
- VII. kerület - a belváros legmegfizethetőbb része, éves drágulás mintegy 11% körül.
- VIII. kerület - intenzív átalakulás, egyetemi-közeli kereslet; éves drágulás 12,5% felett; kínálat kb. 21%-kal nőtt.
- IX. kerület - kis mintaszám miatt az adatok ingadozóak; éves drágulás kb. 7%; kínálat kb. 15%-kal bővült.
- X. kerület - kiemelkedő piac a 2026 eleji időszakban: kínálat+bővülés >40%; éves drágulás ~15% körül.
- XI. kerület (Újbuda) - átlagár 1446→1483 ezer Ft/m² (+2,6%), medián 1395→1428 ezer Ft/m² (+2,4%); a kerület a főváros egyik legnagyobb kínálatú területe, idősora sima és megbízható; kínálat kb. 11%-kal bővült a negyedévben.
- XII. kerület (Hegyvidék) - átlagár stagnált: 1925→1928 ezer Ft/m² (+0,2%), medián kismértékben visszaesett; éves drágulás ~8% a kínálat ~26%-os növekedésével.
- XIII. kerület - a legnagyobb kínálat a fővárosban; éves drágulás ~10%; a kínálat mennyisége kb. 24%-kal bővült.
- XIV. kerület - magas mintaszámú, idősora sima; éves drágulás kb. 12%; kínálat kb. 20%-kal nőtt.
- XV. kerület - megfizethető északi régió; jelentős drágulás kb. 14% körül; kínálat normálisan bővült.
- XVI. kerület - kertvárosi jelleg, lassú tempó; éves drágulás ~8%, kínálat ~18%-os bővülés.
- XVII. kerület - kertvárosi jelleg, átlagár ~4,7%-os növekedés az első negyedévben; éves drágulás kb. 11,5%; kínálat ~22%-kal bővült.
- XVIII. kerület - megfizethető déli kerület, stabil időszak; éves drágulás kb. 11%; kínálat kb. 18%-kal nőtt.
- XIX. kerület - stabilizálódó idősor; éves drágulás kb. 11%; kínálat kb. 19%-kal bővült.
- XX. kerület - megfizethető déli kerületek közé tartozik; éves drágulás ~14%; kínálat kb. 24%-kal nőtt.
- XXI. kerület - medián az átlag fölé került, jelentős drágulás ~14%; kínálat ~24%-os bővülés.
- XXII. kerület - a budai oldal megfizethető területe; medián 5,3%-os negyedéves emelkedés; éves drágulás ~10%; kínálat ~21%-kal nőtt.
- XXIII. kerület - Budapest legmegfizethetőbb kerülete; kis mintaszám miatt idősor ingadozó; éves drágulás ~9,5%; kínálat ~20%-kal bővült.
Kínálat és árak összefüggései
Az adatok alapján 2026 első harmadában a budapesti lakáspiac folytatta a felzárkózó trendet: a kínálat növekedése minden kerületben 15-25% között volt, részben a tavaszi szezonálitás, részben pedig az árszintek magasabb szintjeitől ösztönözve a tulajdonosokat hirdetésfeladásra. A medián ár gyakran gyorsabban nőtt, mint az átlagár, ami azt jelzi, hogy a „tipikus" lakás ára erőteljesen emelkedett minden kerületben, nem csak a luxusszegmensekben.
A nagy mintaszámú kerületekben a trendek stabilak, míg a kisebb mintavételű kerületekben a hirdetésállomány változásai átmeneti kilengéseket okozhatnak. A III. kerület például január elején egy hét alatt látott ugrást a hirdetésállomány bővülése miatt, ami a mediánban nem tükröződött ilyen erősen, ezért a kerület reális drágulása a medián alapján közelebb áll a 4,8%-os értékhez.
Kínálati négyzetméterár és a városrész megoszlása
A három fő megfigyelés a következő:
- A kínálati négyzetméterárak 3-5%-kal emelkedtek január eleje és május eleje között minden kerületben.
- A legdinamikusabban a X., XV., XXI., IV. és VIII. kerületek drágultak, a legprémiumabb kerületek (V., XII.) pedig oldalazást mutattak vagy minimális növekedést; a Hegyvidéken medián kissé vissza is csúszott.
- A kínálat mennyisége minden kerületben bővült, jellemzően 15-25%-kal; a legnagyobb növekedés a X. kerületben volt, ahol több mint 40%-os növekedés történt.
Információ a központi adatsorokról és metodikáról
Az elemzés heti bontású, kínálati (hirdetési) árakon alapuló adatsorokat dolgoz fel 2024 áprilisától 2026 májusáig. Fontos tisztázni, hogy ezek kínálati árak, nem tényleges adásvételi árak: a meghirdetett árszintet tükrözik, amely jellemzően kissé a valós tranzakciós árak felett van. A medián az árképzés megbízhatóbb mutató a tipikus lakás ár meghatározásához, mert kevésbé érzékeny a luxusingatlanok hatására, míg az átlagár kiugró értékekkel torzíthat.”
Demográfia, átlagbérek és az árak viszonya
Az 10. kerület (Kőbánya) lakossága körülbelül 76 ezer fő, a lakásállomány közel 41 ezer ingatlan, és a helyi árak Budapesthez képest kedvezőbbek. Az azonosítási és gazdasági mutatók alapján a megyék és kerületek között erőteljes összefüggés figyelhető meg az ingatlanárak és a fizetések alakulása között: az általános tendencia szerint az árak többet nőttek, mint a fizetések, különösen 2015-2020 időszakban. A budapesti ingatlanárak 15 év alatt négyszeresére nőttek, míg a nettó fizetések növekedése lényegesen elmaradt tőle.
Külső tényezők hatása
- EUR/HUF árfolyam - a gyengülő forint vonzóbbá teszi a budapesti ingatlanokat külföldi befektetők számára; az importált építőanyagok ára is növekedhet.
- Airbnb-moratórium - 2025-ben bevezetett szabályozás hatására a belvárosi piac átrendeződött: rövid távú kiadás kisebb keresletet, hosszú távú bérlet iránti fokozott keresletet és ár-pozícionálást eredményezett; 2026 végéig tervezett korlátozás a rövid távú kiadásra irányuló kereslet csökkenését hozta, ugyanakkor a hosszú távú bérleti piac energiát adott az árak fenntartásához.
- Új építés és infrastruktúra - a növekvő kínálat és a zöldövezeti jellegek javítják a környékek vonzerejét, és általános piaci aktivitást generálnak.
A jövő kilátásai
A II-III. kerületek kivárásával és a belvárosi prémium kerületek oldalazó növekedésével számolhatunk: a felzárkózó kerületek (X., XV., XXI., IV.) hosszabb távon is gyorsabban drágulhatnak, mint a fővárosi élmezőny, miközben a prémium szegmens növekedése mérséklődik. A kínálati négyzetméterárak továbbra is 3-5%-os éves bővülést mutathatnak részben a szezonális hatások és a magas árszintet követő hirdetésaktivizáció miatt. A medián ár a legtöbb kerületben gyorsabban emelkedik, mint az átlagár, jelezve, hogy a tipikus lakás ára is jelentősen növekedett.
tags: #3 #kerulet #ingatlanpiaci #elemzes