
Lakáshitel és állami támogatások – útmutató a hitelközvetítői szemszögből
Elsősorban azért, mert a hitelkonstrukciók sokfélék, nem minden banknál azonosak. Az egyes banki ajánlatok között lényeges különbségek lehetnek. A money.hu lakáshitel kalkulátora megkönnyíti a bankok hitelei között az összehasonlítást: nincs szükség arra, hogy több bankot felkeress, sorban állj a hitelajánlatokért, vagy éppen napokig böngészd a pénzintézetek weboldalait. Ráadásul laikusként szinte lehetetlen átlátni és a különböző szempontok szerint sorba rendezni a hitelkonstrukciókat. A kalkulátor a bankok honlapjain is megtalálható, aktuális banki kondíciós listákból és hirdetményekből dolgozik. Legtöbb esetben számol a bankok akcióival is. A rövid leírásban megtalálható, hogy a konstrukció milyen akciókat tartalmaz, illetve milyen kamatkedvezményekkel került kiszámításra. Emellett az igénybevételi feltételekről is tájékoztatást nyújtunk.
Miért éri meg közvetítő segítségét igénybe venni?
Mert a szakértő hitelközvetítő ismeri az aktuális banki ajánlatokat és a bankok hitelezési feltételeit. Olyan akciókat és kedvezményeket is ajánlhat neked, amit a bankba az utcáról besétáló ügyfelek nem biztos, hogy megkapnak. Személyre szabott ajánlatot tud neked összeállítani az önerőd és a szándékaidhoz igényelhető állami támogatások, valamint a legmegfelelőbb hitelkonstrukció figyelembevételével. A banki termék és a hitelezési feltételek ismerete révén tudja, hogy milyen ügylet melyik banknál megy át a legkönnyebben. Banki kapcsolatainak köszönhetően első kézből értesül az akciókról, és olyan egyedi kedvezményeket is el tud érni, amelyet egyéni ügyfelek nem kapnak meg.
Falusi CSOK és állami támogatások rövid összefoglalása
A falusi CSOK esetében az állam támogatja a preferált kistelepüléseken lévő lakóingatlanok megvásárlását, illetve vásárlással egybekötött korszerűsítését, bővítését. A vissza nem térítendő támogatás a meglévő vagy vállalt gyermekek számától függően 600 ezer és 15 millió forint közötti lehet. 1. Az állami kamattámogatással felvehető CSOK-hitelt abban az esetben igényelheted, ha legalább a két gyerekes falusi csokot is igénybe veszed. A hitel és támogatás biztosítására 10 éves időtartamra jelzálogjog, valamint elidegenítési és terhelési tilalom kerül bejegyzésre. 2. A CSOK Plusz egy kamattámogatott hitelkonstrukció, maximum 3 százalékos kamattal, 10-25 év futamidővel. 3. A Babaváró hitel a gyermekvállalás ösztönzésére bevezetett államilag támogatott konstrukció. A feltételei rendkívül kedvezőek, korábban hasonlóan kedvezményes államilag támogatott - kamatmentes - kölcsön nem volt a piacon. A Babaváró szabad felhasználású, de sokan használják fel lakáscéljuk megvalósításához a maximálisan 11 millió forintos összeget. Ha a Babaváró kölcsön igénylését követően 5 éven belül megszületik az első gyermeketek, akkor onnantól 3 éven keresztül nem kell fizetni a törlesztőrészleteket és teljesen kamatmentessé válik a kölcsön. Ha megszületik a második baba, akkor a tartozás 30 százalékát átvállalja az állam.
1. Újépítésű ingatlanok esetében az ÁFA-visszatérítés 2024-ben a legfeljebb 300 m2 hasznos alapterületű egylakásos lakóépületek esetében érhető el, míg 2023.
A kínált támogatások közül a CSOK Plusz lehetőséget adhat olyan esetekben, amikor a család első közös lakását vásárolja: akár 10% önerővel is igényelhető a hitel. A Babaváró hitel és a CSOK Plusz kombinációja lehetőséget nyújt a gyermekvállalás esetén kedvező hitelkonstrukciókhoz. A Babaváró hitel kamattenyésztésével és a teljes futamidőre érvényes kamatmentességével nyújt megoldást. A CSOK Plusz feltételei között szerepel például, hogy a család első közös lakásának vételára ne haladja meg a 80 millió forintot, más esetben pedig 150 millió forint lehet az értékhatár. A Babaváró hitel kamata fixen 3% a futamidő teljes hosszában.
Általános fogalmak: jelzáloghitel, értékbecslés, HBÉ és JTM
A jelzáloghitel olyan hitel, amelynek fedezete az ingatlan, és amelyet a bank jelzálogjog bejegyzésével biztosít. A jelzálogjog elidegenítési tilalommal jár együtt, vagyis csak akkor adhatod el az ingatlant, ha a hitelnyújtó bank ehhez hozzájárul. Az értékbecslést a bank rendeli ki, amely megállapítja az ingatlan piaci értékét és ennek megfelelően a hitelbiztosítéki értéket (HBÉ). A HBÉ az a maximálisan felvehető hitel összege, amely az ingatlan forgalmi értékének meghatározott százalékáig terjed. 80% HBÉ esetén a hitel összege 80%-ig finanszírozható, 90% HBÉ pedig 10%-os önerővel érhető el bizonyos feltételek mellett. A JTM (jövedelemarányos törlesztőrészlet mutató) szabályozza, hogy a nettó jövedelmed mekkora hányadát költheted törlesztésre. Ehhez hozzászámítják az összes felvett hitelt, és a változó összegű hitelek esetén átalány alapot alkalmaznak. Adóstárs bevonása vagy hosszabb futamidő választása segíthet, ha nem férsz be a JTM keretbe.
Kockázatok és költségek
A kamatkörnyezet változása hatással van a törlesztőrészletekre. Amikor a referenciakamat emelkedik, a törlesztőrészlet nő, és fordítva. A kamatperiódus jellemzően 5-10 év lakáshiteleknél, de rövidebb vagy hosszabb periódusok is elérhetők. A kamatperiódus hosszabbítása növelheti a kamatfelárat, de biztonságot is ad. A THM magában foglalja a kellemetlenségeket és díjakat; hosszú távon a THM emelkedése hatással lehet a havi törlesztésre. A törlesztőrészlet előtörlesztése általában díjmentes bizonyos határig (például évente), de meghaladó összegnél díjat kell fizetni.
Hogyan történik a lakáshitel igénylése lépésről lépésre?
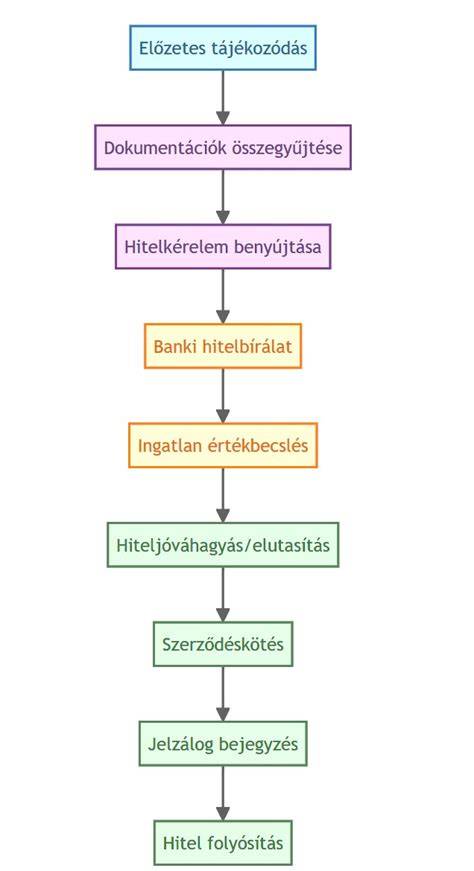
- Előzetes kalkuláció: határozd meg önerődet, közvetítő segítségével keresd ki a legkedvezőbb lehetőségeket, és hasonlítsd össze a teljes visszafizetendő összeget, a THM-et és a törlesztőrészleteket.
- Bankválasztás és dokumentáció: több banknál ingyenesen elvégezhető az előzetes hitelbírálat; gyűjtsd össze a szükséges dokumentumokat, és ha szükséges, kérj értékbecslést.
- Hitelbírálat és adósságrendezés: a bank megvizsgálja a JTM-t, a jövedelmet és a meglévő hiteleket; adóstárs bevonása szükség lehet.
- Szerződéskötés és közokiratba foglalás: a hitelszerződést és a közjegyzői okiratot együttesen vagy különböző időpontokban intézik.
- Folyósítás és birtokbaadás: a hitel összege a szerződés szerint kerül kifizetésre, és megkezdődik az ingatlan birtokbaadása.
Fontos, hogy a lakáshitel folyamatát már a adásvételi szerződés megkötése előtt el kell indítani, mert ha késik a jóváhagyás, megnőhet a teljes költség. A foglaló összege gyakran a vételár 10%-a, és ha a vásárlás meghiúsul a hitelbírálat miatt, ez a foglaló elveszhet.
Miért érdemes időben felkészülni?
A lakáspiac összetett, és a bankok egyedi feltételeket támasztanak. A megfelelő bank kiválasztása és a személyre szabott hitelajánlat megtalálása növeli az esélyt a kedvező feltételek elérésére. Emellett a különböző állami támogatások (CSOK, CSOK Plusz, Babaváró, Otthon Start stb.) alaposan befolyásolhatják a finanszírozási mixet és a szükséges önerőt.
A folyamat során figyelni kell az életkorra és a jogosultságokra is. Általánosan elterjedt, hogy 18 és 70-75 év között lehet hitelt felvenni, adóstárs bevonása és különböző jogosultsági feltételek alapján. A CSOK Plusz és Babaváró esetében a korhatár és a gyermekvállalás feltételei speciális részletek, amelyeket mindenképpen érdemes ellenőrizni a banki feltételekkel összevetve.
A pénzügyi döntés végső mérlege
A választás során mindig a teljes visszafizetendő összeg legyen a döntő szempont, mert ennek alakulása a kamatperiódusok, a THM és a futamidő függvénye. A hosszú futamidő alacsony havi törlesztőt adhat, de növeli a teljes visszafizetendő összegét, ami nem mindegy. A kalkulátorok és a hitelközvetítői tanácsok segítenek a különböző konstrukciókat egyenlő mércével összehasonlítani.
Mik azok a jelzáloghitelek? | írta: Wall Street Survivor
Összegyűjtöttük, higy mire számíthatsz, ha belevágnál a lakásvásárlásba, hiteligénylésbe. Emellett adunk néhány tippet a folyamat felgyorsítására. Kiemelten fontos, hogy a lakáshitelt, a finanszírozó bankot már az adásvételi szerződés megkötése előtt kiválaszd.
| Konstrukció | Fő jellemzők | Kiknek ajánlott |
|---|---|---|
| CSOK | vissza nem térítendő támogatás; utólagos illeték elengedése; kamattámogatott CSOK-hitel | családok, több gyermek vállalása |
| CSOK Plusz | kamattámogatott hitel + 10% önerő lehetőség első közös lakásra | házaspárok, gyermekvállalás |
| Babaváró | kamatmentes, szabad felhasználás; 5 éven belül születő gyermekek esetén kedvezmények | párok |
| Otthon Start | államilag támogatott lakáshitel; fix alacsony kamat | családok, első lakás vásárlók |
tags: #a #lakashitel #eseti #jellegu
Népszerű bejegyzések:
- Felvételi információk osztatlan tanárképzéshez
- Elővásárlási jog ingatlanügyekben: jogi kérdések és lehetséges buktatók
- Hogyan vonható felelősségre a közös képviselő?
- Oszkó ingatlanpiaca: teljes útmutató a helyi lehetőségekről
- Csatlakozó garázs és OTÉK fogalmainak értelmezése az épületmagasság számításában