
A lakástakarék valós hozama és praktikus útmutató a választáshoz
Ez a cikk a lakástakarék (LTP) valódi hozamait, adómentességét és felhasználási lehetőségeit mutatja be a megadott anyagok alapján. A tartalom hangsúlyozza a rugalmasságot, a különböző szolgáltatók ajánlatait és a futamidők közötti választási lehetőségeket, hogy segítsen eldönteni, érdemes-e lakástakarékot nyitni és melyik konstrukció illeszkedik legjobban az élethelyzetünkhöz.
Miért lehet vonzó a lakástakarék hosszú távon?
A tartósan alacsony infláció és az állampapír-kamatok gyors csökkenése egyre inkább a lakástakarékok felé tereli a befektetőket, hiszen a hosszú távú fix hozam lehetősége vonzó. A lakás-takarékpénztári konstrukciók hosszú távon fix hozamot kínálnak, és adómentesek, így a hozamok után személyi jövedelem adót és szociális hozzájárulási adót nem kell fizetni.
Rugalmas lehetőségek több szolgáltatónál
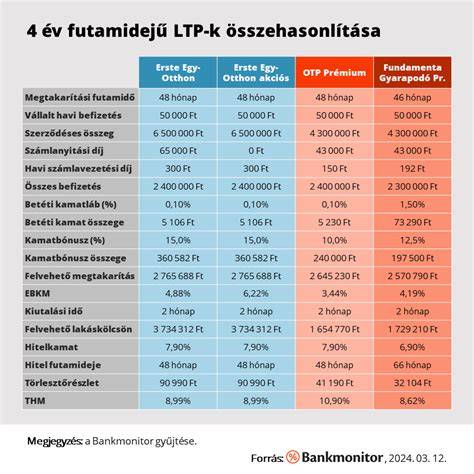
Jelenleg három szolgáltató nyújt lakástakarék megtakarítást Magyarországon: az Erste Lakástakarék, az OTP Lakástakarék és a Fundamenta-Lakáskassza. Az egyes cégek különböző futamidőket és kamatbónuszokat kínálnak. Az EBKM (elérhető betéti kamat-kiegyenlítés) értékek a futamidőtől és a kondícióktól függően változnak, így érdemes alaposan összehasonlítani a konstrukciókat.
- OTP Lakástakarék: 4 és 8 éves futamidők, EBKM a 4 évesnél 3,60%, a 8 évesnél 5,84%. Lehetőség lakáshitel igénylésére a megtakarítás időtartama alatt és után is. THM értékek ehhez a konstrukcióhoz kapcsolódóan.
- Fundamenta-Lakáskassza: 4 és 15 év közötti megtakarítási időszakok, EBKM 0,37% és 6,11% között a választott konstrukciótól függően. 178 hónapos futamidő esetén akár 40%-os kamatbónusz is elérhető egyes akciók keretében.
- Erste Lakástakarék: 5, 8 és 10 éves futamidők, EBKM 3,93%-6,10% között. 10 éves konstrukció esetén ingyenes számlanyitás és lehetőség a megtakarítás első nyolc évében 40% kamatbónusz, a végén pedig 15% kamatbónusz felhasználási feltétellel.
A három hazai pénztár ingatlanhoz kötődő megtakarítási célokra is felhasználható összegeket kínál, a különböző módokon: vásárlás, építés, felújítás, hitel önerejének előteremtése vagy akár lakáshitel előtörlesztése is lehetséges. Az adómentesség érdekében a felhasználás célja lakáscél legyen, de a gyakorlatban a finanszírozó intézmények ezt a célt gyakran rugalmasan értelmezik.
Hogyan alakul ki a hozam a lakástakarékoknál?
A hozamot legtöbbször EBKM formájában adják meg, amely tartalmazza a kamatokat és a kamatos kamat hatását hosszú távon. Érdekesség, hogy a 40%-os egyszeri jóváírás nem egyenlő a 40%-os éves hozammal; a pontos feltételek és időzítés meghatározzák a tényleges hozamot. Az infláció és a piaci kamatok aktuális alakulása befolyásolja a teljes megtakarítási hozamot, ezért érdemes figyelemmel kísérni a konstrukciók részletes feltételeit.
Mire használható fel a lakástakarék megtakarítása?
A megtakarítás i célokra szabadon felhasználható a legtöbb konstrukciónál, például:
- ingatlan vásárlása vagy megvásárlása előtti előtakarékosság
- ingatlan felújítása, korszerűsítése
- építés, bővítés
- hitel önerejének előteremtése
- lakáshitel előtörlesztése
Az előtörlesztés díjmentesen csak bizonyos konstrukcióknál elérhető, míg másoknál díjat fizethetünk. Fontos megemlíteni, hogy a használt és új ingatlanok finanszírozása és a kapcsolódó előtörlesztések részletes feltételei konstrukciónként változnak.
Megéri a lakástakarék? A szakértő válaszol!
Hogyan válasszunk konstrukciót?
- Ha fontos a lehető legnagyobb adómentesség és a hosszú távú stabil hozam, érdemes mérlegelni a Fundamenta Jövőépítő LTP-t vagy az Erste/LTP akcióit.
- Ha konkrét rövid távú célokra keresünk gyorsabb hozzáférést a megtakarításhoz vagy lehetőséget a pénz gyors kivételére, az 5-10 éves konstrukciók között a rövidebb futamidő lehet ideális.
Áttekintés a futamidőkről és összevetésről
- 4 éves vagy rövidebb futamidő: gyorsabb megtakarítás, alacsonyabb hozam, rugalmas felhasználás.
- 8-10 éves futamidők: magasabb EBKM és kamatbónusz, de hosszabb elkötelezettség.
- 15 éves vagy hosszabb futamidő: a gyermekek lakhatási céljainak támogatására különösen alkalmas lehet.
Gyakorlati tanácsok a megfontoláshoz
- Érdeklődj a konkrét promóciókról: a hosszú távú akciók többnyire kamatbónuszokat és kedvezményeket kínálnak, érdemes ezeket részletesen megérteni.
- Számolj az előtörlesztés díjaival: sok hitel esetében ez 1,5-2% közé tehető, kivéve néhány kivételt (például bizonyos Minősített Fogyasztóbarát Lakáshitelek esetében díjmentes lehet).
- Használd a kalkulátorokat: a megtakarítás összegének és a futamidőnek a te egyéni szükségleteihez igazítása kulcsfontosságú.
- Figyeld az inflációt és a megtakarítás reálhozamát: a hosszú távú hozamok versenyképesek lehetnek a piaci kamatokkal szemben, különösen adómentes környezetben.
tags: #a #lakaskassza #valos #hozama