
OTP lakáshitelek: kamat, díjak, jutalék és költségtételek részletes áttekintése
Az OTP Bank fix lakáshitel konstrukciója előnyös lehet számodra akkor is, ha rövidebb, de akkor is, ha hosszú futamidőben gondolkodol. A fix havi törlesztő biztosítja a teljes futamidő alatti kiszámíthatóságot. A Végig Fix Évnyerő lakáshitel ötvözi a fix lakáshitel előnyeit, azzal a plusz szolgáltatással, hogy az első évben alacsonyabb összeget kell törlesztened. Az OTP Bank szabad felhasználású, végig fix jelzáloghitele számos hitelcélod megvalósításához igényelhető.
Az alábbiakban összefoglaljuk az OTP lakáshitelek legfontosabb elemeit, a jogszabályi és energetikai feltételeket, a költségeket és kedvezményeket, amelyek a THM-et befolyásolják. A kredites konstrukciók között megtalálhatók a CSOK Plusz és Falusi CSOK lehetőségek is, amelyek különböző kedvezményekkel és feltételekkel érhetők el. A lakáshitelek célja lehet személyingatású vásárlás, építés, felújítás, korszerűsítés vagy akár hitelkiváltás is.
Támogatott és piaci lakáshitelek és energetikai feltételek
Az energetikai követelmények szerint, ha Zöld Lakáscélt valósítasz meg, az ingatlan energiahatékonysága meghatározott kritériumok szerint kerül értékelésre. A Zöld Lakáscél megvalósításának igazolásához szükséges energetikai besorolás és a TNM/ÉKM rendeletek szerinti számítások alapján a kölcsön céljától függően különböző minősítések érvényesek. A Zöld Évnyerő Lakáshitelnél is 0,5%-os Zöld kamatkedvezmény érvényesül a futamidő végéig, a Zöld Lakáscélnél pedig ugyanez a kedvezmény érvényesíthető. A törlesztésre vonatkozó feltételek és a felhasználási lehetőségek különböznek a kölcsöncélok szerint (használt/új lakásvásárlás, építés, felújítás, korszerűsítés, bővítés, hitelkiváltás és szabad felhasználás).
Az energetikai minősítések és a korlátozások összefüggése a következőket érinti: építés vagy vásárlás esetén az ingatlannak legalább A+ energetikai osztályba kell esnie, primer energiafelhasználásának maximuma 76 kWh/m2/év lehet korszerűsítés esetén, illetve a HET/ÉKM/JTM rendeletek szerinti korlátozások vonatkozhatnak a megvalósításra. A feltételek a kölcsön igénylésekor érvényes HET szerint kerülnek értékelésre, és a korszerűsítés eredményeként a primerenergia-igénynek 30%-os csökkenést kell mutatnia.
Költségek, díjak és THM
A kölcsönszerződés aláírásakor a szerződéskötés költségei közjegyzői díjból, illetve vagyonbiztosítás megkötéséből állhatnak. A bank az akciók keretében ezeknek kezdeti költségeknek részét vagy egészét elengedheti. Az elő- és végtörlesztés írásbeli bejelentése kötelező, és bizonyos esetekben díjkedvezmények érvényesíthetők. Az e-LAK lakáshitel-igénylés lehetővé teszi a digitális, online folyamatokat a gyorsabb és kényelmesebb ügyintézésért, ahol a kapcsolattartóval előre megbeszélt időpontban történik az egyeztetés.
A teljes hiteldíj mutatót (THM) a 2026. augusztus 1-től érvényes kondíciók alapján határozzák meg. A THM értékek a kamatozás módosításával és egyéb díjak változásával módosulhatnak. A THM számításánál figyelembe veszik a vagyonbiztosítás díját is, amelyet a kalkulátorok nem feltétlen tartalmaznak, ezt a díjat a THM plafonja is érinti. A THM plafon jelenleg az alapkamathoz kapcsolódóan 24 százalékponttal növelt összeg lehet, és ha ez a határérték átlépésre kerül, nem adható hitel ajánlat az adott ügyfélnek. A vagyonbiztosítás pontos díjáról érdemes előzetesen érdeklődni.
Az OTP Banknál a lakáshitelek között elérhető a piaci kamatozású és a támogatott konstrukciók kombinációja is. A CSOK Plusz és Falusi CSOK felvételek esetén külön feltételek és kedvezmények érvényesek. A THM-számítás során tehát nemcsak a kamat szerepel, hanem minden linked díj és biztosítás díja is, amelyet az aktuális feltételek alapján határoznak meg. A kedvezmények a futamidő alatt is érvényesek lehetnek, amennyiben a feltételek továbbra is fennállnak.
Jogosultság és dokumentumok
Igényléskor szükséges dokumentumok közé tartozik a hiteles, 30 napnál nem régebbi tulajdoni lap, adásvételi szerződés és mellékletei, valamint a Központi Hitelinformációs Rendszer (KHR) adatait a bank lekérdezheti. A hitel törlesztése kizárólag OTP Bank Nyrt.-nél vezetett lakossági bankszámláról történhet. Hitelképesség szempontjából a minimum jövedelmi és életkor-követelmények, valamint a biztosíték követelményeire is figyelmet fordítanak. Amennyiben a futamidő során a kérelmező betölti a 75. életévét, további biztosíték bevonása szükséges lehet.
Előfordulhat, hogy a GYES vagy GYED önmagában nem elfogadható jövedelemként, és adóstárssal vagy más jövedelemmel kell kiegészíteni. Az önerő minimum 20%, és adott plusz fedezet bevonásával előfordulhat, hogy önerő nélkül is kapható hitel a bank értékelése szerint. A fedezetként elfogadott ingatlanok köre a lakóház, telek, hétvégi ház, üdülő és társasházi ingatlanokat is érintheti, de a részletes feltételek a hitelcéltól és a fedezet típusától függenek.
Igénylés menete és időtartam
A hiteligénylés alapvető feltételei között szerepel, hogy a jövedelem legalább havi nettó 214 000 forint legyen, és az igénylő vagy adóstársa rendszeres, igazolható jövedelemmel rendelkezzen. Az igénylés elbírálása általában 4 hét körül alakul, a dokumentumok hiánytalan benyújtásától függően. A hitel folyósítása a kölcsönszerződésben foglalt folyósítási feltételek teljesülése után történik, és a földhivatali engedélyek, jelzálog bejegyzés és egyéb terhek rendezése szükséges a folyósításhoz.
A hitel törlesztése a szerződés szerint történik, és az előírt folyósítási feltételek betartása esetén a bank lehetőséget ad szerződésmódosításra (díjköltségek felmerülhetnek). Előtörlesztésre lehetőség van, de díjfizetéshez kötött. A hitelkiváltás lehetősége is adott, amennyiben más banknál fennálló hitelét kedvezőbb kondíciókkal lehet áthidalni.
Költségek, díjak és kedvezmények
Az előszerződés és szerződéskötés során felmerülő költségek között szerepelhetnek: közjegyzői díj, lakásbiztosítás díja, és szükség esetén földhivatali költségek. A bank gyakran kínál akciókat, amelyek keretében ezeknek a kezdeti költségeknek egy részét vagy egészét elengedik. A törlesztési számlának és a feltételeknek megfelelő bankszámlához kötése is lehet kötelező vagy opcionális, és a törlesztés banki díja is befolyásolhatja a THM-et.
Az OTP Banknál a 1 éves türelmi idős konstrukciók (vagyis az első évben csak a kamatot kell fizetni, tőke törlesztése későbbi időpontra tolódik) jellemzőek lehetnek a Végig Fix Évnyerő és Otthon Start konstrukciók esetén. A kedvezmények között szerepelhet a jövedelem utalásával kapcsolatos Hűség Fix szolgáltatás, valamint egyéb akciók, amelyeket a tanácsadók ismertetnek az igénylés során. A díjtételek közé tartozhat a vizsgálati díj, értékbecslés díja és a folyósítás díja, amelyeket bizonyos feltételek mellett elengedhetnek vagy kedvezményezhetnek.
Gyakorlati tippek és gyakorlati összefüggések
Az OTP lakáshitelekhez online igénylési lehetőség is rendelkezésre áll, a banki kapcsolattartóval előre egyeztetett időpontban. A fedezetként szolgáló ingatlan értékének meghatározása és a hitelbírálat során a hitelcél és az energiahatékonyság is szerepet játszik. A THM és egyéb díjak alakulása függ a futamidőtől, a hitelcéloktól és a hitel fedezetének értékétől. A kalkulátorok által mutatott ajánlatok nem mindig objektív összehasonlításra szolgálnak, ezért érdemes személyes tanácsadóval áttekinteni a feltételeket.
Ha szeretnéd, a bank részletesen tájékoztat a hitelbírálat eredményéről, és a folyósítás előtt helyszíni szemlét is végeznek a megvalósítás állapotának felmérésére. A kiválasztott finanszírozási megoldások között érdemes figyelembe venni a tartós kamatállandóságot (fix kamatozás), a támogatott konstrukciók felhasználhatóságát és a hozam-költség arányát.
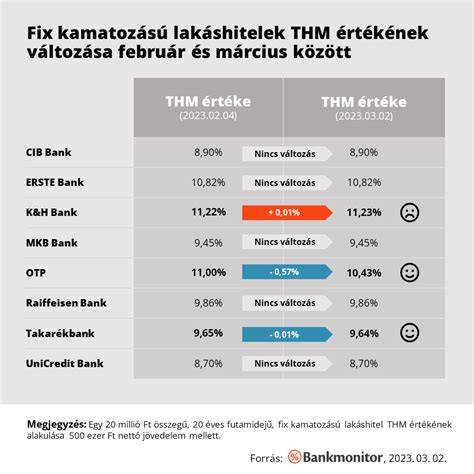
Mindenki egyedi pénzügyi helyzetét figyelembe véve a bank személyre szabott ajánlatokat kínál ügyfeleinek. Ha CSOK vagy Falusi CSOK igénybevétele a cél, érdemes előre tájékozódni a feltételekről és a felhasználási lehetőségekről. Az online igénylés keretében a hitelkártyások és a jövedelem-igények kezelésére is testreszabott megoldások érhetők el. A 1 éves türelmi idő alatt csak a kamat törlesztése történik, a tőke törlesztése későbbi időpontra tolódik, és a kamatcsökkentés a futamidő alatt a 121. hónaptól kérhető, ha a gazdasági feltételek ezt lehetővé teszik.
Rövid útmutató az OTP lakáshitel igényléséhez
- Győződj meg róla, hogy rendelkezésre áll a szükséges önerő (általában minimum 20%), és a fedezetként szolgáló ingatlan megfelelő.
- Gyűjtsd össze a szükséges dokumentumokat (tulajdoni lap, adásvételi szerződés, jövedelem igazolás, KHR adat lekérdezés engedélyeztetése).
- Indítsd el az online igénylést, és egyeztess az OTP kapcsolattartóval a részletekről.
- Várd meg a hitelbírálat eredményét és az ingatlan értékbecslését; a folyósítás a feltételek teljesülése után történik.
- Az előtörlesztések díja általában 1,5%-os lehet; tervezd meg a türelmi időszakokat és a díjakat előre.
OTP Lakáshitelek – szakértő segítség otthonteremtéshez
tags: #az #otp #lakashitelek #kamat #dij #jutalek
Népszerű bejegyzések:
- Az elektronikus építési napló szerepe a magyar építőiparban
- Függő hatályú tulajdonjog bejegyzése és a tulajdonjog-fenntartásos eladások részletei
- Déli körvasút fejlesztéseinek részletei: Epitkezes bilis kisvasút
- Részletes útmutató a Szelkerek utca és Bükkös-part környéki eladó ingatlanokról Szentendrén
- Osztatlan közös tulajdonú lakóingatlanok értékesítésének jogi útjai és illetékvédelme