
Babaváró hitel ingatlanfedezet feltételek és költségek részletes útmutató
A Babaváró hitel - amely egy szabadon felhasználható, kamatmentes hitel, maximum 11 millió forint értékben - olyan házaspárok igényelhetik, akik 5 éven belül gyermeket terveznek.
Az egyik legfontosabb feltétel, hogy csak házastársak igényelhetik, egyedülállók és élettársak nem.
2025. január 1-től 35 év alatti lehet a feleség, függetlenül attól, hogy várandós-e vagy nem.
Legalább egyikőtöknek minimum 3 éves folyamatos TB jogviszony (legfeljebb 30 nap megszakítással).
TB jogviszonyként a nappali felsőoktatási jogviszony, a diplomás GYED és a külföldi munkaviszony is elfogadható.
Utóbbinál azonban a Babaváró igénylését megelőző 90-180 napban már magyar társadalombiztosítási jogviszony szükséges, a többi idő lehet külföldi.
A felsőoktatási hallgatóknál és a diplomás GYED-en lévőknél fontos, hogy az a Babaváró felvétele előtt az utolsó 3-6 hónap már munkaviszony legyen.
A Babaváró hitel felvételéhez a hitelt nyújtó bank saját hitelezési szabályainak is meg kell felelnetek.
Mivel a Babaváró hitel mögött nem áll ingatlanfedezet, a jövedelem kulcsfontosságú.
Bankonként változó lehet, hogy a különböző jövedelmeket milyen mértékben számítják be.
Csak az igazolt jövedelmeitekkel számol a bank, például a munkaviszonyból vagy vállalkozásból származó jövedelemmel, vagy nyugdíjjal.
Vannak olyan jövedelemtípusok is, amelyeket a bankok kiegészítő jövedelemként vesznek figyelembe, mint például a várandós táppénzt.
Hiába 11 millió a Babaváró hitel maximuma, a bank csak annyi hitelt ad nektek, amelyet a jövedelmetek alapján biztonsággal fizetni tudtok.
Erről egy jogszabály is rendelkezik, a Jövedelemarányos Törlesztési Mutató (JTM), amely meghatározza, hogy a jövedelmetek mekkora százalékát fordíthatjátok hiteltörlesztésre.
A speciális adózási formát választó egyéni vállalkozók, valamint az őstermelők számára 2024.
A bankok hozzáállása a határozott idejű munkaszerződésekhez nem egységes a hitelezés során.
Bár minden bank előnyben részesíti a határozatlan idejű szerződéseket, néhányuk rugalmasabb a határozott idejűekkel kapcsolatban is.
A Babaváró hitel viszonylag gyorsan és egyszerűen igényelhető, ügyintézési határideje jogszabály szerint maximum 10 nap.
Bankonként eltérhet a bírálat gyorsasága, de egyes bankok akár 1-2 munkanapon belül ígérik a hitelbírálatot.
Bankválasztás: Bár a Babaváró hitel alapfeltételei mindenhol azonosak, a bankok egyedi szempontjai miatt érdemes körültekintően választani.
Különbözhetnek a hitelbírálatban (például jövedelmek figyelembevétele), illetve eltérő mértékű lehet a jóváírás is, amelyet a hiteligénylőknek kínálnak.
A hiánytalan dokumentáció felgyorsítja a hitelfolyamatot.
A hitelt a kiválasztott bank kölcsönkérelmi formanyomtatványának kitöltésével lehet igényelni.
Bankonként kicsit eltérhet, de általában a Babaváró hitelhez a fenti néhány alapdokumentumra van szükség.
Kamatmentesség a gyermek születése után: Ha a futamidő első 5 évében születik legalább egy gyermeketek, akkor a kamatmentesség megmarad egészen a futamidő végéig.
Amennyiben viszont a gyermekvállalási feltétel az első 5 évben nem teljesül, az addig igénybe vett támogatást vissza kell fizetnetek.
Jó hír ugyanakkor, hogy ha az 5. Törlesztés szüneteltetése: A gyermek érkezése esetén kérhetitek a törlesztés felfüggesztését 3 évre. Ha ikreitek születnek, akkor 3+2 évre. A futamidő ilyenkor kitolódik.
Ezt nem kötelező kérni, ha nem jelent anyagi nehézséget, továbbra is lehet törleszteni a kölcsönt.
Gyermekvállalási támogatás: Ha további gyermeket is vállaltok a Babaváró futamideje alatt, a második gyermek után kérhetitek a fennálló tartozás 30 százalékának elengedését.
A hitelnek nincsenek kezdeti költségei, sem hitelbírálati, sem folyósítási díjat nem kell fizetnetek.
Elő- és végtörlesztési díjjal sem kell számolnotok, ha kifizetnétek a hitelt, vagy egy nagyobb összeget belőle.
Ugyanakkor kezességvállalási díj van, ami a felvett összeg 0,5 százaléka évente.
A Babaváró hitel kamatmentes, azaz a hitel legnagyobb költségét, amely a kamat fizetésével járna, az állam átvállalja.
Nem születik gyermeketek: Ebben az esetben a futamidő 5. évének letelte után a kamatkedvezményt elveszítitek (de visszakaphatjátok a kamatmentességre való jogosultságot, ha később mégis születik gyermek), a kölcsön piaci kamatozásúvá válik a szerződésetekben foglaltak szerint.
Ráadásul a kamatkedvezményt egy összegben kell visszafizetni.
Elváltok: Ha a kölcsön futamideje alatt elváltok, a kamattámogatás megszűnik, az addig nyújtott kamattámogatást vissza kell fizetni.
Ezekben az esetekben tehát az állam által átvállalt kamatot ki kell fizetni egy összegben.
Ugyanakkor visszafizetésre méltányosság kérhető: az illetékes kormányhivatal méltányossági eljárás keretében a jogszabályban meghatározott Babaváró kölcsön kamattámogatása, valamint a felszámított kamatok tekintetében az államot megillető követelésről részben vagy egészben lemondhat.
Röviden: bármire.
A szabadon felhasználható hitel jellemzője, hogy nem kell igazolni a bank felé, hogy mire költitek.
Mások az otthonteremtéssel, lakásfelúíjtással kapcsolatos költségeket fedezik belőle, vagy akár hiteltörlesztésre, autóvásárlásra fordítják.
Lakáshitel önerőként nem biztos, hogy a teljes összeg figyelembe vehető: Lakásvásárlás során a Babaváró hitel önerőnek számíthat, de az nem biztos, hogy a teljes összegben. Az MNB elvárja, hogy a Babaváró hitel 75 százalékát számítsák be önerőként a lakáshitel igénylését megelőző 90 napon belül igényelt Babaváró esetében.
Meglévő hiteleiteket is kiválthatjátok a kamatmentes Babaváró hitellel, így kisebb lesz a havi törlesztőrészlet.
Babaváró és falusi CSOK, CSOK Plusz együtt: A Babaváró hitel, a falusi CSOK, a CSOK Plusz hitel egymástól függetlenül is felvehetők, ugyanakkor ezek a lakáscélú támogatások kombinálhatók is.
Akár még piaci kamatozású hitellel kiegészítve is finanszírozható belőle az ingatlanvásárlás.
Azonban a kamattámogatott hitelek is csak a hitelképes és megfelelő jövedelemmel rendelkező igénylők számára érhetőek el.
Mert bár a Babaváró kamatmentes, az Otthon Start hitel pedig maximum 3%-os kamatú, a havi törlesztőrészletek így is összeadódnak.
Ha mindkét kamatmentes hitel feltételei teljesülnek, mindkét kölcsön felvehető, mivel az egyik nem zárja ki a másik igénybevételének lehetőségét.
Ezáltal akár 15 millió forinthoz is juthattok.
Ha egy házaspár mindkét tagja igényli a munkáshitelt, akkor az a Babaváróval együtt 19 millió forintot jelent a családi kasszában.
A munkáshitel és a Babaváró hitel két külön kérelemben igényelhető, és mindkét esetben külön kell benyújtani a szükséges dokumentumokat.
A Babaváró hitelt 2026-ban is igényelhetik a jogszabályokban meghatározott feltételeknek megfelelő házaspárok.
A Babaváró hitelt olyan házaspárok igényelhetik, ahol a feleség 35 év alatti.
A további feltételek között szerepel a büntetlen előélet, a köztartozásmentesség, valamint az, hogy nem szerepelhettek a negatív KHR listán.
Ezen felül a hitel felvétele előtt és a folyósítás alatt is igazolni kell minimum 3 éves TB jogviszonyt.
A Babaváró hitel maximális összege 11 millió forint, a havi törlesztőrészlet pedig legfeljebb 51 ezer forint lehet.
A futamidő első 5 évében a kölcsön kamatmentesen törleszthető.
Mi történik, ha nem születik gyerekünk 5 éven belül? Ebben az esetben a kamattámogatást vissza kell fizetni és a hitel piaci kamatozásúvá válik a szerződés szerint.
A második gyermek után 3 évre szüneteltethetik a törlesztést, és a fennálló tartozás 30%-át elengedik.
A harmadik gyermek érkezésekor pedig az állam a teljes, még meglévő tartozásodat elengedi, így a hitel támogatássá válik.
A hitelnek nincsenek kezdeti költségei, sem hitelbírálati, sem folyósítási díjat nem kell fizetnetek.
Elő- és végtörlesztési díjjal sem kell számolnotok, ha kifizetnétek a hitelt, vagy egy nagyobb összeget belőle.
Ugyanakkor kezességvállalási díj van, ami a felvett összeg 0,5 százaléka évente.
A hitel kamatait az állam átvállalja 5 évig, majd a futamidő további részében változó, piaci alapon alakul.
A Babaváró hitelhez kapcsolódó kötelező közjegyzői okirat díja általában 40 000-80 000 forint körül mozog.
Banki díjak tilalma: a bankok semmilyen folyósítási díjat, elbírálási díjat vagy egyéb kezelési költséget nem számíthatnak fel a Babaváró hitel igénylése során.
A hitel igénylési folyamata jogszabály alapján maximum 10 napon belül elbírálásra kerül, a folyósítás gyorsan megtörténhet.
Ha a bank elutasítja a hitelkérelmet, írásban ki kell adni a döntés indoklását.
Az 5 éves kamattámogatási periódus lejárta után a hitel piaci kamatozásúvá válik, és a kamata a mindenkori jegybanki alapkamat + 3 százalékpont mértékére nőhet.
Ikrek születése esetén a 3 év szünetet követően további 2 év is hozzájárulhat a törlesztés felfüggesztéséhez.
Az Otthon Start és a Babaváró kamatmentes hitelek kombinálhatók, de mindkettő igénybevétele az egyéni banki feltételektől függ.
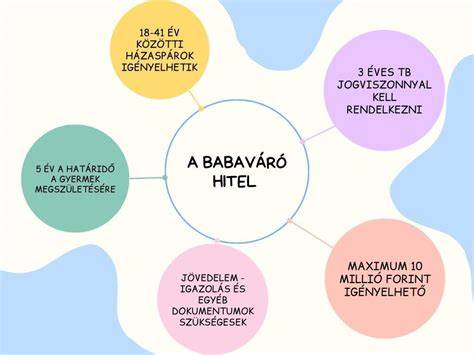
Hasznos tanácsok és gyakorlati tudnivalók
A hitel igénylését megelőzően érdemes konzultálni hitelszakértővel, és ingyenes tanácsadást kérni a jogosultság felmérésére, a dokumentáció előkészítésére és az igénylés lebonyolítására.
Érdemes körültekintően választani a bankot, mert bankonként eltérhet a hitelbírálati mód és a jóváírás mértéke.
Ráadásul a Babaváró hitel nincsenek kezdeti költségei, de a kezességvállalási díj éves szinten 0,5 százalékos tőketartozás díjat jelent.
A kamattámogatás összegét és az esetleges visszafizetéseket az ÁKK 5 éves államkötvény-hozamai alapján számolják ki, ezért a pontos összeg a futamidő alatt változhat.
A 3 éves TB jogviszony igazolását a járási hivataloknál lehet kikérni, a szükséges igazolás kiadása általában 8 napot vesz igénybe.
Ha a gyermekvállalás zökkenőmentesen megtörténik, a kamatmentesség hosszabb ideig tart, ritkán előfordulhat, hogy a teljes futamidő alatt kamatmentes marad.
Ha a házaspár elválik, a kamattámogatás megszűnik, de a korábbi gyermekvállalási feltételek teljesülése esetén a fennálló kamattámogatás összege is visszaigényelhető lehet a kincstárnál.
Babaváró csapda: Mi vár azokra, akik nem tudják teljesíteni a gyermekvállalást?
Kik és hogyan igényelhetik 2026-ban?
A Babaváró hitel feltételei továbbra is szigorúak: csak házaspárok igényelhetik, a feleség életkora a benyújtáskor 35 év alatt van, és legalább egyiküknek 3 év TB jogviszonnyal kell rendelkeznie.
A hitel maximális összege 11 millió forint, a futamidő pedig 64-240 hónap között választható, a havi törlesztőrészlet pedig legfeljebb 51 ezer forint lehet.
A hitel kamatmentes, azaz a kamatmentességet az állam vállalja át, de a futamidő végéig fennálló tartozás után a későbbiekben kamatfizetésre kerülhet sor, ha a gyermekvállalási feltételek nem teljesülnek.
Ha a gyermekvállalás a futamidő első 5 évében megtörténik, a kamattámogatás megmarad és a futamidő végéig kamatmentesség biztosított, míg a 2. és 3. gyermek esetén további kedvezmények érhetők el.
A Babaváró hitel önerőként lakáshitelhez is felhasználható, de az MNB elvárása szerint 90 napon belül a hitelek átlagos higításában 75%-ot kell beszámítani önerőként.
Ez a konstrukció kiváló lehetőség a lakásvásárlás előtti önerő megalapozására vagy meglévő hitelek kiváltására.
További részletekért és konkrét kalkulációkért érdemes a bankoknál felvázolni a saját helyzetet és a családi tervet, mivel minden bank saját feltételekkel dolgozik.
tags: #babavaro #hitel #ingatlanfedezet
Népszerű bejegyzések:
- Változatos Duna-parti ház lehetőségek Szigetszentmiklóson
- Szigetelésvizsgálat jelentősége
- Nógrád megyei építési telkek és családi házak áttekintése
- Cordia-hatócordia: Fonyód és Duna-part hazai fejlesztéseinek összefoglalója
- Balatonszentgyörgyi vasútállomás alaprajza: történeti rekonstrukció és megőrzés