
Bankmonitor lakásárak októberben: trendek, kilátások és otthonhoz kapcsolódó hitelek
2024 végére alaposan bedurrant a lakáspiac, ami természetesen a hitelezést is magával húzta. Mire számíthatunk 2025-ben? Tovább élénkül a hitelek iránti kereslet? Merre mozdulhatnak el a lakásárak és a hitelkamatok?
2025-re felvázolt piaci magyarázatok és a hitelkeretrendszer
Az Otthon Start program bejelentése és a lakáspiac magas árszintje együttesen befolyásolták a 2025. év eleji aktivitást. A lakásárak éves növekedése 2025. III. negyedévében 21,29 százalék volt országosan a 2024. III. negyedévhez viszonyítva, Budapesten pedig 26,15 százalékos drágulást mutatott. A magas áremelkedést részben a túlárazottság és a kiemelten élénk kereslet okozta, de a korrekciók jelei is felbukkantak: a IV. negyedévben minimális, de észlelhető csökkenés jelent meg, és az adásvételek száma is alacsony szinten maradt.
Az MNB pénzügyi stabilitási jelentése szerint 2025 II. negyedévében a hazai ingatlanok 18,8 százalékkal voltak túlértékeltek. A piaci dinamikát az Otthon Start program a szeptemberi indulásával tovább erősítette, de a túlárfolyamokat és a kamatlábak kilátásait továbbra is figyelni kell. A hitelfelvételi kedvet befolyásolja, hogy a bankok hogyan értékelik a jövedelmeket, és milyen futamidőket kínálnak a rugalmas vagy rögzített kamatozású opciók között.
Hitelek és kamatok - mire számíthatunk?
A lakáshitelezésben a futamidő hosszabbítása növeli a teljes visszafizetést, ezért a törlesztőrészlet legyen reálisan vállalható. A változó kamatozású hitelek esetében a kamatok 3-12 havonta módosulhatnak, ami gyorsan begyűrűzhet a havi törlesztőbe. Emellett a TSOK vagy a CSOK támogatások is befolyásolják a hitelképes helyzetet, hiszen a családi támogatások és a kedvezmények befolyásolják a folyósítható hitelösszegeket és a megelőlegezett összeg felhasználását.
Az adatsorok alapján a lakáshitelek finanszírozási közege a piacon: a szabad felhasználású jelzáloghitelek nagyobb összeghez és hosszabb futamidőkhöz adhatnak hozzáférést, míg a speciális konstrukciók, mint a CSOK és a falusi CSOK, korlátozottak lehetnek a felhasználási célok tekintetében. A jelenlegi környezetben a bankok megkövetelhetik a fedezetként szolgáló ingatlan tényleges lakhatási alkalmatosságát és értékbecslését, hogy a hitel akár 70%-os arányban finanszírozhassa a vételárat.
Jövedelmek és hitelképesség
A lakáshitel igényléséhez a bankok minimális jövedelmet és stabil jövedelmi forrást kérnek. Az elsődleges jövedelem lehet munkabér, vállalkozói bevétel, öregségi nyugdíj vagy rokkantsági nyugdíj; a másodlagos jövedelmet pedig például GYES, GYED, családi pótlék vagy bónusz képezheti. A kismama jövedelmének elfogadása többféle gyakorlatot jelenthet: egyes bankok a várható visszatérésről szóló nyilatkozatot kérhetik, mások a nettó jövedelmet részben csökkentett arányban veszik figyelembe, illetve olyan bank is akad, amely a GYES összegével számol.
A KATA-s vállalkozók esetében az adóhatóság által kiállított bevallott jövedelemadatok alapján történik a jövedelem-elszámolás, ami befolyásolhatja a hitelminősítést. A gyerekvállalás és a lakásvásárlás összekapcsolódása miatt a bankok különböző dokumentumkérésekkel és becslésekkel dolgozhatnak.
Minimális jövedelem és hitelképes állapot
A bankok minden esetben meghatározzák a minimálisan elvárt jövedelmet, amely általában a minimálbér vagy afeletti összeg. Az elsődleges jövedelemből el kell érni a szükséges mértéket, és ezt követően figyelembe veszik a másodlagos jövedelmet is. A lakáshitel kalkulátorok szerint a 13 bank átlagos szemlélete alapján 1 évnél hosszabb jövedelmi történet és stabil munkaviszony szükséges lehet. A passzív KHR-státuszba került ügyfelekre is lehet találni kivételeket, de általában korlátozottak a hitelnyújtási lehetőségek.
Ingatlanárak és korrekciók - mire számítsunk a közeljövőben?
Az MNB 2025. III. negyedévi lakásárindexe alapján az országos növekedés 21,29%-os volt az előző év hasonló időszakához képest, Budapesten pedig 26,15% volt a növekedés. A piacon várható korrekciók azonban már megindultak: az adásvételek száma és a tranzakciók volumene mérsékelt maradt, és a negyedéves drágulási ütem 5,02% volt 2025. III. negyedévében. A korrekciók jellemzően egy oldalazó piacot és mérsékeltebb növekedést tükröznek, bár a kiemelkedő városi piacokban továbbra is erősebb drágulás figyelhető meg.
Az Otthon Start program kezdeti hulláma lecsengett: a tranzakciók száma visszafogottabbá vált, de a piaci túlárazottság fennáll. A szakértők szerint a jövőben további korrekciók várhatóak, és a kormányzati lakástámogatások átalakítása jelentős hatással lehet az ingatlanpiac alakulására. A kamatkörnyezet és a támogatások együttes hatása fogja meghatározni a következő időszak mozgását.
Infografikák és vizuális összefoglaló
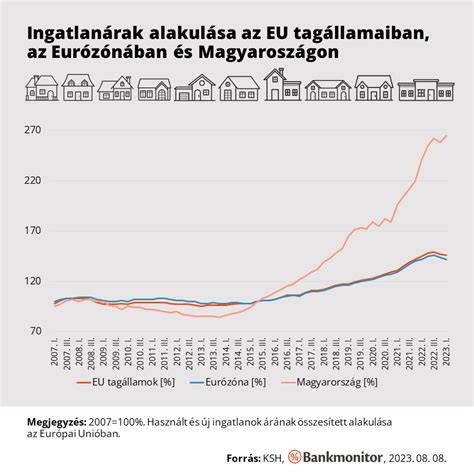
Gyakorlati tippek a hitelintézményekhez
Hasznos, ha a Bankmonitor Lakáshitel-kalkulátorát használod, amely lehetővé teszi, hogy 13 bank több mint 100 hiteltermékét részletesen összehasonlítsd. A szolgáltatás ingyenes, és a személyre szabott ajánlatok akár 6 hónapig is érvényesek lehetnek. Emellett érdemes figyelembe venni, hogy a hitelintézetek által elvárt dokumentumok és a jövedelmi számítások eltérhetnek a fentiekhez képest.
Az árfolyam- és pénzügyi helyzetre tekintettel a lakáshitelekhez szükséges fedezetek és a kamatok alakulása kulcsfontosságú. Fontos, hogy a várható jövedelem és a családi helyzet alapján megválasszuk a futamidőt és a kamatperiódust, elkerülve a túl magas törlesztőt és a hosszú távú visszafizetési kötelezettséget.
Ötletek a konkrét konstrukciókhoz
- Válassz átmeneti vagy hosszú távú kamatperiódust a jövőbeni kamatemelési kockázat csökkentése érdekében.
- Nézd meg a CSOK és falusi CSOK lehetőségeket és a kiegészítő támogatásokat a saját helyzetedre - különösen akkor, ha gyermekvállalással kombinálod a vásárlást.
- Vegyél figyelembe szabad felhasználású jelzáloghitelek előnyeit és a személyi kölcsönökhöz képest elérhető nagyobb hitelösszegeket és hosszabb futamidőket.
- Ellenőrizd az ingatlan állapotát és használhatóságát (fürdő, WC, konyha, fűtés) - mert a finanszírozás mögötti ingatlanfedezet minősége befolyásolja a hitelhez jutást.
- Használd a Bankmonitor segítő szolgáltatásait az előminősítéshez és a konkrét ajánlatok összehasonlításához.
Rövid meta leírás és kulcsszavak
tags: #bankmonitor #lakasarak #oktober