
Telekadó mentességek és adózási keretek bányászati területek esetében
Az adó abban az önkormányzati zónában keletkezik, amely az év első napján telek tulajdonosát érinti, és amelyet az önkormányzat telekadóval terhelhet meg. A telek fogaaláról és a mentességek köréről szóló jogszabályok összetettek, és a tényleges adókötelezettséget mindig a helyi önkormányzati rendelet részletezi.
A telekadó alapelvei és alanya
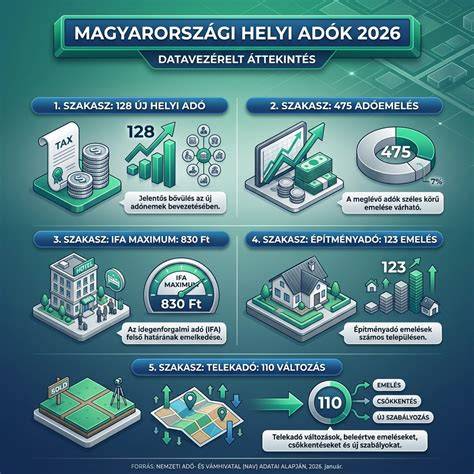
Adó alanya az a természetes vagy jogi személy, aki az év első napján a telek tulajdonosa, vagy vagyoni értékű jog jogosítottja (például haszonélvező). Több tulajdonos esetén adóalanyok a tulajdoni hányadok arányában. Az adókötelezettség keletkezése, változása után 15 napon belül adatbejelentést kell tenni. A telekadó mértéke négyzetméterben vagy korrigált forgalmi érték alapján határozható meg, a településtől függően.
A telekadó mértéke és megfizetése
Az adó mértéke telek m2-ben számított területe után évente 250 Ft/m2 körüli összeg lehet az adott önkormányzat rendeletében meghatározott keretek között. A megfizetés félévenként, két egyenlő részletben történik: március 15-ig és szeptember 15-ig. A számla a Budaörs Város Önkormányzat 11784009-15390053-02510000 számú telekadó beszedési alszámlájára érkezik.
Kiknek és mikor érvényesíthető a mentesség?
A telekadó mentességei személyhez kötöttek; a mentességek a magánszemély tulajdonosaira és a vállalkozásokra nézve különbözőek lehetnek. Kötelezőek a törvényben meghatározott mentességek: beépített telek az épület hasznos alapterületével megegyező telekrészével, mezőgazdasági művelés alatt álló belterületi telek, építési tilalom alatt álló telek 50%-os mentessége, illetve olyan területek, ahol a védő-biztonsági terület a jogszabály alapján meghatározott feltételek mellett adókedvezményt nyújt. A helyi rendeletek további kedvezményeket is adhatnak.
Különleges bányászati és telekhasználati vonatkozások
A Kúria joggyakorlatában kiemelten foglalkozik azzal, hogy a telekadó mentesség nem terjed ki a vállalkozók üzleti célú telkeire. A társaságok üzleti tevékenysége mindig adóköteles marad a telekadó vonatkozásában, kivéve a törvényben meghatározott kivételeket. Ugyanakkor a telek rendeltetése és helye alapján a telekadó maximuma (valorizált mérték maximuma) és a helyi adó maximuma közötti arányosságot figyelembe kell venni. A bányászati tevékenységre alkalmas telkek adózási megközelítése a helyi adózásban általában a bányászati engedélyek és az adott időszak vonatkozó rendelkezéseinek figyelembevételével történik.
Bejelentési és eventszerű kötelezettségek
Bejelentés kötelezettsége van az adó keletkezésétől számított 15 napon belül. Ha változás történik (például telek besorolása, beépítés, bontás), az adózó köteles bejelenteni azt az önkormányzati adóhatóságnak. Mulatság esetén bírság és adózás késedelmes megfizetése léphet fel, és a hatóság visszamenőleg is előírhatja az adót, illetve késedelmi pótlékot számíthat fel.
Részletes példák és tanulságok
A joggyakorlat leírásai szerint az adott önkormányzat a 2013-2014-es adóévekre különböző telekadó mértékeket alkalmazhatott, és a bányászati tevékenységből származó árbevétel nagysága is befolyásolhatta a kedvezményeket. Az ilyen esetekben a telekadó arányossága és a teherbíró képesség figyelembevétele kiemelten fontos, hogy ne legyenek jogszerűtlen kedvezmények vagy diszkriminációk. A Kúria korábbi döntései alapján a telekadó-mentesség nem terjed ki az üzleti célú telkekre, és a jogegységi határozatok rögzítik, hogy a telekadó csak a törvényben meghatározott mentességek szerint adható el.
Hogyan ellenőrizze a tulajdonos a saját telekadóját?
Tulajdonosként érdemes minden esetben ellenőrizni a helyi önkormányzat rendeletét, mert a telekadó részletei ettől függnek. Emellett érdemes figyelembe venni a lakóhelyhez kötődő kedvezményeket és a jogszabályok hatályos állapotát. Ha vita van a rendelet értelmezéséről, érdemes írásban észrevételt tenni, majd szükség esetén jogi segítséget igénybe venni.
Hogyan számítják ki az ingatlanadót?
Összegzés a gyakorlatból
A telekadó mértéke és a mentességek alkalmazhatósága erősen függ az adott önkormányzati rendelet tartalmától és a telek rendeltetésétől. A joggyakorlat szerint a telekadó önkormányzati jogalkotói jogkörében meghatározható, de nem léphet át a törvényi tilalmak határain. A bejelentési és fizetési kötelezettségek sokszor egy későbbi időpontban merülnek fel, így fontos az előírt határidők betartása és a jogszerű kedvezmények ismerete.
tags: #banyaszat #telekado #mentesseg