
Beka lako építmény és kapcsolódó helyi adózási szabályok részletes áttekintése
A helyi építményadó és telekadó szabályozása Magyarországon komplex, részletes jogszabályi és bírói döntési környezetben történik. A témában a Kúria számos határozatával és jogértelmezésével igyekszik biztosítani a törvényességet és az egyenlő bánásmód elvét az adóztatás során. A helyi sajátosságok, az adóalanyok teherbíró képessége és az ingatlanok forgalmi értéke egyaránt kiemelt szempont a szabályozás kialakításában.
Helyi építmény- és telekadó törvényessége és differenciálása
A Kúria 2019-es határozatai hangsúlyozzák, hogy a helyi önkormányzatoknak a telekadó mértékének meghatározásakor figyelembe kell venni a telkek közművesítettségét és megközelíthetőségét, valamint a helyi sajátosságokat, hogy az eltérő adottságokkal bíró telkek esetében indokolt eltérések legyenek az adó mértékében, de csak annyiban, amennyiben ez valóban indokolt és nem diszkriminatív.
„Az eltérő adottságokkal rendelkező telkek vonatkozásában a forgalmi értékbeli eltéréshez igazodó, helyi sajátosságokat tükröző telekadó mérték felel meg differenciált adómegállapítás követelményének.” (Köf.5.019/2018/4.)
Az adómérték differenciálása nem mehet át indokolatlan megkülönböztetésbe, mivel az „adómérték nem sértheti a diszkrimináció tilalmát” (Ebktv. 4. §), és csak az lehet jogszerű, mely az adott jogviszonnyal közvetlenül összefüggő, ésszerű indokon alapul. A Kúria kitért arra is, hogy a helyi építményadó mértékének meghatározásakor az egyéni, egyedileg kijelölt adóalanyok megterhelése sem lehet indokolatlanul eltérő, különösen az összeghatár jelentős változtatása esetén.
A helyi adó mértékének arányossága és túlzások elkerülése
A Kúria több esetben is kimondta, hogy a helyi építményadó vagy telekadó mértékének túlzott aránya akár konfiskálónak is minősülhet, ha a kivetett adó összege meghaladja az adott ingatlan forgalmi értékének jelentős részét.
„A súlyosan aránytalan a forgalmi érték 200%-át elérő mértékű éves telekadó, mert az egy félév alatt felemészti az adóztatott ingatlan értékét.” (Köf.5.001/2018/5.)
A bíróság hangsúlyozza, hogy az adóztatás során vizsgálni kell a több évet átfogó adóztatási szabályokat és az ingatlan értékének időbeni változását is, de ha egy év alatt az adó összege megközelíti vagy meghaladja az ingatlan értékét, ellentétes a közteherviselés elveivel.
Építményadó tárgya és az adókötelezettség alanya
Fontos megérteni, hogy az építményadó és a telekadó nem az ingatlan egészére, hanem az azon lévő építményre, illetve telekre vonatkozik. Egy ingatlanon több különálló építmény is lehet, így azok az adótárgyak is elkülönülnek adózási szempontból.
„…az építményadó esetén a fizetendő adó összegét - azonos adóalany esetében is - adótárgyanként (építményenként) kell megállapítani.” (Köf.5031/2018/5.) Ez azt is jelenti, hogy az egy helyrajzi számon álló, de különálló épületek mind külön adótárgyat jelentenek, függetlenül a tulajdonos személyétől.
A lakásra vonatkozó adókedvezmények és mentességek
A helyi adókról szóló törvény szigorú korlátokat állít a lakáscélú ingatlanokra adható kedvezmények tekintetében. A Kúria kiemelte, hogy az adókötelezettség alóli mentesülés nem lehet csak igazgatási nyilvántartási feltételhez kötött, azaz az adóalany bejelentett lakóhelyén túl más normatív feltételeket nem kapcsolhatnak.
„Az adókötelezettség alóli mentesülés nem lehet az adóalany igazgatási jellegű nyilvántartásának függvénye.” (Köf.5.035/2018/3.)
A TÉKA rendelet és a melléképítmények új szabályozása
2025. augusztus 28-ától hatályos az új, a településrendezési és építési követelmények alapszabályzatáról szóló 280/2024. (IX. 30.) Korm. rendelet, ismertebb nevén a TÉKA, amely jelentős pontosításokat és kiegészítéseket tartalmaz a melléképítményekre és építményelhelyezésre vonatkozó szabályokban.
A TÉKA részletezi többek között a szabályozási vonalak jelentőségét, amelyek megváltoztathatják a meglévő közterülethatárokat, és ennek következtében a telek beépíthetőségét is. Ezzel a jogalkotó a helyi gyakorlatokat igazította a valós településtervezői szokásokhoz.
Az új szabályozás lehetővé teszi, hogy a lakó- vagy üdülő rendeltetésű épületre vonatkozó építésügyi hatósági eljárások keretében rendezett teleknek minősüljön az a telek is, amelyet szabályozási vonal érint az út szélességének változása miatt.
Melléképítmények és korlátozások
A TÉKA részletes felsorolást ad azokról az építményekről, amelyek az elő- vagy oldalkertben elhelyezhetőek, és egyben kivételeket is megjelöl, például nem ideiglenes medencék, silók, és fedetlen tárolók tekintetében. A rendelet több ponton szigorítja az építési helyre vonatkozó szabályokat, például az építési határvonalról való benyúlás mértékében is.
A településpolitikai súly és adózási mérlegelés
Az önkormányzatok mérlegelési joga kiemelt szerepet kap a helyi adózás rendszerében, azonban ennek gyakorlata a jogszabályok keretei között kell, hogy maradjon. A Kúria szerint az önkormányzatok jogosultak településpolitika részeként ingatlangazdálkodási és helyiadó-rendszeri döntéseket hozni, amelyek nem sértik a jogszabályokat, még akkor sem, ha ez különböző teherbíró képességű adóalanyokat eltérően érint.
„A mérlegelési jogkör gyakorlása a helyi sajátosságok, az önkormányzat gazdálkodási követelményei és az adóalanyok teherviselő-képessége figyelembevételével történik.” (Köf.5.027/2018/4.)
Melléképítmények meghatározása és jogi minősítése
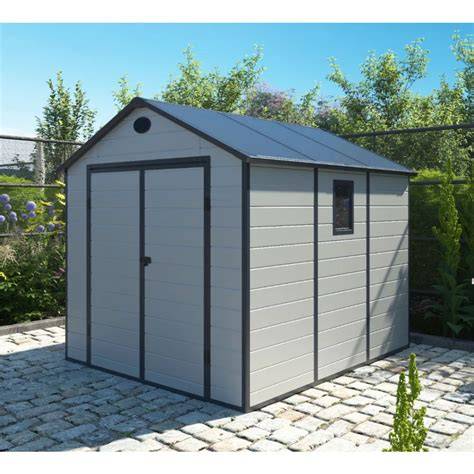
Egy 6 m² alapterületű, 2,40 m gerincmagasságú és műanyagból készült házilagosan összeszerelhető szerszámtároló épület is építménynek minősül, ha megfelel az építmény definíciójának az Étv. szerint. Fontos, hogy az építmény állaga nem károsodik, és az könnyen szét- és összeilleszthető vagy más helyre áthelyezhető - ilyen esetekben kerti építményként-jellemezhető.
Madár- és békavédelem települési környezetben
Bár az építésügyi szabályozások főleg az építményekre és infrastruktúrára koncentrálnak, a települési környezet biológiai sokféleségének védelme is fontos szempont. Kiemelt problémaként merül fel a békák és egyéb kétéltűek csapdába esése a vízóraaknákban és pincékben, amelyeket rendszeres ellenőrzéssel, illetve kora tavaszi peterakóhely létesítésével lehet enyhíteni.
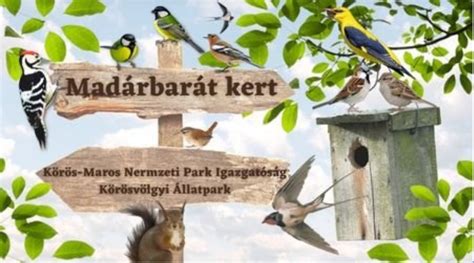
A települési madárvédelem - például a Madárbarát kert program - egyszerű eszközökkel is hozzájárul a biodiverzitás megőrzéséhez, mint például madárodúk kihelyezése, itatók üzemeltetése vagy téli madáretetés.
Összegzésképpen
A helyi építményadók és telekadók szabályozása a magyar jogrendben részletes és komplex; a Kúria joggyakorlata alapján a differenciálásnak igazodnia kell az adott helyi sajátosságokhoz és a tulajdonosok gazdasági helyzetéhez, miközben kerülni kell a túlzó vagy diszkriminatív intézkedéseket. Az új TÉKA kormányrendelet 2025-től új kereteket szab az építményelhelyezés és a melléképítmények szabályainak, amelyek a településrendezési gyakorlatot egységesítik és modernizálják. Ugyanakkor az építési tevékenységek során mind a biológiai sokféleség, mind a települési környezet épsége fontos mérlegelendő tényező marad.