
Bérleti díj és rezsi átvételi elismervény – részletes útmutató ingatlan bérbeadók és bérlők számára
Az ingatlan bérbeadás bevételeinek értelmezése, a jövedelem megállapítása és az adó megfizetése folyamatosan slágertéma.
Az adózás alapelvei és bevételi formák
Az Szja tv. 17. § (1) - (2) bekezdései szerint az önálló tevékenységből származó bevétel mintán értelmezett, a bérbeadás esetén pedig az ingatlan-bérbeadási tevékenységből származó bevétellel szemben költségként számolható el az Szja tv. 11. § szerinti költségek keretében.
A jövedelemszerzés időpontját a bevételszerzés időpontjaként értelmezi a törvény, és tételesen meghatározza a különböző formában megszerzett bevételek időpontját: pénz esetében az a nap, amikor a magánszemély vagy javára más személy birtokba vette, vagy amikor a bankszámlán jóváírták.
A kedvező adózási eljárás és az arányos költségelszámolás
Előfordulhat olyan adóév, amikor a fogyasztás bevétele és költsége két eltérő adóévben kerül elszámolásra a pénzforgalmi szemlélet miatt (például decemberben diktálja a bérbeadó az óra állását, a bérlő pedig januárban fizet).
Meg kell határozni, hogy az igénybevétellel arányos-e az áthárított díj. Ha nem alkalmazható a kedvező szabály, akkor sem, ha a lakás fogyasztásmérője szerint pontos összeg kerül megfizetésre, és a közműszolgáltatóval való elszámolás szerint átalánydíj kerül megfizetésre. A javítási, karbantartási munkák költségként számolhatók el. Az építményadó tulajdonhoz kötődő vagyoni közteher, amely akkor is fizetendő, ha a magánszemély nem adja bérbe az ingatlant; költségként nem számolható el, kivéve ha igazolható, hogy a magánszemély bevételszerző tevékenysége váltja ki az adótöbblet kötelezettségét.
A bérbeadás költségelszámolása és az adókedvezmények
A bérbeadó esetében a bérlő által elvégzett felújítás költsége akkor lesz bevétel, ha a bérleti szerződés megszűnik; az összeg a felújítási költség szokásos piaci értéke lesz a bérbeadó bevétele a megszűnés időpontjában, ha a szerződés nem rendelkezik az eredeti állapot helyreállításáról.
A lakás hosszú távú bérbeadása esetén a bérbeadó a bevételéből levonhatja a más településen általa bérbevett lakás ugyanazon évben igazoltan megfizetett bérleti díját. Feltétele a 90 napot meghaladó bérbeadás és a személyes összefüggés, hogy más bevételekből származó költséget nem lehet elszámolni.
A bérleti jogviszonyt a bérleti szerződés igazolja; a díj megfizetését pedig a bérbeadó által kiállított számlával vagy számviteli bizonylattal kell igazolni. 2022. rövid távra (Airbnb-szerű szálláshely-szolgáltatás) adózási és bejelentési kötelezettségek keletkeznek: adószám szükséges, és egyéb adminisztrációs kötelezettségeknek is eleget kell tenni.
Rövid- és középtávú bérbeadás - üzemeltetés és előnyök
A szálláshely-szolgáltatás jövedelmezősége kedvező kihasználtság esetén lehet magasabb a hosszú távú bérbeadásénál, de folyamatos munka és üzemeltetés szükséges. A cégnek történő bérbeadásnál a bérlő cég nyilván számlát kér; adószámot kell kérni a NAV-tól; kihívást jelenthet az ÁFA-mentesség vagy ÁFA-s számlázás kérdése.
Magánszemélyeknek történő bérbeadásnál a legegyszerűbb megoldás a magánszemély bérbeadó, amelyhez nincs szükség adószámra; elegendő az adóazonosító jel és egy számviteli bizonylat. A lakást hosszú távra használó bérlővel részletes megállapodásban rögzítjük a jogokat és kötelezettségeket.
A kiadás részletezése: piac, hirdetés és berendezés
A kiadott lakás hirdetése során fontos meghatározni, hogy kizárjuk-e a háziállatokat vagy a dohányzást; a berendezés a bérlő preferenciáitól és a lakás jellemzőitől függ. Ha a lakás bútorozott, a bérlő azonnal hozzáférhet a tároláshoz és a komfortos alvóhelyhez; ha bútorozatlan, át kell gondolni, hogy vásárolunk-e bútorokat vagy hagyjuk üresen.
A bérleti célközönség meghatározása és a bútor kiválasztása során fontos a funkcionalitás és az egységes megjelenés; a fiatalok, diákok és külföldi bérlők eltérő igényekkel rendelkezhetnek. A berendezésnél törekedjünk a funkcionalitásra, tárolóhelyekre, kényelmes alvóhelyre és megfelelő asztalra-székekre. A költséghatékonyság és a hosszú távú nyereség érdekében mérjük fel, hogy érdemes-e fél-egy évre kiadni a frissen felújított lakást.
A bérleti szerződés és az átadás-átvétel részletei
A bérleti szerződés legyen jól megfogalmazott, tartalmazza a szerződés módosításának feltételeit és a havi rezsi elszámolásának módját. Az átvételi elismervény vagy nyugta mindig legyen rendelkezésre álló: bérleti díj és rezsi átláthatóan igazolható legyen. A havi elszámolás és a gyakori ellenőrzések segítenek elkerülni a vitákat és késedelmeket.
Az átadás-átvételi jegyzőkönyv megkönnyíti a későbbi bizonyítást a bevételekről és a kiadásokról, és lehetőséget ad a költségek részletes dokumentálására. A karbantartási feladatokat a bérleti szerződésben rögzítsük: a napi karbantartás a Bérlő feladata, míg a működtetést és meghibásodások elhárítását a Bérbeadó vállalja.
Rendszeres havi találkozók a lakásban a Bérlővel segítenek a tisztaság és állapot felmérésében, és lehetőséget adnak a javításokra. A veszélyt okozó vagy a rendeltetésszerű használatot lényegesen akadályozó hibákat a Bérbeadó kötelessége azonnal kijavítani. Ezek a részletszabályok a szerződésben legyenek részletesen rögzítve, hogy mindkét fél számára egyértelmű legyen.
Átvételi elismervény és kaució
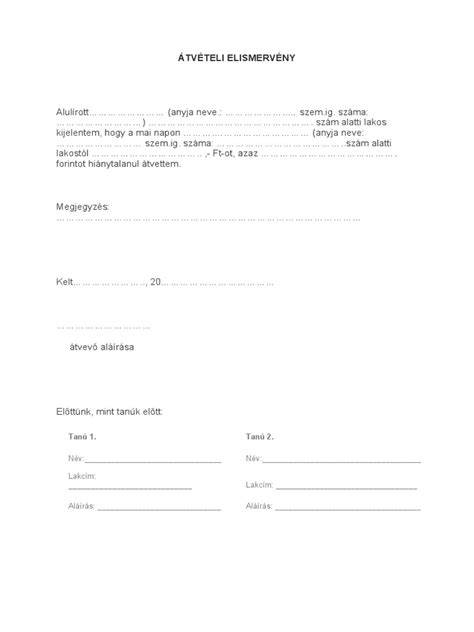
Az átvételi elismervény fontos dokumentum, amely bizonyítja a pénzátadás, a bérleti díj vagy rezsi megfizetésének tényét. Az átvételi elismervény lehet akár közokirati formában is, de magánokiratként is megállja a helyét, ha megfelel a teljes bizonyító erejű magánokirat feltételeinek. Két tanú jelenléte vagy hitelesítésük javasolt, különösen nagyobb összegű átadások esetén.
Az átvételi elismervény tartalmazza: a felek adatait, az átadás időpontját, a fizetett összeget, a fizetés módját és a visszafizetés feltételeit, beleértve a lehetséges foglaló vagy előleg jellegű összeg adatait. Olykor az előleg és a foglaló közti különbség kérdése is felmerül: a foglaló akkor elveszhet vagy visszajárhat, attól függően, hogy a szerződés létrejön-e vagy sem.
A Ptk. alapján a foglaló és az előleg közötti különbségtétel a szerződés meghiúsulása esetén is érvényesíthető, és a szerződés meghiúsulása esetén a foglaló elveszik, míg az előleg visszajár. Ezért az átvételi elismervényen keresztül rögzíthetőek a szerződés jellemzői és a későbbi jogi helyzetek megalapozása.
Ajánlott, hogy az átvételi elismervényt két tanú előtt írják alá vagy utólag hitelesítsék velük az aláírásokat. Az átvételi elismervény megkönnyítheti a jövőbeni viták rendezését, különösen nagyobb értékű ingatlanok vagy eszközök esetén.
Készítsünk áttekintést a lényeges elemekről
- Az adózás alapelvei szerint a bérbeadás bevétele költségként elszámolható a kapcsolódó költségekkel együtt.
- A jövedelem időpontja lehet eltérő a bevétel és a költség esetében a pénzforgalmi szemlélet miatt.
- A felújítási és karbantartási költségek elismerése a szerződés és a vonatkozó jogszabály szerint történik.
- A kiadás-szervezésnél a hosszú távú bérbeadás általában nagyobb rugalmasságot és stabilabb bevételt jelent.
- A bemutatott átvételi elismervény szabályai és formája segít a viták megelőzésében és bizonyításban.
navigálás a gyakorlati kérdésekben
A kiadási tevékenység idő- és munkaigénye miatt fontos a jó megállapodás és a részletes szerződés. A bérleti díj és rezsi havi elszámolása legyen tisztázva, és a bizonylatok kiállítása és megőrzése legyen szigorúan dokumentálva. A rendszeres személyes ellenőrzések és a karbantartási kötelezettségek pontos meghatározása segít elkerülni a későbbi kellemetlen meglepetéseket.
Ha jogi segítségre van szükség ingatlan- vagy bérleti jog területén, a BP Legal szakemberei ingatlanjogban jártas kollégái a lakásbérletet, ingatlan- és egyéb értékes vagyontárgyak vásárlását is támogatják.
Rövid gyakorlati checklist
- Dolgozz ki részletes, mindenre kiterjedő bérleti szerződést, amely rögzíti a jogokat és kötelezettségeket.
- Gondoskodj az átvételi elismervények példányairól és a havi elszámolások bizonylatairól.
- Határozd meg a felújítási és karbantartási költségek elszámolásának határidejét és módját.
- Ütemezd be a havi személyes találkozókat a lakás állapotának ellenőrzésére.
- Döntsd el előre, ki(k)nek adjuk ki a lakást és ki(k)nek nem - legyenek egyértelmű szűrők.
tags: #berleti #dij #es #rezsi #atveteli #elismerveny