
Bérleti díj mérleg és eredménykimutatás: alapfogalmak, összefüggések és gyakorlati értelmezés
A mérlegnek és az eredménykimutatásnak a célja, hogy képet adjon a cég pénzügyi helyzetéről. A mérleg - ahogy a nevéből is adódik - két részből áll, mely két rész mindig egyensúlyban van. A mérleg nem egy teljes évet, sőt nem is egy adott időszakot vizsgál. A mérleg - az eredménykimutatással ellentétben - egy adott pillanatképet mutat. Olyan, mint egy fénykép, ami a mérleg készítésének napján volt igaz, és mára már nem aktuális. A mérleg két oldala ugyanaz a dolog, más szemszögből. Eszközök: ez a cég vagyona. Például van pénze, van egy autója, vannak gépei, van raktárkészlete. A források megmutatják, hogy az adott vagyont, az eszközöket, miből finanszírozták a cég. Minden eszközhöz tartozik tehát egy forrás is. Ha felveszek hitelt, akkor forrás lesz a tartozás, eszköz lesz a pénz, amit kapok. A Forrás oldal célja, hogy megmutassa, honnan van a pénz. A befektetett eszközök azok az eszközök, amelyek éven túl szolgálják a cég tevékenységét. Befektetett eszközök például a készpénz és a vevők által szerzett követelések, de ezek hosszú távra szólnak. A befektetett eszközök között találhatók tartósan adott kölcsönök és tartós jelentős tulajdonosi részesedések is. Az ingatlanok a befektetett eszközök között különösen fontosak egy ingatlanbefektető cég esetében. A mérlegben és az eredménykimutatásban is rengeteg adatot láthatsz. A Morningstar és más oldalak adatai alapján megismerhető a mérleg és az eredménykimutatás alapfogalma. A mérlegben láthatod azt, hogy az adott cégnek mekkora vagyona van a saját termelőeszközeiben. Egy termelő cég esetén normális, ha sok a befektetett eszköz, és kevés az immateriális jószág. Érdemes megvizsgálni a goodwill-t, a pozitív üzletértéket is. Pozitív üzletérték akkor keletkezik, amikor egy vállalkozás megvásárol egy másik vállalkozást, üzletrészt, amelyért cserébe többet fizet, mint a könyv szerinti értéke. A befektetett eszközök között van a tartós tulajdoni részesedések csoportja, és ide sorolhatók a szellemi tulajdont és a már megkezdett fejlesztéseket is. A forrás oldal mutatja, hogy honnan van a pénz, és azt is, hogy a cég hogyan finanszírozta az eszközeit. A kötelezettségek két fő csoportja a rövid és a hosszú lejáratú kötelezettségek. A jegyzett tőke az az alaptőke, amit alapításkor a tulajdonosok adtak a cégnek. A tőketartalék olyan összeget mutat, amely a jegyzett tőkéen felül érkezett a működés biztonsága érdekében. Az eredménytartalék az előző évek adózott eredményeinek összegét foglalja magában. A mérlegben és az eredménykimutatásban is rengeteg adat található. Az eredménykimutatás célja, hogy adott időszak alatt lássa a cég teljesítményét: bevételek és kiadások különbsége adja a nyereséget vagy veszteséget. Az adózott eredményt a cég tovább viheti a következő évre, és megjelenik a mérlegben eredményként vagy eredménytartalékként. Az eredménykimutatás alapelve, hogy részletezze az üzemi tevékenység bevételeit és ráfordításait, valamint a pénzügyi műveletek eredményét. A bevételekre vonatkozóan megkülönböztetjük az árbevételt, az értékesítés nettó árbevételét és az egyéb bevételeket, míg a kiadások között találjuk az anyagjellegű és személyi jellegű ráfordításokat, az értékcsökkenési leírásokat és az egyéb ráfordításokat. A pénzügyi műveletek bevételei közé tartoznak a kapott osztalék és részesedések, a befektetett pénzügyi eszközökből származó bevételek és árfolyamnyereségek. A pénzügyi műveletek ráfordításai közé pedig a kamatok és kamatjellegű ráfordítások, a bankbetétek értékvesztései és egyéb ráfordítások sorolhatók. A mérleg és az eredménykimutatás megértésére jó kiindulási pont lehet egy konkrét cég példája, például a Graphisoft Park. A mérleg oldal az eszközöket, a forrás oldalt a finanszírozást mutatja. A mérlegen belül az eszközök között megkülönböztetünk forgóeszközöket és befektetett eszközöket, az összese pedig adja a cég teljes vagyonát. A forrás oldal pedig a tőke és a kötelezettségek összetételét mutatja, beleértve a saját tőkét és a tartozásokat. A beszámolókat a cég honlapján vagy különböző pénzügyi portálokon találhatod. Az adatok megértéséhez érdemes angol nyelvű alapfogalmakat is megismerni, különösen külföldi részvénytársaságok esetében. A mérleget és az eredménykimutatást sokszor százalékos mutatók és összevetések segítik értelmezni. A pénzügyi mutatók közül érdemes figyelni a Debt/Equity arányt, a Price-to-Earnings mutatót és a megtérülési mutatókat, amelyek a vállalat finomhangolt értékelésében segítenek. A vállalatok mérlege mindig a múlt adatait tükrözi, de az összkép alapján következtethetünk a jövőbeli trendekre is. Az időbeli elhatárolások közül az aktív időbeli elhatárolások a futó évre vonatkoznak, míg a passzív időbeli elhatárolások a következő év bevételeit vagy költségeit érinthetik. A végső forrás, a beszámoló készítésének kötelezettsége, az állami szervek felé történő benyújtás kötelezettsége, amely meghatározza a kötelező érvényű éves beszámolók elkészítését. A mérleg és az eredménykimutatás megfelelő áttekintése segíti a vállalkozás értékelését és a döntések megalapozását. A szerzők általában a legegyszerűbb példákon keresztül mutatják be, hogyan lehet a sorokat értelmezni, és hogyan lehet következtetni a vállalat pénzügyi egészségére. A beszámolókészítés folyamata a gazdasági események könyvelésén alapul, és a mérleg, valamint az eredménykimutatás ebből a feldolgozásból születnek meg. A Siemens vagy McDonald’s példákhoz hasonló nagyobb vállalatok beszámolóit érdemes megnézni, hogy megértsük a standardok közti különbségeket. A tényalapú megértéshez a napi pénzügyi adatok vizsgálata mellett a történeti trendek is fontosak lehetnek. Hasonlóan a mérleghez, az eredménykimutatás is időszakokra vonatkozik, de míg a mérleg pillanatképet ad, az eredménykimutatás az adott időszak teljesítményét. A mérleg és az eredménykimutatás összefügg egymással: az eredménykimutatás adatait a saját tőke változása és az eszköz- és forrásoldal dinamikája befolyásolja. A beszámolókészítés során figyelni kell az eltérésekre és a leltárfelvételek pontosságára, hiszen ezek befolyásolhatják a mérleg és az eredménykimutatás hitelességét. Az adózott eredmény megjelenik az eredménykimutatásban, és a vállalat ezt a tőkék között tartalékolva viheti át a következő évre. A magyar és külföldi számviteli szabályok közötti különbségek miatt a becsléseknek és a megközelítéseknek mindig van helye, de a lényeg az, hogy a mérleg és az eredménykimutatás egységes képet adjon a vállalat pénzügyi helyzetéről. A cikk tehát az alapok megértésére és a körülmények közötti összefüggések felismerésére törekszik. A cég mérlege és eredménykimutatása akkor lesz értelmezhető üzletileg, ha érted a működését. A pénzügyi adatok nem csupán számok; mögöttük valódi vállalkozások és valós tevékenységek állnak. A beszámolókhoz kapcsolódóan gyakran találsz útmutatókat az ingyenes e-beszámolók oldalán, ahol a cégek mérlege és eredménykimutatása elérhető. A beszámolók megértéséhez hasznos lehet némi alapismeret az angol kifejezésekből is, mert sok külföldi forrás angol nyelven érhető el. A cikk fő célja, hogy alapvető ismereteket adjon a mérleg és az eredménykimutatás értelmezéséhez és összehasonlításához, valamint hogy megkönnyítse a mindennapi gazdasági döntések meghozatalát. Az eredménykimutatás egy adott időszakra vonatkozó bevételeket és ráfordításokat mutat be részletesen, majd ezek különbségéből adódik a tárgyévi eredmény. A részek megértéséhez érdemes kis lépésekben átlátni az egységeket: üzemi tevékenység eredménye, pénzügyi műveletek eredménye és adózás előtti eredmény, végül adózott eredmény. A cikk gyakorlati útmutatót ad a mérleg és az eredménykimutatás használatához, például hogyan lehet egyszerűen megállapítani a vállalat tőkeszerkezetét és hitellehetőségeit. A zárófejezetekben összegzett fogalmak segítenek abban, hogy laikusként is képes legyél gyorsan átlátni egy cég pénzügyi helyzetét és megalapozottan értékelni az üzleti teljesítményt. A cikk végén elérkeztünk a mérleg és az eredménykimutatás alapjainak összefoglalásához, és azt javasoljuk, hogy további példákon és gyakorlati forrásokon keresztül mélyítsd el a tudást.
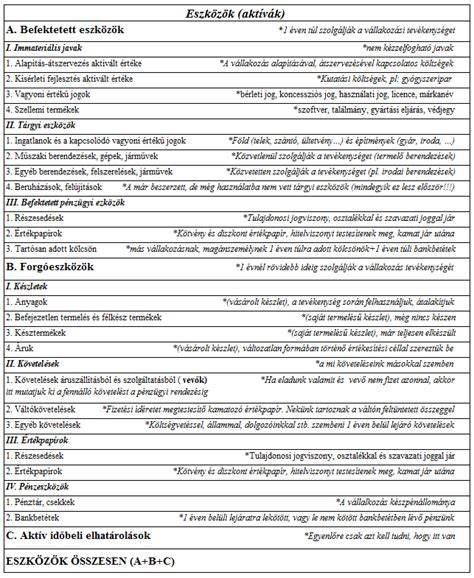
mérleg elmélet
Az adatokat a Morningstar mellett a Stockanalysis és a Macrotrends oldalakon is elérheted
- A mérleg tartalmazza az eszközöket és a forrásokat
- Az eredménykimutatás az időszakban realizált bevételek és költségek különbségét mutatja
- A befektetett eszközök hosszú távú hasznosítása kiemelt szerepet kap
Gyakorlati megközelítés a Graphisoft Park példáján
Jelen cikk célja pusztán az alapok, a lényeg bemutatása, általános tájékoztatás.
A mérlegben és az eredménykimutatásban találsz azonosítandó tételeket, amelyek alapján megértheted a cég vagyonának összetételét és finanszírozását.
tags: #berleti #dij #merleg #eredmenykimutatas
Népszerű bejegyzések:
- Részletes útmutató könnyűszerkezetes háztervekhez: modern konyha- és lakberendezési tippek
- Várpalota telekhatárainak pontosítása GPS-alapú megközelítésekkel
- Kultúrkör és községgazdálkodás Tiszadada városfejlesztésében
- A Csepel panelházak múltja és fejlődése
- Budapesti 3 hónapos kiadó lakások és panziók: útmutató hosszú távra