
Bérleti díj számla kontírozása könyvelés példák
A cikk bemutatja, hogyan kell a bérleti díj bevételeit és kapcsolódó kötelezettségeket helyesen kontírozni a társasházi ingatlanok esetében, figyelembe véve a vonatkozó adózási és számviteli előírásokat. Részletes példákkal és tippekkel segítjük az olvasót a gyakorlatban történő alkalmazást.
Számlázás és tartalmi elemek
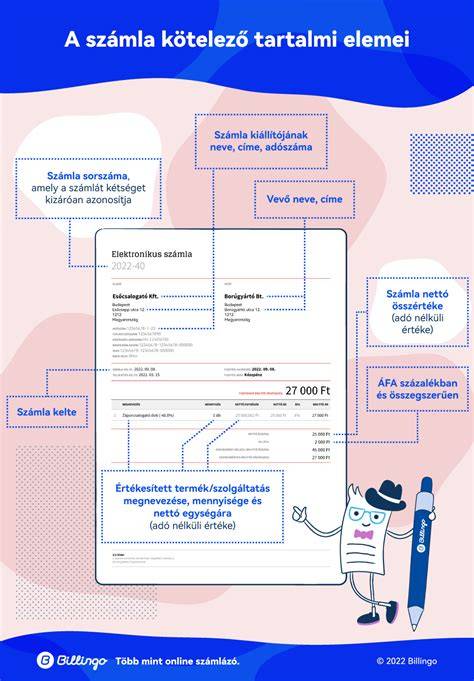
A társasház által bérbe adott ingatlanrész bérleti díjából az Szja-tv. 75. §-ának (6) bekezdése szerint a személyi jövedelemadót a kifizető bérlőnek kell megállapítania, levonnia, befizetnie. Célszerű, hogy ez az összeg a társasház által kiállított bizonylaton (számlán) is szerepeljen. A számlának tartalmaznia kell az Áfa-tv. 169. §-a szerinti kötelező tartalmi elemeket, többek között az értékesített szolgáltatás megnevezését, az értékesített szolgáltatás mennyiségét, az értékesített szolgáltatás adó nélküli értékét is.
A bizonylati elv és a bizonylati fegyelem követelménye, hogy a számviteli bizonylat (a számla) a gazdasági esemény szerződés szerinti összegét (az adott esetben a bérleti díj teljes összegét) tartalmazza. A társasház jövedelme bérleti díj bevétele esetén - az Szja-tv. 75. §-a alapján - a személyi jövedelemadóval csökkentett bevétele lesz, amelynek az adóját azonban nem a társasháznak, hanem - kifizető-bérbeadó esetén - a bérbevevőnek kell megállapítania, levonnia, bevallania és befizetnie.
Kontírozási alapelvek
- A számviteli bizonylatnak tartalmaznia kell a bérleti díj szerződés szerinti összegét.
- Az adóalap és az adófizetés szerepeljen egyértelműen a számlán és a belső könyvelésben egyaránt.
- Az adókötelezettségek megosztása (társasház bevétele vs. bérlő adókötelezettsége) legyen külön nyilvántartva.
Példák kontírozásra
Példa 1: Bérleti díj számlázása nettó összegben, ÁFA nélkül, ha az ügyletről ÁFA-mentes szolgáltatásról van szó.
- Számlázás: megnevezés - Bérleti díj, mennyiség - 1, nettó összeg - 100 000 Ft, ÁFA - 0 Ft.
- Bevétel kontírozása: 367 Szja-hiány, 2811 - Tartalék vagy egyéb bevétel (A társasház bevétele).
- Adókötelezettségek: 164 - Áfa fizetési kötelezettség (ha releváns) és 45 - Szja kötelezettség (bérlő felé).
Példa 2: Bérleti díj tartalmazza az ÁFA-t, és a társasház saját bevételi oldala az ÁFA-mentes részletet tartalmazza.
- Számlázás: megnevezés - Bérleti díj ÁFA-val, mennyiség - 1, nettó összeg - 80 000 Ft, ÁFA 27% - 21 600 Ft, bruttó összeg - 101 600 Ft.
- Bevétel kontírozása: 91 - Üzleti bevételek nettó része (társasház bevétele), 27 - ÁFA fizetési kötelezettség.
- Adókötelezettségek: 164 - Áfa kötelezettség, 45 - Szja kötelezettség (ha a bérbeadó köteles levonni).
Példa 3: Bérbevett ingatlanrészhez kapcsolódó költségek és leírások egységes megjelenítése a számlán és a könyvelésben.
- Számlázás: megnevezés - Bérleti díj és közüzemi díjak összesen, nettó összeg - 120 000 Ft, ÁFA - 27%‑os rész 32 400 Ft, bruttó összeg - 152 400 Ft.
- Bevétel kontírozása: 91 - Üzleti bevétel, 27 - ÁFA fizetési kötelezettség.
- Költségek kontírozása: 5-ös sorozat - közüzemek költségei (ha a társasház azokat költségként könyveli).
Adózási záradékok és elvárások
A társasház által kiállított számlának tükröznie kell az Szja-tv. 75. §-ának (6) bekezdését, miszerint a kifizető bérlőnek kell megállapítania és befizetnie az adót. A számlában rögzített összeg legyen összhangban a számviteli bizonylattal és a szerződésben meghatározott díjjal. A számlán fel kell tüntetni az adóalap és az adó mértékét is, hogy a bérlő megfelelően teljesíthesse adófizetési kötelezettségét.
Tippek a gyakorlatban
- Mindig ellenőrizd, hogy a számlán a szolgáltatás megnevezése pontos legyen, és tartalmazza a mennyiséget és az adó nélküli értéket.
- Ha a bérleti díj ÁFÁ-s, akkor az ÁFA-kódot és az ÁFA összegét is tüntesd fel a számlán.
- A belső kontírozásnál használd a felelős számlakereteket: bevétel, ÁFA kötelezettség, Szja kötelezettség és a kapcsolódó levonások megfelelő megkülönböztetését.
Jelentős dokumentumok és kötelezettségek nyilvántartása
A bizonylati elv alapján a társasház minden gazdasági eseményről pontos és naprakész számlával kell rendelkezzen. A számlázás során a szerződés szerinti összeg legyen a számla és a könyvelés középpontja, és az adókötelezettségek pontosan legyenek nyilvántartva a bevételi oldal és az adófizetési kötelezettségek között.
tags: #berleti #dij #szamla #kontirozasa