
Berleti jog immateriális javaknak: értékelés, nyilvántartás és adózási szempontok
A megvásárolt üzletágért fizetett ellenérték és az állományba vett eszközök piaci értékének, valamint az átvállalt kötelezettségek ezen törvény szerinti értékeléssel meghatározott értékével csökkentett különbözete jelenti az üzleti vagy cégérték meghatározását. Az immateriális javakról egyedi nyilvántartást kell vezetni. Az elszámolt értékcsökkenés összegét a számviteli törvény szerint kell nyilvántartani. Az immateriális javak bruttó értékét, a halmozott értékcsökkenést, valamint a nettó értéket legalább az év végén egyeztetni kell a főkönyvi számlákkal.
Ami az immateriális javak körében fontossá válik
Az ingatlanhoz kapcsolódó vagyoni értékű jogokat az ingatlanok között kell kimutatni a mérlegben, de sajátosságaik miatt külön megemlítésre kerülnek. A törvény nevesít olyan jogokat, mint földhasználat, haszonélvezet, használat, bérleti jog, szolgalmi jog, hozzájárulások megfizetése alapján szerzett használati jog, ingatlanhoz kapcsolódó egyéb jogok. Az immateriális javak között azok a nem anyagi megjelenítési formájú, de eszmei és piaci értéket képviselő eszközök is kimutatásra kerülnek, amelyek 1 évnél hosszabb ideig, a várható élettartamuk alatt közvetlenül szolgálják a vállalkozási tevékenységet.
A műszaki berendezések, gépek, járművek a tárgyi eszközök második típusát képezik. A mérlegsoron kimutatandók mindazon erőgépek, erőművi berendezések, egyéb gépek és berendezések, műszerek, szerszámok, szállítóeszközök, hírközlő és számítástechnikai eszközök, a tevékenységi profilt meghatározó közlekedési eszközök, illetve a bérbe vett eszközökön végzett aktivált beruházás vagy felújítás.
Bevezetés és példák a gyakorlatba
Ha egy vállalkozás a fejlesztés során olyan eszközt hoz létre, amely közvetlenül szolgálja a tevékenységet, annak költségei - például a megvalósuló tevékenységet korlátozó vagy megszűntető költségek - ezt a kategóriát érinthetik. A megvalósuló tevékenység végleges lezárása után elkülöníthetők azok a költségek, amelyek a befejezett K+F tevékenységhez kapcsolódóan aktivált eszközt eredményeztek. A példák alapján így alakulhat a tárgyi eszközök és immateriális javak kapcsolata.
Az üzleti vagy cégérték felismerésekor figyelembe kell venni, hogy az „L” vállalkozás eszközeinek mérlegértéke 2000, kötelezettségeinek értéke pedig 1600. Ebben a kontextusban a jövőre vonatkozó jogok és egyéb vagyoni értékű jogok elemzését a megfelelő jogszabályi keretek között kell elvégezni.
Az értékelés és az érvényes elszámolások részletei
Az elszámolás a bank értesítése alapján történik. A befektetett eszközök között kiemelten fontos az immateriális javak rész, melyek közé tartozik a földhasználat, haszonélvezet és egyéb jogok, amelyeket a törvény nevesít. Az éves záráskor a bruttó érték, a halmozott értékcsökkenés és a nettó érték egyeztetése kötelező a főkönyvi számlákkal.
Amennyiben az adózó a bejelentett immateriális jószágot legalább 1 éven át az eszközei között nyilvántartja, az értékesítéséből származó eredményt a társasági adó alapjából levonhatja. E feltétel akkor teljesül, ha az adóévben az immateriális jószág értékesítéséből származó eredményből a korábbi adóévben nem csökkentett adózás előtti eredményét ugyanúgy lekötött tartalékként kimutatta.
Példaszámítási elvek
- Bejegyzés és értékelés a megvásárolt üzletág alapján: az ellenérték és az átvett kötelezettségek értékelése a törvény szerint meghatározott módon.
- Nyilvántartás: az immateriális javak egyedi nyilvántartása és az értékcsökkenés igazolása.
- Értesítés a bank felé az elszámolásról: az elszámolások rögzítése a bank értesítésével összhangban történik.
- Adózási lehetőség: az immateriális jószág legalább 1 évig történő nyilvántartása joga a Tao‑alapból történő levonásra abban az esetben, ha a feltételek teljesülnek.
Infografika és vizuális kiegészítések
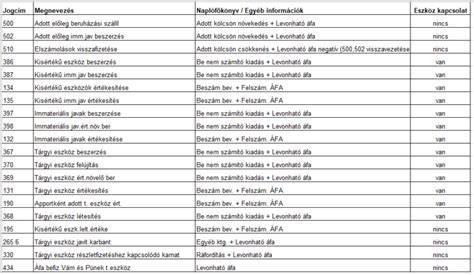
Gyakorlati adatokkal alátámasztott áttekintés
A vagyoni értékű jogok között megkülönböztetett figyelmet érdemelnek a jogok és használati jogok, amelyek a tulajdonosi érték meghatározó elemei lehetnek a mérlegben. A példában szereplő 2.000 mérlegérték és a 1.600 kötelezettség jelzi, hogy a különbség és a kapcsolódó jogok értékelése jelentős lehet a vállalkozás értékelésekor. A bejelentett immateriális javak nyilvántartása lehetőséget ad a későbbi adókedvezmények vagy adóelőnyök igénybevételére, amennyiben a jogszabályi feltételek teljesülnek.
Összefoglaló megállapítások
- Az immateriális javak nyilvántartása kötelező és részletezett.
- A bruttó érték, a halmozott értékcsökkenés és a nettó érték legalább az év végén egyeztetendő a főkönyvi számlákkal.
- A földhasználati jogok és egyéb vagyoni értékű jogok fontos részei a mérlegnek.
- Az adózási kedvezmények felhasználásának feltétele, hogy az immateriális jószágot legalább 1 éven át nyilvántartsák.
tags: #berleti #jog #immaterialis #javaknakm #inosul