
Bruttó alapterület és hasznos alapterület jelentése az új építésű lakóingatlanoknál a 3%-os Otthon Start hitel környezetében
Az Otthon Start hitel 3%-os kamattámogatású kölcsöne első lakás vásárlására vagy építésére vehető fel, és legfeljebb 50 millió forintig, legfeljebb 25 éves futamidővel érhető el. A program célja a fiatalok és kezdő lakásvásárlók támogatása, de a sikeres igényléshez a hitel feltételeit és az ingatlan-jogszabályokat is alaposan át kell vizsgálni. A kölcsön összege legfeljebb 50 millió forint lehet, a futamidő legfeljebb 25 év, és az ügyfél által fizetendő kamat legfeljebb évi 3 százalék. Fontos, hogy Otthon Start hitel egy személy csak egyszer vehet igénybe.
A finanszírozás és a külső feltételek összefüggései
Az Otthon Start hitel használható új vagy meglévő lakás vásárlására, lakás építésére, és kombinálható CSOK Plusszal vagy közszolgálati otthontámogatással is, de ilyen esetekben a teljes kombinált feltételeket is vizsgálni kell. A kölcsön összege legfeljebb 50 millió forint, a futamidő legfeljebb 25 év, és az ügyfél kamatfizetése legfeljebb 3%. Az önerő legalább 10% kell legyen; ennek pótfedezetekkel történő megoldását a banki gyakorlatban egyénileg rendezik. A bank nem kizárólag a jogszabályi feltételeket nézi: a jövedelmet, a hitelfedezeti arányt, az ingatlan értékbecslését és belső szabályait is figyelembe veszi.
Első lakásszerzőnek minősülés - ki számít annak?
Az Otthon Start hitel egyik legfontosabb feltétele, hogy a vevő első lakásszerzőnek minősüljön. A kölcsön akkor igényelhető, ha az igénylő a benyújtáskor és az azt megelőző tíz évben nem rendelkezett saját belterületi lakóingatlannal. Vannak kivételek: bizonyos korábbi tulajdoni hányadok, haszonélvezettel terhelt ingatlanok vagy lebontott ingatlanok esetén is hozzá lehet férni a hitelhez. A gyakorlati tanács: mielőtt lakáskeresésbe kezdenél, érdemes ellenőrizni jogosultságodat a konkrét esetek alapján.
Milyen ingatlant lehet venni 3%-os hitellel?
A támogatott hitel nem minden ingatlanra vehető fel. A célingatlan bruttó ára vagy bekerülési költsége 100 millió forintig terjedhet általánosan, egylakásos lakóépületnél pedig 150 millió forintig. A vételár maximum 20% eltérése megengedett a bank által megállapított forgalmi értéktől; ha az eltérés meghaladja ezt, a hitel nem vehető igénybe. 2026-tól a külterületi és zártkerti lakóingatlanok is finanszírozhatók lehetnek, ha valóban lakóingatlan minősülnek és a hitelkérelem ezt követően kerül benyújtásra. A terhek között van jelzálogjog és elidegenítési tilalom 5 évre a kölcsönösszeg 20%-ának erejéig.
A bruttó és nettó alapterület közötti különbség kiemelt fontosságú a finanszírozás és a telek beépíthetőségének számításakor. A bruttó alapterület a falak külső síkja által határolt alapterületet jelenti (beleértve a falakat is). A nettó alapterület a helyiség tényleges használható területét mutatja falak és beépített részek nélkül. A hasznos alapterület a CSOK/OSH szempontjából meghatározó.
Mi számít első lakásnak és mi nem?
Az első lakásszerzői feltételeknél a belterületi lakóingatlan a kiindulópont. Kivételek vannak: olyan ingatlanok, amelyek értéke vagy értékesítéskori vételára nem haladja meg 15 millió forintot; lebontott ingatlan esetén is lehet kivétel; haszonélvezettel terhelt ingatlan esetén is lehetőség, ha a haszonélvező a hitelkérelem beadásakor is a haszonélvező lakik benne. Emellett előfordulhat, hogy legfeljebb 1/2 tulajdoni hányad tulajdonában lévő belterületi ingatlan esetében is megállapítható a jogosultság, így például osztatlan közös tulajdon vagy ikerház, sorház keretében megjelölt használati megosztási szerződés nélkül is.
Mi kerül az ingatlanra (teher) a kölcsön folyósítása után?
A vásárolt otthonra a kölcsön összegének 20%-a erejéig állami jelzálogjog és elidegenítési tilalom kerülhet feljegyzésre öt évre. A tilalom és a jelzálogjog azt jelenti, hogy az ingatlan eladása vagy megterhelése nem megy teljesen szabadon. Ha a feltételek teljesülnek, a kormányhivatal a periódus lejárta után kezdeményezi a jelzálogjog és tilalom törlését.
Négyzetméterár-korlát és hogyan érinti a kalkulációt?
Az 1,5 millió forintos négyzetméterár-korlát azt jelenti, hogy a vételár/használható alapterület négyzetméterenként nem haladhatja meg ezt az értéket. Lakóházaknál a négyzetméterár értékelése a hasznos alapterület és a terület pontos meghatározásán alapul. A teraszok, erkélyek, galériák és egyéb külső terek beleszámítása a hasznos alapterületbe változó lehet, attól függően, hogy fedettek-e és a belmagasság eléri-e a 1,90 métert. A galéria felső részét csak akkor érdemes figyelembe venni, ha egy 190 cm magas személy ezen állva elfér. A pince, beépítetlen padlás, vagy nem fedett teraszok értéke csökkentett értéket vehet figyelembe értékeléskor.
Beépíthetőség és telek
A telek beépíthetőségét meghatározza a HÉSZ/KÉSZ, az OTÉK és a beépítés mértéke. A beépíthető alapterületet a telek teljes területéhez viszonyított százalék adja meg, figyelembe véve a beépítési módot és a tervezett fedéseket. Több szintre kiterjedő beépítés esetén az összes beépített szintet figyelembe veszik. Például 0,5-es mutató esetén egy 728 m2-es telek esetén az összes beépíthető terület 364 m2 lehet. Az elhelyezésnél fontos minden szintet és a használati megosztást is kontrollálni kell, hogy a végleges kölcsön és az ingatlan jogi helyzete rendezetten legyen.
Osztatlan közös tulajdon és házasság
Osztatlan közös tulajdon esetén is lehet hitelt igényelni, ha a vevő minden tulajdonostól megvásárolja a tulajdoni hányadot, vagy használati megosztási szerződés rendezett állapotban van. Házastársak esetében előfordulhat, hogy csak az egyik fél felel meg az igénylési feltételeknek, de mindkét fél adóstársként bevonható. Fontos azonban, hogy a vagyoni hányadot, az adósságviselést és a jövőbeni vitákat is rendezzék a szerződések és dokumentumok, mert a későbbi jogi helyzetek bonyolultakká válhatnak.
Haszonélvezet és egyéb jogi kérdések
A jogszabály szerint a kölcsön célja nem lehet olyan otthon megvásárlása, amelyet haszonélvezet terhel, és a folyósítás alatt sem lehet haszonélvezetet alapítani. Ennek ellenére lehetnek kivételek, ha a bankkal és az ügyvéddel előzetesen egyeztetnek. A haszonélvezettel terhelt ingatlan esetén a bank és a adózási oldal összehangolása kulcsfontosságú, hogy a hitel megítélése ne szenvedjen csorbát.
Előminősítés vs. végleges hitelnyújtás
Az előminősítés nem kötelez a hitelnyújtásra: a végleges döntést a bank igazgatósága vagy fiókvezetése hozza meg a belső szabályok és a hitelképesség alapján. A végső döntés csak a bank döntéshozó szerveinek hatáskörében van; az előminősítés csupán előzetes szűrés. A kormányzati jogosultsági döntés nem felülírhatja a bank hitelképességi ítéletét.
Jövedelem és JTM
A hitelhez szükséges jövedelem igazolása során a bank a nettó rendszeres jövedelmet vizsgálja, meghatározó mutató a JTM (jövedelemarányos törlesztési mutató). A jogszabályi korlátokon túl a bank saját szigorú belső szabályait is alkalmazhatja, ezért előfordulhat, hogy egyesek a jogszabály alapján jogosultak lennének, de a banki vizsgálat során mégsem kapják meg a kért összeget. Az előminősítés után az ügyfélnek konkrét banki kalkulációra van szüksége a tényleges hitelösszeg meghatározásához.
Életkor és előtörlesztés
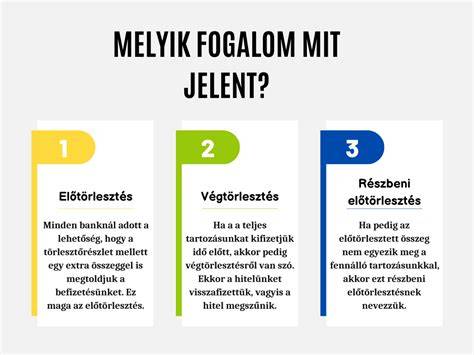
Az Otthon Start programban nincsen minden esetben külön felső életkori határ az írott feltételekben, de a banki gyakorlat szerint a futamidő végéig általában 70-75 éves korig kell teljesíteni a kötelezettségeket. Az előtörlesztés lehetséges, de a kölcsön előtörlesztésének díja nem haladhatja meg az előtörlesztett összeg 1%-át.
A négyzetméterek pontosítása a gyakorlatban
A gyakorlatban gyakori probléma a hirdetésekben feltüntetett alapterületek és a tulajdoni lapon szereplő alapterület közötti különbség. Az ingatlanok értékelése során az alapterületek különböző típusait használják: bruttó alapterület, nettó alapterület, hasznos alapterület. A bruttó alapterület a falak külső síkja által határolt területet jelenti; a nettó alapterület a falakon belüli tiszta méretet, a hasznos alapterület pedig a belmagasság minimum 1,90 méter alatti területek figyelembevételével kerül meghatározásra. Az erkélyek és teraszok beszámítása a jogi definíciók szerint változó; fedett és 1,90 m feletti belmagasság esetén számíthatóak be, ellenkező esetben nem. A valóságos méretek alapján történő ármegállapodás érdekében érdemes építészeti alaprajzot kérni, és a méreteket ellenőrizni kell a valóságban.
Összegzés - hogyan segítsen az Otthon Start a döntésben?
Az Otthon Start hitel 3%-os kamattámogatású konstrukciója megkönnyítheti az első lakás megszerzését, különösen, ha figyelembe vesszük a bruttó, nettó és hasznos alapterület közti különbségeket, a beépíthetőséget és a telek adottságait. A hitel feltételeinek és a banki gyakorlatnak együttes értékelése szükséges, hiszen a jogszabályi előírások mellett a banki bevett gyakorlat is végső szóhoz juthat. Hasznos, ha a vevő és az eladó pontosan rögzítik a foglaló, a feltételek és a meghiúsulás esetének sorsát a szerződésben, és ha szükséges, alaposan egyeztetik a használati megosztási szerződést osztatlan közös tulajdon esetén.
Otthon Start hitel – Részletes útmutató, feltételek és tippek első lakáshoz jutáshoz
tags: #brutto #szazalek #jelentese #uj #epitesu #lakoingatlannal