
Bútorozott bérbeadás elszámolása Magyarországon
Az ingatlan-bérbeadás adózási kérdései összetett témát alkotnak, amelyet bemutatunk a legfontosabb tudnivalók szemléletében. A cikk általános tájékoztató jellegű, és nem minősül adótanácsadásnak. Mindkét módszer esetén a megállapított jövedelem után személyi jövedelemadót kell fizetni, az SZJA kulcsa jelenleg 15%.
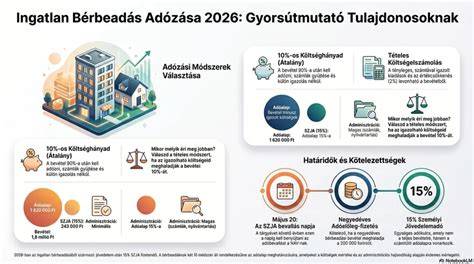
Két fő számítási mód és a 10%-os költséghányad
A bérbeadásból származó jövedelem számításának kiindulópontja lehet a 10%-os költséghányad vagy a tételes költségelszámolás. A 10%-os költséghányad lényege, hogy a bevétel 90%-át tekintjük jövedelemnek. Például éves bérbevétel 3.000.000 Ft esetén a 10%-os költséghányad 300.000 Ft. Ennek előnye az egyszerűség: nem szükséges minden költséget igazolni. Ugyanakkor e módszer mellett az értékcsökkenési leírást és az egyéb igazolt költségeket sem lehet külön érvényesíteni.
Tételes költségelszámolás esetén a bérbeadó a bevételeket és az ingatlan-bérbeadással kapcsolatban felmerült igazolható költségeket részletezés nélkül nem lehet figyelembe venni. Bizonyos feltételekkel értékcsökkenési leírás is elszámolható, például egy ingatlan bekerülési értéke 10.000.000 Ft, és 2%-os értékcsökkenési kulcs alkalmazható téglaépületként. A bevételek és költségek nyilvántartása fontos: a tételes költségelszámolás esetén részletes bizonylatokkal kell igazolni a költségeket.
Egyes bevételek és költségek adózási kezelése
A bérbeadás során felmerülhetnek rezsi- és közüzemi díjak, amit a bérlőtől átvett díjaként kezelnek. Vannak kivételek: ha a bérleti szerződés fix összegben tartalmazza a bérleti díjat és a rezsit, akkor általában ezt bevételként kezelik, és a kedvező költségelszámolási szabály nem alkalmazható. A bérbeadó akkor is levonhatja az adott évben igazoltan megfizetett bérleti díjakat, ha más településen bérelt lakást a bevétel származási helye szerinti feltételek teljesülnek, például ha 90 napot meghaladja a bérbeadás időtartama, és nem számol el költséget a bérbe vett ingatlannal kapcsolatban, vagy azt részben sem térítik meg.
A közös költségeket és a közüzemi díjakat érintő kivételek kiemelve: a közös képviselő díjazása, társasházi biztosítás és takarítás díja, a lakók által a felújítási alapba fizetett összeg nem tartozik a kedvező szabály hatálya alá. Emellett a rezsiköltséget tartalmazó fix összegű bérleti díj és a fix összegű költségtérítés esetén a kedvező szabály nem alkalmazható, mert ilyenkor a szolgáltatás díja nem hárítható át arányosan a bérlőre.
Bevételek, adóelők és bevallási kötelezettségek
A bérbeadásból származó jövedelem az összevont adóalap része, ezért az éves személyi jövedelemadó-bevallásban kell szerepeltetni. A magánszemély bérbeadó általában negyedévente köteles megállapítani és megfizetni az adóelőleget. Az adóelőleg alapja a negyedévben megszerzett bevételek összege, költségek figyelembevételével vagy a 10%-os költséghányad alkalmazásával. Azon esetekben, amikor a bevétel „kifizetőtől” származik (nem magánszemélytől), a kifizető köteles az adóelőleget megfizetni, az adóelőleg számításakor a magánszemély adóelőleg-nyilatkozata alapján kalkulált jövedelem összegével. Az adóelőleg és adó rendezése a NAV-hoz T101 jelű bejelentő nyomtatványon keresztül történik, a bejelentés és változásbejelentés szabályai szerint.
Az adózási szabályok között szerepel, hogy a szálláshely-szolgáltatás, amely rövid idejű bérleti viszonyt jelent, adószám birtokában üzemeltethető, és szükséges lehet a szálláshely-üzemeltetési engedély megszerzése. Itt választhat a bérbeadó tételes átalányadózás vagy az alanyi adómentes tevékenység szerinti adózás között.
Adómentes és bizonylatolási kérdések
Ingatlan-bérbeadás adómentes lehet bizonyos körülmények között, és ebben az esetben számla helyett számviteli bizonylat is kiállítható. Az adószám hiánya nem akadályozza a számviteli bizonylat kiállítását. Az önálló tevékenységből származó bevételt az Szja törvény 2. és 4. mellékletei szerint kell figyelembe venni. Fontos, hogy a közüzemi díjak áthárítása nem minden esetben minősül bevételnek; például a közös költségek, a társasházi biztosítás és takarítás díja e szabály alá tartozik, ha azokat közvetlenül a bérlőre hárítják.
A lakásbérbeadás során a bevételeket és költségeket külön nyilvántartásba érdemes vezetni, például táblázat formájában. A bérbeadási jogviszonyt a szerződés igazolja, a díj megfizetését pedig számlával vagy a magánszemély által kiállított számviteli bizonylattal kell igazolni, ha az adózási helyzet ezt előírja. A kedvező szabály alkalmazhatóságát befolyásolhatja, hogy a bérbeadó a fogyasztásmérő-órák által mért pontos összeget vagy átalánydíjat fizet-e a közműszolgáltatónak, és hogy a díj arányos-e a bérbeadás során igénybe vett szolgáltatásokkal.
Fontos megfontolások és jövőbeli változások
A korábbi évek EHO-fizetési kötelezettsége már nem aktuális, de a szociális hozzájárulási adó vonatkozásában mindig az aktuális szabályokat kell ellenőrizni, mert egyes jövedelemtípusoknál eltérő előírások érvényesülhetnek. Az ingatlan-bérbeadásból származó jövedelem az összevont adóalap részét képezi, ezért az éves adóbevallásban kell szerepeltetni. A korábbi évben használt 18SZJA, 23SZJA vagy más évszámos nyomtatványok már csak az adott adóév vonatkozásában relevánsak.
Az alanyi adómentesség értékhatára 2026-ban 20 millió Ft. Nincs minden helyzetben optimális módszer, ezért érdemes mindkét módszerrel kiszámolni a várható éves adót, és a döntést ennek alapján meghozni. A bérbeadásból származó jövedelem adózása személyi jövedelemadóként történik, de bizonyos esetekben a nyilvántartási és bejelentési kötelezettségek részletei eltérőek lehetnek a speciális bevételek és szolgáltatások alapján.
Gyakorlatban példa a számításokra
Ha a bérleti díj havi 250.000 Ft, éves szinten 3.000.000 Ft bevétel keletkezik. A 10%-os költséghányad alkalmazásával a jövedelem 2.700.000 Ft lehet, de tételes költségelszámolás esetén a tényleges igazolt költségek kerülnek figyelembevételre. A példákban kiemeltük, hogy a bérbeadási bevételek és költségek pontos nyilvántartása és igazolása elengedhetetlen a helyes adó- és költségelszámoláshoz.
Hogyan számítsuk ki a bérleti díjból származó bevételt - A legtöbb befektető által elkövetett hatalmas hiba
Az ingatlan bérbeadása tárgyi adómentes lehet, az áfatörvény 86. § alapján. A szálláshely-szolgáltatásnál pedig a két adózási mód közül választhat: tételes átalányadózás vagy alanyi adómentesség. Az összefoglaló gondolat, hogy mindkét esetben a bevétel után SZJA-t kell fizetni, és a döntés előtt érdemes mindkét módszert kiszámolni a várható adó megállapításához.
Az ingatlan-bérbeadásból származó bevétel adózása összetett, de a közvetlen tények és a szabályok áttekintése segíthet a helyes döntés meghozatalában. A cikk tehát a legfontosabb tudnivalókat gyűjti össze, és rávilágít a fontos kivételekre is.
tags: #butorozott #berbeadas #elszamolasa