
Elveszett cég tulajdon: könyvelési és jogi szempontok egyszemélyes Kft.-nél
A témánk középpontjában a tulajdonos elvesztése utáni működés fennmaradása, a tulajdonosi jogok és kötelezettségek rendezése, illetve a könyvelés szempontjából legfontosabb eljárások állnak. A cikk részletesen összegzi a kérdésekre adott válaszokat, és a gyakorlatban is alkalmazható megoldásokat kínál a felelős döntéshozáshoz. A megoldások középpontjában a jogi kereteket betartó megfeleltetett átszervezések, az öröklés és a belső ellenőrzések állnak, hogy a cég tovább tudjon működni a gyászidőszak alatt és annak végén is.
1. Választhatja-e az egyéni vállalkozásában a kisadózó vállalkozók tételes adója szerinti közteherfizetést egy egyszemélyes Kft.?
A kérdés a 104. Kft.-re vonatkozik, és a válasz szerint nincs közvetlen kizáró ok arra, hogy egy egyszemélyes Kft. kisadózó vállalkozók tételes adója (KATA) alá tartozzon. A megoldás abban rejlik, hogy a KATA esetében fontos a jogi státusz és a tevékenység összhangja, valamint hogy a vállalkozás ne ütközzön a jogszabályi korlátozásokba. Így az egyszemélyes Kft. választhatja a KATA-s közteherfizetést, amennyiben a feltételeknek megfelel és a tevékenység nem ütközik a jogszabályba. Fontos, hogy a döntésnek összhangban kell lennie a cégjogi és adózási szabályokkal, és a választást időben, korrekt módon kell dokumentálni.
A döntést megelőzően érdemes felkeresni a szakértőt vagy könyvelőt, mert a KATA és a normál adózás közötti különbségek hosszú távon jelentősen befolyásolhatják a társaság adóztatását és a tulajdonos személyi adókötelezettségét is.
2. Átminősül-e tagi jövedelemmé egy osztalékelőleg abban az esetben, ha a beszámoló elfogadása után derül ki, hogy a cégnek nincs lehetősége osztalékot fizetni?
Részlet a válaszból: A kérdésre adott megoldás szerint az ilyen előleg - ha a cég nem tud osztalékot fizetni - átminősülhet tagi jövedelemmé, és ennek megfelelően meg kell vizsgálni a társaságra vonatkozó adó- és járulékfizetési kötelezettségeket. A bruttósítás után felmerülő szociális hozzájárulási adó, társadalombiztosítási járulék és személyi jövedelemadó kérdése attól függ, hogy az előleg milyen jogi státuszként került kifizetésre, és hogyan tekint vissza a beszámoló a juttatás lényegére. Ezzel párhuzamosan a külső és belső könyvelési nyilvántartásokban is rendezni kell a tételeket, hogy a későbbi adózási és jogi következmények tisztázottak legyenek.
3. Lehet-e napi 2 órás munkaviszonyban az ügyvezetést ellátni egy Kft. tulajdonosa?
Részlet a válaszból: Az ügyvezetést egy kft. tulajdonosa napi 2 órás munkaviszonyban is elláthatja, amennyiben nincs jogszabályi akadálya ennek a jogviszonynak. A válasz szerint nincs ilyen akadály, és a megoldás gyakorlati lehetősége lehet az is, hogy az ügyvezetői feladatokat részmunkaidőben látja el, miközben a cég üzleti és jogi működése zavartalan marad. A részmunkaidős megoldás akkor lehet különösen előnyös, ha a cégnek szüksége van a tulajdonos szakértelmére, de nem kívánja teljes munkaidőben foglalkoztatni.
4. Kell-e arányosítani a kereseti korlátot, ha egy átalányadózó egyéni vállalkozó, aki egyben egy Kft. tulajdonosa is, korhatár előtti ellátásban részesül?
Részlet a válaszból: A kenyi törvény és a vonatkozó jogszabályok alapján az érintett személy jogi státusza és az ellátás típusa alapján - ha szükséges - arányosítási eljárásokat lehet alkalmazni. A konkrét megoldás attól függ, hogy milyen ellátást kap az egyéni vállalkozó, milyen jogviszonyai vannak a Kft.-vel és milyen típusú bevételek keletkeznek.
5. Önellenőrzések végelszámolás előtt álló Kft.-nél
Részlet a válaszból: Ha a cég egyetlen ügyvezető-tulajdonosa végelszámolás előtt áll, és a jogviszonyokat külön kell tisztázni (főállású munkaviszony, külső jogviszonyok, egészségügyi járulék), akkor a TB és egyéb társadalombiztosítási kötelezettségek felülvizsgálata kiemelten fontos. A helyes megoldás az, ha alaposan tisztázzuk a jogi viszonyokat és a közteherfizetési kötelezettségeket, és ezt a végelszámolási eljárások előtt mielőbb rendezik.
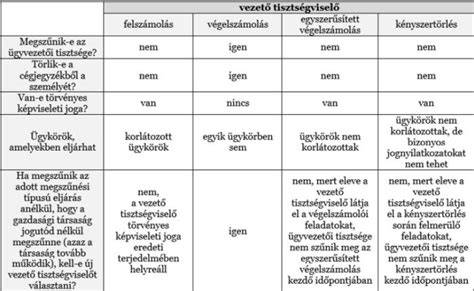
6. Lehet-e a kft. tagja a cégvezető, és mi a különbség a cégvezető és a vezető tisztségviselő között?
Részlet a válaszból: A Ptk. szerint a társaság legfőbb szerve a vezető tisztségviselők munkájának segítésére egy vagy több cégvezetőt is kijelölhet. A különbség lényege a jogi státuszban és a szervezeti felépítésben van: a vezető tisztségviselő a jogi tisztség, míg a cégvezető lehet a mindennapi operatív vezető, akit a közgyűlés vagy a tulajdonosi kör nevez ki. A tulajdonos és vezető tisztségviselő közötti összefonódás lehet előnyös, de a tisztségek világos elhatárolása a jogi stabilitás érdekében ajánlott.
7. Jogosult lesz-e egy 55 éves Kft. ügyvezetője Magyarországon egészségügyi szolgáltatásra, ha Ausztráliába költözik?
Részlet a válaszból: Ausztráliával magyar-magyar egyezmények és a magyar jogszabályok alapján a szociális biztonsági ellátások egyes kötelezettségei és adókötelezettségei rendezhetők. Ha az osztalék után a szociális hozzájárulási adót és a személyi jövedelemadót ki kell fizetni, ezt a hazai jogszabályok szerint végül rendezik. A konkrét kötelezettségek attól függenek, hogy hol és milyen jogviszonyban tartózkodik a tulajdonos, és hogy van-e külföldi szolgáltatási megállapodás az adott országok között.
8. Le kell-e vonni a szociális hozzájárulási adót a 2023 közötti kamatjövedelem után?
Részlet a válaszból: A 205/2023. Korm. rendelet értelmében a 2023. július 1. és december 31. közötti időszakban, kamatjövedelem után 13% szociális hozzájárulási adót kell fizetni, a 15% személyijövedelemadó mellett. Tehát a kamatjövedelem után a szociális hozzájárulási adó is fizetendő a korábbi normáktól eltérően.
9. Kft. két tulajdonos-ügyvezetője megbízási jogviszonyban, díj nélkül
A válasz szerint ez a konstrukció is lehetséges, de a TB-járulékokra és egyéb kötelezettségekre figyelemmel szabályozni kell a jogviszonyt. A megbízási jogviszony díj nélkül is létezhet, ám ezt a gyakorlatban alaposan körül kell járni a TB és adózási következmények miatt.
10. Hogyan történik az üzletrész adásvételi és a cégbírósági bejegyzés a gyakorlatban?
A cikk több példát is bemutat e témában. Ha a magánszemély eladja az üzletrészét, vagy cégvásárlás történik, a cégjegyzékbe történő bejegyzés a változásbejelentés része. A zrt.-tulajdonos általános eljárása a változásbejelentés és a bejegyzés, amely során a tulajdonosváltozás nyilvántartásba kerül. A két szint közötti kapcsolat és a könyvelési elszámolásban a változásbejegyzés és az üzletrész értékelése kulcsfontosságú.
11. Öröklés és az örökösök részvétele a taggyűlésben
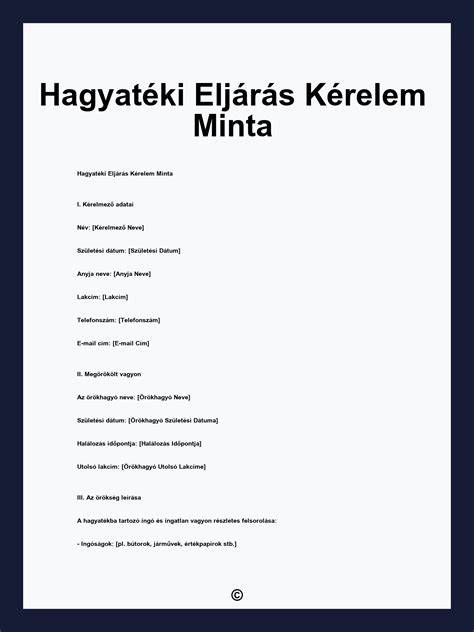
A halál után az üzletrész öröklése részletekben nehezebb lehet. Az örökös csak a hagyatéki végzés után lesz jogosult a tagsági jogokra és a taggyűlésen való részvételre. A közjegyző által kiadott hagyatéki végzés határozza meg, ki válik jogosulttá az üzletrészre. Addig, amíg az örökös be nem jegyeztetett tag, a cég döntéseiben és szavazásban nem vehet részt. Az átmeneti időszakban a közjegyző vagy a jegyző által kijelölt személyképviselő is szerepet kaphat az ügyek intézésében.
12. Megoldási javaslatok a válságos időszak átvészelésére
Gyakorlati tanácsok:
- Készítsenek elő írásos tervet az öröklés esetére, különösen, ha a cég egyetlen tulajdonosa hal meg. Készítsenek feladatköröket és határidőket a gyors átmenet érdekében.
- Fontolják meg több ügyvezető vagy vezető tisztségviselő kinevezését a rugalmasság érdekében.
- Építsenek be végrendeleti végrehajtót vagy rendelkezzenek végrehajtóval a hagyaték rendezésére a cég érdekének védelmében.
- Hagyjanak megfelelő tartalékot és ellenőrzéseket a bankszámlák és pénzügyeik védelmére a vezető halála esetén is.
- A könyvelésben folyamatosan dokumentálják a jogi eseményeket és az adózási kötelezettségeket, hogy elkerüljék a későbbi vitákat és büntetőjogi kockázatokat.
13. Táblázat a gyakorlati könyvelési tételekről
| Tétel | Értelmezés | Példa tételek |
|---|---|---|
| Osztalék és adók | Szja, Szocho, esetenként járulékok | T 413. Eredménytartalék; K 462., K 463-8 |
| Részvény-/üzletrész átruházás | Változás a tagjegyzékben, értékelés | K 355., T 384. stb. |
| Hagyományos öröklési eljárás | Hagyatéki végzés, közjegyzői jóváhagyás | Bejegyzés a tagjegyzékbe |
| Végelszámolás | Egyszerűsített végelszámolás díja, határidők | Részletek a cikkben |
Összefoglaló megközelítés
Az egyszemélyes Kft. tulajdonosa halála vagy kilépése komoly operatív és jogi kihívásokat vet fel. A gyors és hatékony megoldás érdekében fontos előre tervezni a végrendeleti végrehajtó kijelölését, a több ügyvezetői jogviszony bevezetését, a hagyatéki eljárás zökkenőmentes kezelését, és a könyvelés szép, logikus és jogilag alátámasztott összerendezését. A szakértői jogi és könyvelői támogatás elengedhetetlen a sikeres átmenethez és a cég folyamatos működéséhez.
tags: #ceg #tulajdon #elvesztes #konyvelesben