
Áttekintés a céges ingatlanhitel és kapcsolódó hiteltípusok kamatok és feltételek tükrében
A vállalkozás napi működésével kapcsolatos valamennyi kiadás finanszírozására fordítható.
Széchenyi LikviditásiHitel MAX+Tudj meg többet▼Szabad felhasználású forgóeszközhitel, számla nélküli finanszírozással, igénybe vehető a vállalkozás működéséhez kapcsolódó kiadások fedezésére, mint pl. forgóeszköz beszerzések, egyéb igénybe vett szolgáltatások finanszírozására korlátozás nélkül használható.
A hitel fordítható fennálló forgóeszközhitel kiváltásra is.
Széchenyi BeruházásiHitel MAX+Tudj meg többet▼Széles körben felhasználható beruházási hitelcélok, illetve hozzá kapcsolódó forgóeszköz beszerzés, valamint a feltételeknek megfelelés esetén hitelkiváltás finanszírozására.
A hitel segítségével számos fejlesztés megvalósítható.
Agrár Széchenyi BeruházásiHitel Max+Tudj meg többet▼Segítség az agrár vállalkozások kapacitásainak bővítéséhez, fejlesztési elképzélések finanszírozásához.
Minden, amit tudni kell a Vállalati hitelekről.
A 2022. október 22-ei kormányinfón Nagy Márton gazdaságfejlesztésért felelős miniszter jelentette be, hogy a kormány 2023. június végéig a kis- és középvállalati (kkv) szektorban is kamatstopot vezet be.
A kamatstop 2022. november 15-től lép életbe, eszerint a már felvett változó kamatozású kölcsönök referenciakamatait a június 28-i szinten fagyasztja be a kormány.
A kamatstop automatikus, abba nem kell bejelentkeznie az érintett vállalatoknak.
A jelenleg élő Széchenyi Kártya Program 2023-tól is fennmarad.
Január elsejétől azonban a jelenlegi, maximum 3,5 százalékos kamat emelkedni fog, maximum 5 százalékra.
Az emelés a januártól felvett kölcsönökre vonatkozik, az év végéig felvett fix kamatozású Széchenyi Hitelek kamata a jelenlegi marad.
Az 5 százalékos kamat június végéig garantált, azt követően az akkori helyzetnek megfelelően döntenek a hitelprogram folytatásáról és a kamat mértékéről.
A Bank360 vállalati hitelválasztó elvégzi helyetted az ajánlatok összehasonlítását.
A több évtizedes banki tapasztalattal rendelkező szakértőink folyamatosan figyelik az összes magyar hitelintézet aktuális hirdetményeit.
Az adatokat beviszik egy adatbázisba, amelyből néhány kattintással megtalálhatod a számodra ideális banki szolgáltatásokat.
Csak írd be, mennyi hitelt szeretnél és a hitel kalkulátor automatikusan megtalálja neked a legjobb ajánlatot.
Miért fontos összehasonlítani az ajánlatokat?
Azért, mert bár tűnhet úgy, hogy nincs különbség, de már kisebb hitelösszeg esetén is több tízezer forint lehet a különbség a költségekben.
Egy több tízmilliós lakáshitel esetén pedig a hitel futamideje alatti teljes megtakarítás akár milliós nagyságrendű is lehet.
Az összehasonlítás segítségével egy kattintással megismerheted azokat a költségeket is, amelyeket egyébként csak a banki hirdetmények bogarászásával találhatsz meg.
A Bank360 segítségével tehát objektív képet kaphatsz a Magyarországon elérhető banki szolgáltatásokról, így könnyebben és gyorsabban döntheted el, hogy mire van szükséged.
Időt nyersz: nem kell minden egyes bank fiókjába ellátogatnod, vagy telefonon várakoznod, hogy beszélhess egy ügyintézővel a hitelek feltételeiről.
Egy pillanat alatt megmutatjuk a beállításaidnak megfelelő ajánlatokat.
Megtalálhatod a legjobb kölcsönt a vállalkozásod céljaihoz: A Bank360 vállalati hitelválasztója segít megtalálni a megfelelő vállalkozói hitelt, legyen szó piaci vagy államilag támogatott kölcsönökről.
A legolcsóbb kölcsönök várnak: a hitelkiválasztás egyik fontos tényezője hogy mennyit fizetünk vissza összesen.
Hitelkalkulálónkemberrel ezt megnézheted minden hitel esetében.
Az általad megadott futamidő és hitelösszeg mellett automatikusan megjelennek a kölcsön THM-értékei és az, hogy mennyi lesz a teljes visszafizetendő összeg.
Figyelembe veszi a speciális igényeidet: a költségeket a vállalkozás nettó bevétele alapján számítjuk ki, és figyelembe vesszük a számlavezetés esetleges költségeit is, így több információra támaszkodva választhatsz a hitelek közül.
Egyből felveheted a kapcsolatot a bankkal: ha megvan a kiválasztott hitel, a hitelkalkulátoron keresztül megadott adataid alapján a bankok veszik majd fel veled a kapcsolatot.
Független lista: nálunk nem látsz promóciót, nem lehet jobb helyezést vásárolni, nincsenek fizetett kiemelések és szponzorált szakértői vélemények.
A szakmai szempontok alapján felállított listán egyedül a szakértőink által kifejezetten jónak vagy nagyon hasznosnak, kimagaslónak tartott termékekre kerül rá a Bank360 „Tipp” pecsétje.
Folyamatosan frissülő kínálat: csapatunk minden nap azon dolgozik, hogy te a legfrissebb hitelajánlatok között találhasd meg a legmegfelelőbbet.
Az adatokat, amelyekből a kalkulátor dolgozik, folyamatosan frissen tartjuk, így te a legaktuálisabb feltételek alapján tudsz kölcsönt felvenni.
Mitől függ egy hitel kamata?
Egy hitel kamata alapjában 5 tényezőtől függ: Kamatkörnyezet. Sok mindentől függ, például attól, hogy mennyi az állampapírok hozama, vagy hogy milyen feltételekkel jutnak egymást között hitelhez a bankok.
Emellett az aktuálisan elérhető állami támogatások is befolyásolhatják a nettó ügyleti kamat szintjét.
A hitelfelvevő kockázati besorolása. Minél jobb a besorolás, annál kedvezőbb a kamat.
A rossz hitelmúlt és magas havi kiadások pedig rontják a kockázati besorolást.
Futamidő. Minél hosszabb a futamidő, annál alacsonyabb a kamat.
Kamatperiódus. Minél hosszabb időre van rögzítve a kamatperiódus, annál magasabb a hitel kamata.
A rövidebb kamatperiódus ugyanakkor számos kockázattal jár, erről bővebben itt olvashatsz.
A hitel típusa. A vállalati hiteleknek több eltérő típusa van - választhatunk a mindennapi kiadások fedezésére alkalmas forgóeszközhitelt, de akár egy nagyobb beruházást is finanszírozhatunk ebben a formában.
Ennek megfelelően a költségek és a törlesztés menete is eltérő lehet.
Ezenfelül a hitelező intézet hirdethet akciókat, de ezek bankfüggők.
Mit jelent a futamidő?
A futamidő a hitelszerződésben meghatározott időtartam, amely alatt az adós köteles visszafizetni a teljes visszafizetendő összeget.
A THM a fizetendő kamat mellett tartalmazza a hitelfelvétellel kapcsolatos egyszeri díjakat is.
Mit tartalmaz a THM?
A THM tartalmazza:a hitel folyósítási díjat, az ügyintézés díját, más felmerülő adminisztrációs költségeket, kezelési költséget, az értékbecslés és helyszíni szemle díját, az ingatlan-nyilvántartási eljárás díját, a hitelközvetítőnek fizetendő díjat, a bankszámla vezetés díját.
Mit nem tartalmaz a THM?
A THM nem tartalmazza: a közjegyzői díjat, az ingatlanfedezetre kötendő biztosítás díját, szerződésmódosítás díját, az előtörlesztési díjat, végtörlesztés díját, bizonyos egyéb a költségeket, amelyekkel a bank nem tud előre számolni.
THM szintén nem tükrözi a kamatváltozásból fakadó kockázatot.
A kötelezően kiírandó THM mutató nagy segítséget jelent neked abban, hogy objektíven össze tudd hasonlítani a kölcsönöket.
Mindössze annyi a teendőd, hogy a hitelkalkulátorból kapott listát a THM szerint rendezed sorrendbe.
Hogyan változhat a THM?
A hitel kamatának változásával értelemszerűen változik a hitel THM mutatója is.
A bank csak a kamatforduló napján változtathat.
Akkor is változhat a THM, ha a bank változtatja a számlavezetés díját, de ezt nem kötelező elfogadnod.
A Bank360.hu az ügyfelek felé semmilyen díjat, vagy költséget nem számol fel a weboldal, valamint a weboldalon megtalálható kalkulátorok használatáért.
Az EU-s és hazai vállalkozói pályázatokon kívül rengeteg vállalati hitel érhető el a piacon, melyek egy része állami támogatásban részesül.
De milyen vállalkozói hitelek vannak 2024-ben?
Összegyűjtöttük a legfőbb hiteltípusokat, és amit ezekről tudnod érdemes.
Viszont ha úgy érzed, hogy egy ilyen fontos, több évre szóló döntést inkább egy igazán alapos mérlegelés után, a teljes piac ismeretében szeretnél meghozni, akkor fordulj hitelszakértőinkhez!
Céges hitelre van szükséged? Segítünk megtalálni a számodra legkedvezőbb vállalkozói kölcsönt.
Érdemes céges kölcsönt felvenni? Számos típusú vállalkozói hitel van a teljesen zálogmentes szabadfelhasználású mikro hitelektől - mely akár pár százezer forint összegű is lehet - a több milliárd forintos exportkölcsönökig, melyeknél a keret felhasználását egyszerre több bank és szerv felügyeli.
A sort még folytatni lehetne, mivel ez egy összetett folyamat, ami alapján egyénileg fogják a cégnek kiszámolni, hogy mekkora hitelösszeget milyen kamattal folyósítanak.
Érdemes több ajánlatot is bekérni, és a helyzet komplexitása miatt akár hitelszakértő tanácsadóhoz is célszerű fordulni.
A vállalkozói hitel felhasználási célját tekintve léteznek szabad felhasználású vállalkozói hitelek, amik a lakossági szabad felhasználású kölcsönhöz hasonlítanak, vagyis szabadon elkölthető, és a felhasználást még igazolni sem kell.
Cserébe ezeket a hiteleket nehezebben, szigorúbb feltételek mellett és magasabb kamattal ítélik oda, mivel nagyobb kockázatot hordoznak.
Futamideje jellemzően 1-10 év.
A vállalati folyószámlahitel egy általában 12 hónapra adott, megújítható, szabadon felhasználható hitel, ami 500 ezer és 250 millió forint között nyújt kölcsönt a vállalat nagyságától és árbevételétől függően.
Bankonként rendkívül különböző ajánlatokkal lehet találkozni: az OTP Bank LendületPlusz vállalati folyószámlahitelénél például legfeljebb 100 millió forintot lehet kölcsönözni, ami viszont akár euróban is kérhető.
Míg a CIB Bank Dinamikus Folyósszámlahitele esetében akár 36 hónapra is fel lehet venni a kölcsönt - de minimum 1 millió forintot kell igényelni!
A forgóeszközhitelek az olyan forgóeszközök finanszírozására szolgálnak, mint a készletek, alapanyagok, követelések, pénzeszközök és értékpapírok.
Vagyis biztosítják, hogy a készletekből fennakadás nélkül eladott termékek legyenek.
Általában 1-3 évre igényelhető, de akár 8 éves forgóeszközhitel is igénybe vehető.
Alsó határa 1-5 millió forint, felső határa akár 100 millió forint is lehet.
A beruházási hitelek ingatlanberuházásra vagy új gépek, eszközök vásárlására, fejlesztésére vagy hitelkiváltásra fordíthatóak.
A futamideje legalább egy év, maximum 10-15 év.
Természetesen a beruházási kölcsönök esetében is nagy különbség van az egyes szolgáltatók ajánlatai közt.
A K&H Beruházási Hitel keretei közt csak legfeljebb 45 millió forintig lehet forráshoz jutni, míg a CIB Bank maximum 10 éves futamidővel dolgozik, és teljesen eseti módon határozza meg a legfelső összeghatárt.
A Széchenyi Kártya GO! Program keretei keretében lehetett igényelni államilag kamattámogatott beruházási hiteleket is, viszont az ide tartozó kérelmek befogadása 2022. júniusa óta fel van függesztve minden bankban.
Ha olvasnál még a beruházási hitelekről, akkor azt ide kattintva teheted meg.
Az ingatlanhitel a vállalkozás ingatlanberuházását segíti.
A projekthitel a projektcég által kivitelezett beruházást finanszírozza, melynél maga a projekt a hitel visszafizetésének forrása.
Az olyan hitelkondíciókat, mint futamidő, hitelösszeg, türelmi idő stb.
A projekthitel egy nagyon speciális fajtája a vállalati hiteleknek.
A projektvállalat létezésének egyetlen célja, hogy az projekthez kapcsolódó jogi, szakmai, és operatív munkafolyamatokat ellássa, és a projekttel kapcsolatos anyagi kockázatot minimalizálja az anyavállalat számára.
Ennek sok előnye van, de természetesen vannak hátrányai is.
Jellemzően a projektfinanszírozás az anyacég csökkentett felelőssége miatt drágább, ráadásul magának a kölcsönnek az elköltése is sokkal szűkebb keretek közé van szorítva, mint egy átlagos cégfinanszírozás esetében.
A megnövekedett költségek miatt érdemes többször is utánaszámolni annak, hogy például az anyacég csökkentett kitettsége megéri-e ebben a formában igényelni a finanszírozást.
A faktoring alapvetően a kintlevőségek adásvételét jelenti.
Előfordulhat, hogy a vállalkozásnak jelentős követelései vannak, amiket átmenetileg nem tud behajtani - viszont hirtelen likviditásra van szüksége.
A speciálisan ilyen típusú finanszírozással foglalkozó faktoring céghez kétféle követelést nyújthatsz be: már lejárt és még nem lejárt számlákat (az utóbbit klasszikus faktoringnak is szokták nevezni).
A kiálított számlát elküldöd a faktoring cégnek, mely jellemzően pár napon belül el is tudja utalni a bruttó összeg 75-90 százalékát.
Ezt követően ha megérkezett az összeg megtörténik az elszámolás, és a maradványértéket elküldi a számládra.
A legnagyobb előnye a faktoringnak hogy jelentősen növeli a cég fizetőképességét azzal hogy azonnal realizálja a vállalat kintlevőségeit - és az esetleges behajtás során is óriási segítséget tud jelenteni.
Rengeteg pénzintézet ajánl hitelkiváltásra alkalmas termékeket.
Olyan finanszírozási forma, melynek célja a hazai termékek külföldi piacra való kijuttatása.
Mivel ez nyilvánvalóan kiemelkedően fontos nemzet gazdasági cél, ennek elősegítésére általában külön intézményt hoznak létre az egyes államok.
Magyarország esetében ez az EXIM Bank, melyet egy külön törvény hozott létre még 1994-ben, és azóta is ezen a néven fut.
Nem összekeverendő a cafeteriás SZÉP Kártyával.
A Széchenyi nevét viselő hitelekben közös, hogy mikro-, kis- és középvállalkozásoknak szóló, államilag kamattámogatott hitelek, de piaci hitelintézetek forgalmazzák őket.
Futamidőt tekintve lehetnek rövid és hosszú távú hitelek, és lehetnek különféle típusúak, mint például folyószámlahitel, forgóeszközhitel / rulírozó hitel, beruházási hitel stb.
A Széchenyi Kártya GO! program népszerűsége nyilvánvalóvá tette az igényt a magyar piacon az államilag támogatott alacsony költségű vállalati hitelek terén.
A Széchenyi Mikrohitel GO! például több ezer cégnek nyújtott mikrohitelt rendkívül alacsony kamattal (a kölcsönről szóló részletes cikkünk itt érhető el).
A legtöbb elemző szerint várható hasonló kölcsön az elkövetkezendő időszakban, csak valószínűleg jóval magasabb kamatokkal, mint amilyen az eddigi 2,5 százalékos szint volt.
frissítés: 2022-ben is meg fog újulni a Széchenyi Program a KAVOSZ bejelentése szerint.
Várhatóan több új hitelkonstrukció is érkezni fog, többek közt az 1%-os kamatozású Széchenyi Energiakártya, melyet az energiaár-ingadozás miatt jelentősen károsult cégek számára jelenthet segítséget.
Az eddig nyilvánosságra hozott információk alapján összeállítottunk egy táblázat.
Vállalkozói kölcsön esetében nagyon eltérő követelmények vannak a különböző hiteltípusoknál.
A bank meg szokta vizsgálni a cég főkönyvi kivonatát és gazdasági mutatóit, a hitelkérelemmel beadott üzleti tervet, valamint a tulajdonos és ügyvezető hátterét.
Általánosságban a hitelbírálat szempontjairól azt lehet elmondani, hogy a pénzintézetek fel szoktak állítani egy KO kritérium listát.
Negatív saját tőke: A cég tőkéje nem lehet csökkenő, vagy negatív.
Jelentős mennyiségű köztartozás: Lejárt esedékességű köztartozás esetén, kivéve ha annak következményei alól NAV felmentést vagy haladékot adott.
Fontos: a hitelintézetek ezektől a kritériumoktól általában szabadon eltérhetnek!
Sok esetben szigorúbb, de sokszor számottevően megengedőbb feltételt támasztanak, mint ami a törvényben le van fektetve!
Az alábbiakban bemutatjuk, hogy céges ingatlan vásárlására milyen támogatást/ támogatott hitelt tudunk javasolni.
Egyéb (jármű és ingatlan kategóriába nem tartozó) új vagy használt tárgyi eszköz (pl. Üzletrész, tulajdonrész vásárlásra vonatkozó hitelkérelem csak a KAVOSZ Zrt. Önerő: A Vállalkozásnak rendelkeznie kell a beruházás tervezett költsége min.
Futamidő: max. A hitel fő biztosítéka a Garantiqa Hitelgarancia Zrt.
Önerő: min. A vállalati hitelek legfontosabb jellemzője, hogy a hitel visszafizetéséért egy gazdasági társaság felel, nem pedig egy magánszemély.
Míg egy lakossági ügyfélnél elsősorban a jövedelem jelenti a biztos pontot, amely alapján a bank el tudja bírálni azt, hogy hitelképes-e, egy cég esetében ennek vizsgálata sokkal komplexebb feladat.
Kölcsönt ugyanakkor csak akkor igényelhetsz, ha nincs köztartozásod, nem áll a cég felszámolás alatt.
Fontos, hogy rövid távú hitelből semmilyen fejlesztést ne valósíts meg, mert az ilyen beruházások esetében a megtérülés később következik be.
Ráadásul a rövid távú, likviditási célú hiteleinket beruházási hitelekhez képest elég rövid időtávon vissza kellene fizetni.
Ez a hiteltípus az átmeneti likviditási problémák esetén jöhet szóba, de akkor is megfelelő lehet ha nem azonos ütemben keletkeznek a bevételek és a kiadások.
A kölcsön keret általában egy évre szól.
A hitelkeret erejéig bármikor igénybe veheted a kölcsönt és a futamidő alatt bármikor részben vagy egészben vissza is fizetheted, majd újra lehívhat belőle.
Egyetlen kitétel van: a hitel lejártakor nem lehet tartozás a számlán.
Forgóeszközhitelt - szemben a mindennapi likviditást biztosító folyószámlahitellel - már sokkal konkrétabb felhasználási céllal érdemes igényelni.
Jellemzően alapanyag és eszközbeszerzésre veszik fel ezt a hitelt.
Tipikusan ilyen hitelcél lehet a vállalkozás készleteinek feltöltése, mert pl.
A forgóeszközhitel is lehet fedezet nélküli, ám mivel ilyen típusú költsége akár kezdő vállalkozásoknak is lehet, ezért a meglévő kisebb, vagy új cégek esetében a bank (ingatlan) fedezetet kérhet.
A felvehető hitel mértékét a cég átlagos készletállománya, illetve a szerződésállomány határozza meg.
Fontos jellemző hogy a forgóeszközhitel csak kötött céllal használható fel, igényléskor és jellemzően a futamidő során is igazolni kell a hitelcélt.
Van mód arra is hogy - a folyószámlahitelhez hasonlóan - forgóeszköz hitelkeretet igényelj.
A rövid távú finanszírozás olyan speciális formája amelynél az átmeneti pénzszűkét a vállalkozás úgy próbálja áthidalni hogy valamilyen ingóságot biztosít fedezetként a hitel mögé amelyre a bank zálogjogot alapít.
A faktorálás a forgóeszköz finanszírozás egyik formája.
A faktorálást visszkeresettel vagy visszkereset nélkül végzik.
Ez utóbbinál a faktor részben vagy egészben átvállalja a vevő fizetőképességének kockázatát.
A beruházás nagyon sokrétű lehet.
Fontos hogy a beruházási hitel felvétele előtt gondoljuk végig mekkora beruházásra van szükség a kívánt cél eléréséhez és a beruházással valóban el tudjuk-e érni azt.
Számba kell vennünk azt is hogy a beruházásnak mekkora a tényleges bevétel- és eredménytermelő képessége - nő-e annak megfelelően a profitunk, hogy a hitel terheit is ki tudjuk belőle gazdálkodni.
Ugyancsak fontos hogy felmérjük a hitelből megvalósuló beruházás mikor kezd el jövedelmet termelni mert addig csak a költség van vele.
Nagyon sok cég ezt rosszul méri fel.
Épp ezért fontos hogy a beruházási hitelnek legyen egy forgóeszköz finanszírozási lába is, amely például az új gyártósor alapanyag szükségletét fedezi az első vásárlók által megfizetett vételár beérkeztéig.
A beruházási hitelt közép-hosszú távra, 3-10 évre érdemes felvenni.
Kamata kifejezetten moderált a rövid távú hitelekhez képest.
Ha megfelelően alá tudjuk támasztani - pl. A beruházási hitel szinte biztosan valamilyen fedezethez kötődik.
Ingatlanvásárlás esetén a fedezet maga a megvásárolt ingatlan lehet, de egyéb esetekben is legkönnyebb helyzetben akkor vagyunk ha fedezetként a cég ingatlant tud felmutatni.
Ami bizonyos hogy a bank a fedezet mellett viszonylag komoly mértékű akár 30-50 százalékos önerő felmutatását is elvárhatja.
Beruházási hitelt leginkább a már viszonylag stabil lábon álló vállalkozások tudnak felvenni.
Ugyanakkor számos cég esetében ez még nem áll fenn.
Például a vállalkozás még az indulás szakaszában van és/vagy nem igazán rendelkezik olyan fedezetet amely révén megfelelő fedezetet tudna felmutatni a hitel mellé.
Itt kerülhet szóba a hitelgarancia.
Ebben az esetben a hitel visszafizetésének kockázatát a garanciaintézmény kezessége csökkenti a bank szemében, amely révén a gyengébb adatokkal rendelkező cégek is finanszírozhatóvá válhatnak.
A garanciaintézmények manapság már akár forgóeszköz hitelhez is segítségül hívhatóak, ám a legjellemzőbb az, hogy a beruházási hiteleknél csökkentik a finanszírozás kockázatát.
A lízing egy olyan finanszírozási forma mely során egy eszköz beszerzését úgy oldjuk meg hogy az nem kerül egyből a tulajdonunkba a lízingbe adó a finanszírozott lízingtárgy tulajdonosa.
A lízingtárgyat lízingdíj fizetése ellenében veszi használatba (lízingbe) a cég.
Miután az eszköz a lízing időszaka alatt nem kerül a cég birtokába természetes fedezetként szolgál a finanszírozó számára.
Nyíltvégű lízinget, ahol a lízingbevevőnek nem kötelező megvásárolnia a lízingtárgyat annak megvételére csak elővásárlási joga van.
Értelemszerűen a nyílt végű lízing esetében a havi teher olcsóbb, hiszen a maradványérték az adott használt eszköz mindenkori forgalmi értékéhez kötődik, azt a lízingdíjban nem kell megfizetni a futamidő alatt.
A vállalatok magabiztos működése a gazdaság alapja, épp ezért az államnak is kiemelt érdeke hogy a cégek prosperáljanak, üzleti lehetőségeiket ne szűkítse le a hitel híja.
Fontos hogy ezen konstrukciók nem keverhetőek össze az EU-pályázati pénzekkel, mivel azok támogatásként kerülnek a vállalkozásokhoz.
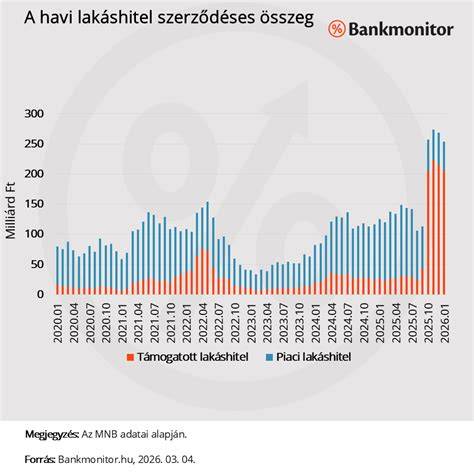
Ezeket a támogatott hiteleket ugyanakkor a hitelfelvevőknek vissza kell fizetniük (még ha kamatmentesen is).
Ezért a támogatott hitelek esetében is minden esetben szükség van arra hogy a cég hitelbírálaton essen át.
Az uniós támogatással elérhető hitelek esetében fontos látni hogy a kölcsönök nyújtásában figyelembe kell venni a cég székhelye szerinti régió fejlettségét.
Miután Budapest és vonzáskörzete kiemelten fejlettnek számít ezért több EU-s pénzből finanszírozott támogatott hitel fővárosi és Pest megyei cégek számára nem érhető el.
Az államilag támogatott hitelek úgy lettek kialakítva hogy a lehető legszélesebb körben igénybe vehessék őket.
Fontos tudni hogy a beruházási hitelek mellett forgóeszköz- és folyószámlahitelek is esetében is lehet támogatott konstrukciót találni.
FONTOS! amelyekért felelősséget nem áll módunkban vállalni.
Nézd meg a K&H minősített vállalati hitelt, max.
Jelen tájékoztató nem minősül ajánlattételnek.
A kondíciók módosításának jogát a Bank fenntartja.
A termék részletes leírását, illetve feltételeit az ügyfélszerződés, az Általános Szerződési Feltételek vállalati aktív banki szolgáltatásokra vonatkozóan Hitel-, Kölcsön-, Bankgarancia-, Akkreditív- és Pénzügyi Lízing ügyletek, az Üzletszabályzat, valamint az aktuális Hirdetmény vállalati ügyfelek részére és a Hirdetmény az informatikai rendszerek fejlesztésével érintett vállalati ügyfelek részére tartalmazza.
A szerencsés vállalkozások előbb-utóbb elérkeznek oda hogy az addig bérelt irodájuk helyett saját irodát szeretnének.
Egyrészt, mert megspórolják az addigi bérleti díj költségét, másrészt egy megfelelően kiválasztott ingatlan hosszú távon is jó befektetés.
Kérdés csupán az hogy meg tudjuk-e venni az ingatlant cégünk eredményei alapján.
Általános szabály a 20%-30%-os önerő elvárás a bankok részéről.
A vállalkozás hiteltörlesztésre fordítható profitjának legalább 1,2-1,3-szor fedeznie kell a felvett hitel éves tőke és kamatfizetési kötelezettségét, azaz az adósságszolgálatot.
A profit nem feltétlenül egyenlő az üzemi eredménnyel!
Az értékcsökkenés ugyanis ez egy elméleti költség, az vállalkozás amortizálódó eszközeinek utánpótlását hivatott biztosítani.
Az új eszköz későbbi beszerzésére virtuálisan félretett összeg.
Ingatlan és részesedésvásárlás esetén a 10-12 éves futamidőben gondolkozhatunk, banki hozzáállástól függően.
Vannak olyan bankok ahol belső szabályok miatt 10 évnél hosszabb futamidőt nem tudnak biztosítani.
A jelenlegi átlagos kamatszint a vállalkozás minősítésétől függően Bubor + 2,5% - 3,5% körül mozog a 200 millió forint alatti hitelösszegek esetén.
Érdemes elgondolkoznunk a kamatfixálás lehetőségén is, főleg ha hosszabb távú hitelfelvétel esetén.
A jelenlegi alacsony jegybanki alapkamat szint nemcsak a Bubort (amely most majdhogynem 0%), de a kamatfixálást is igen kedvezővé teszi.
Az iroda vásárlásra készülő ügyfelünk éves árbevétele 115 millió forint volt, hiteltörlesztésre fordítható profitja 22 millió forint.
Vállalkozói hitelkalkulátor Mennyi vállalkozói hitelt kaphat a céged?
Vállalkozói hitel mennyisége Rövid és hosszú távú kalkulációk
Mennyi hitelt kaphat céged? Nézd meg, hogy mennyi hitelt kaphat a céged!
Mikor, milyen típusú vállalkozói hitelre lehet cégednek szüksége?
Forgóeszköz és folyószámlahitel Rövid lejáratú hitel a cég általános működési költségeinek finanszírozására.
Jellemző futamideje egy év, évente megújítható.
Általában fedezet nélkül, az éves árbevétel nagyságát figyelembe véve adják a bankok.
Beruházási hitel Nagyobb értékű eszköz beszerzése, telephely fejlesztése, kapacitásbővítés, részesedés vásárlás… stb.
Olyan hitelek melyek a cégünk fejlődését hosszú távon szolgálják.
Jellemző futamidő 5-10 év.
Projekt hitel Leggyakoribb példája a klasszikus ingatlanfejlesztés ahol beruházás során előállított ingatlan eladásából, vagy bérbeadásából fizethető vissza a hitel és nem a már meglévő tevékenységéből megtermelt profitból.
Támogatott hitel A mai magyar vállalati hitelezés felét támogatott hitelek adják: Széchenyi Hitel, Növekedési hitel, EXIM hitel, 0%-os EU támogatott vállalkozói hitel…
Közös jellemzőjük a piaci hiteleknél kedvezőbb kamatozás.