
Csokos ingatlan öröklése és CSOK Plusz — közvetlen útmutató a közös tulajdon megszüntetéséhez, átruházáshoz és finanszírozáshoz
Az öröklött ingatlan közös tulajdonának felosztása és a CSOK-konstrukciók összefüggései rendkívül bonyolultak lehetnek, ezért fontos alaposan átgondolni a lehetőségeket, a kötelezettségeket és a határidőket. Ebben a cikkben a megadott vázlat alapján összegyűjtött információkat összerendezzük, kiemelve a gyakorlatban leggyakoribb eseteket: CSOK-os ingatlan öröklése, CSOK átvitele másik ingatlanra, önkéntes visszafizetés, lakástakarék bevonás lehetőségei, és a 10 éves tiltásokra vonatkozó alapelvek.
Öröklés és közös tulajdon - alapelvek
Örökléskor a hagyatéki eljárás során keletkező jövedelmek és terhek képezik az illeték alapját, amelyet a hagyaték tiszta értéke alapján számítanak ki. Ha ingatlan kerül örökbe, a tulajdonosok között osztatlan közös tulajdon alakul ki, és a későbbi értékesítés vagy terhelés jogi akadályaihoz kapcsolódó szabályok érvényesek. Az öröklési illeték az Itv. alapján kerül megállapításra, és van illetékmentesség közvetlen hozzátartozók között. Az örökléssel járó költségek és adók tervezése ezért kiemelten fontos a jövőbeni finanszírozás szempontjából.
CSOK és öröklés összefüggései
A CSOK-záradékok, jelzálogjog és elidegenítési- és terhelési tilalom 10 évre szólnak, és általában tilos a támogatott ingatlant szabadon elidegeníteni vagy kiadni. Amennyiben az öröklött ingatlan CSOK-kal terhelt, a későbbi átruházás vagy értékesítés a kormányhivatal engedélyéhez kötött: átjegyzés vagy felfüggesztés és átjegyzés az új ingatlanra. Ezek a folyamatok általában időigényesek és körülményesek lehetnek, ezért érdemes a jogi és pénzügyi szakemberekkel Kondíciókat tisztázni az eljárás megkezdése előtt. Ha öröklés útján kerül ingatlan a tulajdonosokhoz, és azzal együtt CSOK-kal terhelt ingatlanról van szó, az örökösöknek számolniuk kell az illetékekkel, és figyelembe kell venniük a visszafizetési kötelezettségek lehetőségét is a későbbi lakásvásárlás során.
CSOK Plusz és családi helyzetek
A CSOK Plusz hitel kamata maximum 3% lehet a teljes futamidő alatt, és a futamidő tipikusan 25 év. Használatának feltételei között szerepel a folyamatos társadalombiztosítási jogviszony és a jövedelem igazolása, a megfelelő önerő (általában 20%, de előfordulhat 10% is). A CSOK Plusz lehetővé teszi többféle lakáscél finanszírozását: új vagy használt ingatlan vásárlását, építését, illetve lakásbővítést. A CSOK Plusz igénylése során figyelembe vett jövedelmek és a JTM (jövedelemarányos törlesztőrészlet) szabályai meghatározzák, hogy az összes hitelterhelés mennyire terhelheti a család költségvetését.
Gyermekvállalás és elengedés
Az állam kamattámogatását bizonyos feltételekhez kötik: ha a vállalt gyermekek megszületése nem valósul meg a meghatározott határidőn belül, a kamattámogatás és a hitel támogatásának jellegét elveszíthetik, és vissza kell fizetni a támogatott összeget. A CSOK Plusz esetén a gyermekvállalási határidő 4 év egy gyermek esetén, 8 év két gyermekre, és 10 év három vagy több gyermekre vonatkozik. A magzat figyelembevétele a CSOK-nál a 12. terhességi hét után történik, és a kiinduló gyermekszám meghatározásánál számításba vehető. Moratórium igénybevétele egy gyermek születése után lehetőséget ad a törlesztés felfüggesztésére, de a moratórium alatt a kamatok tovább gyűlnek.
Átvezetés másik ingatlanra CSOK-kal terhelten
Ha CSOK-kal vásárolt ingatlant szeretnénk eladni, és az új ingatlanra is lakhatási céllal használni a támogatást, lehetőség van az állami jelzálogjog és a terhek átjegyzésére. A két leggyakoribb megoldás:
- Felfüggesztés és átjegyzés: Először eladjuk a CSOK-kal terhelt ingatlant, majd veszünk egy újat, és a terhek átjegyzésre kerülnek az új ingatlanra.
- Közvetlen átjegyzés: Előbb vásárolunk vagy építünk új ingatlant, majd az eladás után 60 napon belül bejegyezzük a tulajdonjogot az új ingatlanra és a régi terhek törléséről is intézkedünk.
Fontos megjegyezni, hogy az átjegyzés feltételei között a következők szerepelnek: az új ingatlannak nagyobb hasznos alapterülettel kell rendelkeznie, az árkülönbözetet vagy saját forrásból kell fedezni, és igazolni kell, hogy a régi ingatlan eladásából származó teljes bevételt az új ingatlan vásárlására fordították. Továbbá a CSOK Plusz használata esetén a 10 éves kötöttség be kell tartani; kivételek csak meghatározott esetekben lehetségesek (például válás vagy egyéb kivételes körülmények).
Öröklés után a CSOK foi
Öröklés után a hagyatéki eljárás során kiadott iratok alapvető jelentőségűek az adózási kötelezettségek, így az öröklési illeték és az esetleges személyi jövedelemadó vonatkozásában. Az osztatlan közös tulajdon rendezése gyakran szükségessé teszi, hogy a felek között a tulajdoni hányadok és a tőketartozás rendezésre kerüljön. A CSOK-os ingatlan esetében a 10 éves elidegenítési és terhelési tilalom továbbra is fennállhat, és ezt csak a kormányhivatal engedélyével lehet feloldani vagy átvezetni egy másik ingatlanra. A visszafizetés vagy áthelyezés lehetőségei a CSOK Plusz feltételei között találhatók, és a család anyagi helyzetének függvényében mérlegelendők.
Gyakorlati tippek és intézési lépések
- Előzetes pénzügyi felmérés: becsülje fel a kívánt hitelösszeget, a törlesztő részleteket és az önerőt a CSOK Plusz feltételeinek figyelembevételével.
- Jövedelem és TB viszonyok ellenőrzése: a CSOK Plusz hitelhez szükséges a folyamatos társadalombiztosítási jogviszony és a jövedelem igazolása.
- Előzetes jogi tanácsadás: CSOK-os ingatlan esetében az öröklésből vagy válásból adódó terhek és a 10 éves tilalom átírásának részletei könnyen elbizonytalaníthatnak. Kérjen szakértő segítséget.
- Dokumentáció összeállítása: minden benyújtandó okiratot eredetiben vagy hitelesített másolatban kell benyújtani; elektronikus ügyintézés esetén a hitelesítés egyszerűbb lehet.
- Határidők betartása: CSOK átvitele és jelzálog törlése esetén szigorúan tartsa be a bejelentési és átszervezési határidőket (pl. 30 nap a törlés engedélyének kiadására, 60 nap az átjegyzésre).
Rövid áttekintés a legfontosabb lényegre, gyakorlati kérdésekre
- CSOK Plusz kamata ötlete: 3% fix hosszú távon, ha jogosultak vagyunk. 25 év a futamidő általános lehetősége. A gyermekvállalástól függő elengedés és moratórium okos tervezést igényel.
- Az öröklés és a CSOK kapcsolata: 10 éves tiltalom és jelzálog, átjegyzés vagy felfüggesztés lehetősége az új ingatlanra vonatkozóan.
- Az öröklés során felmerülő adók és illetékek tervezése kulcsfontosságú: az öröklési illeték mértéke és az adózási kötelezettségek alakulása befolyásolja a későbbi lakásvásárlás finanszírozását.
- A visszafizetés és a CSOK átvezetése: lehetőség a kölcsön átvezetésére másik ingatlanra, ha az új ingatlan megfelel a szabályoknak és a megfelelő határidőket betartják.
- A házasság felbontása vagy válás esetén a CSOK visszafizetési kötelezettsége és a kedvezmények megosztása bonyolult, de jogi megoldások és méltányossági eljárás léteznek a teher csillapítására.
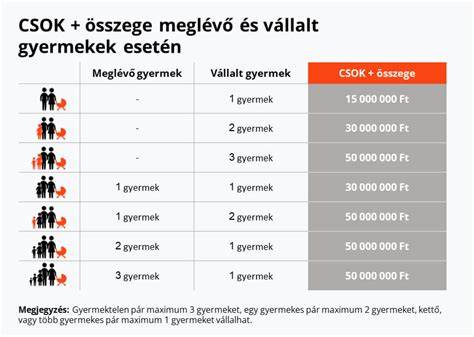
CSOK Plusz és falusi CSOK!
Táblázat: példaszámítás a 2 millió forintos CSOK-hitelnél
| Konstrukció | Futamidő | THM | Hitelösszeg | Havi törlesztő |
|---|---|---|---|---|
| 5 éves kamatperiódus | 5 év | 4,95% körül | 2 000 000 Ft | 28 000 Ft |
| 6 éves futamidő | 6 év | 4,95% körül | 2 000 000 Ft | 30 500 Ft |
tags: #csokos #ingatlan #oroklese
Népszerű bejegyzések:
- Szombathelyi OTP Ingatlan: lenyűgöző telek, ikerház és városi lakások Magyarországon
- Dembinszky utca 4 közös képviselő – testreszabott társasházkezelés IV. kerület
- Gold homlokzatok előnyei: tartósság és esztétika a mai építészetben
- OTP lakáscélú hitelek előtti éveinek története 1988 dec 31-ig
- Prémium üzletek Óbudán