
Duna Bank: értékbecslő és Otthon Start kedvezményes hitel — 2,89% ügyfélkamat és versenyképes feltételek
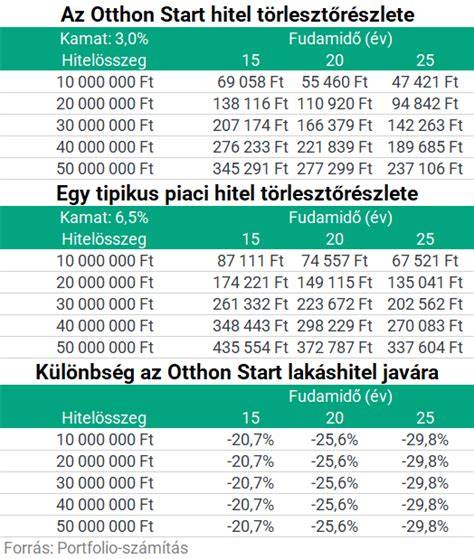
Az MBH Duna Bank 2025. december 1-jétől bevezette kamatkedvezményes Otthon Start lakáshitel konstrukcióját, amellyel a bank is belépett a 3 százalék alatti kamatversenybe. 2025. december 1-től a MBH Duna Bank 2,89 százalékos ügyfélkamatot kínál az Otthon Start lakáshitelre, amennyiben az igénylő teljesíti a kamatkedvezményre jogosító feltételeket. Fontos hangsúlyozni, hogy ha a havi jóváírási vállalást az ügyfél nem teljesíti, a kamatkedvezmény megszűnik, és a kölcsön kamata a standard Otthon Start feltételek szerint, 3,00 százalékon kerül megállapításra.
A konstrukció részletei szerint a megvásárolandó ingatlan négyzetméterára legfeljebb bruttó 1,5 millió forint lehet, és az összérték lakás esetén 100 millió, ház esetén 150 millió forint alatt kell maradjon. Emellett megemlítendő, hogy a 2025. évi kínálatban több pénzintézet is a 3 százalék alatti kamatozást hirdeti az Otthon Start hitelre, és az MBH Banknál legkedvezőbb feltételek a Flotta Kiemelt Partner ügyfeleknek érhetők el, amely 2,75%-os kamatot jelenthet a munkaadói megállapodás alapján.
Hogyan válassz finanszírozót és mire figyelj?
A támogatott lakáshitelek piacán valódi verseny tapasztalható: az MBH Duna Bank belépése a 3% alatti Otthon Start ajánlatok közé tovább erősíti a versenyt ezen a piacon. A 2,89 százalékos kamat és a viszonylag egyszerű feltételrendszer vonzó alternatívát jelenthet; ugyanakkor komoly eltéréseket láthatunk a bankok között, így nehéz eligazodni az egyes ajánlatok között. Érdemes szakértőhöz fordulni, aki a legjobb ajánlat mellett azt is meg tudja mondani, hol lehet megkérni a kívánt hitelösszeget a legnagyobb eséllyel.
A hitelbírálati gyakorlat bankonként eltérő: amely egy banknál megfelel, az másik pénzintézetnél elutasítást is hozhat. Érdemes tehát több bank ajánlatát összehasonlítani és szakértő segítségét kérni a hitelösszeg és a futamidő optimalizálásához.
A kedvezményes feltételek nem csak az elérhető kamatot érintik: a havi jóváírási vállalás teljesítése és a díjmentes vagy kedvezményes futamidő alatt a kölcsön a kedvezőbb feltételekkel fut, ellenkező esetben visszatér a standard feltételekhez.
Hogyan számítsd ki a jelzáloghitel törlesztőrészletét
Értékbecslés szerepe a hitelfelvételben
Az ingatlan értékbecslés egy ingatlan értékének független megállapítása egy ügydöntő szakember által, amely meghatározza, mekkora hitel érhető el a megvásárolt ingatlanra. A piaci érték alapján a bank dönti el, mekkora hitel adható, és az értékbecslés díja gyakran a hiteligénylő feladata. Amennyiben a bank hitelkeretein belül zajlik az ügylet, a díjat gyakran a bank vállalati akciója keretében átvállalhatja. Előfordul, hogy a hiteligénylőnek előre ki kell fizetnie az értékbecslési díjat, amely a hitelbírálat és folyósítás után utólag jóváírható a számlára.
- Statisztikai értékbecslés: online kalkulátorral helyszíni szemle nélkül is elvégezhető, különösen előnyös Budapest környékén és a megyei jogú városokban.
- Helyszíni értékbecslés: a bank értékbecslője a fedezetül felajánlott ingatlant mérete, elhelyezkedése, építési ideje és állapota alapján vizsgálja meg.
- Előzetes értékbecslés: bizonyos időn belül a tényleges hiteligénylésnél elfogadható lehet ugyanarra az ingatlanra vonatkozóan.
Ha az értékbecslés eredménye és a szerződés között ellentét van, például az érték becslés szerint alacsonyabb az adásvételi árnál, a bank vonatkozóan a szükséges hitelösszeget a piaci értékhez igazítja. Ez a folyamat különösen fontos az Otthon Start konstrukciók esetében, hiszen a hitelösszeg nagysága közvetlenül függ az értékbecslés eredményétől.
tags: #duna #takarekbank #ertekbecslo