
Részletes útmutató az eFER felszámolási illeték és a felszámolási eljárás szabályairól
A felszámolási eljárás egy rendkívül komplex jogi folyamat, amely a fizetésképtelen cégek kötelezettségeinek teljesítését célozza és az érintett társaság jogutód nélküli megszűnésével jár. Ez az eljárás mind a hitelezők, mind az érintett cég vezető tisztségviselői számára komoly kihívásokat jelent, ezért fontos a szabályok és az eljárási illeték alapos ismerete.
A felszámolási eljárás szabályai és jogi keretei
A felszámolási eljárás során szigorú határidőket kell betartani, és speciális szabályok vonatkoznak az eljárás lebonyolítására. A folyamat megindítását követően az összes egyedi végrehajtási eljárást fel kell függeszteni, és a társaság összes kötelezettsége lejárttá válik.
- A társaság fizetésképtelensége megállapításra kerülhet a Csődtörvény előírásai alapján különböző helyzetekben, például ha a tartozást a fizetési határidő lejárta után 20 nappal sem egyenlítették ki.
- A felszámolási eljárás során az adós vagyonával a bíróság által kirendelt felszámoló jogosult rendelkezni.
- A cégvezető köteles a felszámolás kezdő időpontját követő 30 napon belül előkészíteni és átadni a beszámolókat és adóbevallásokat a felszámolónak.
A felszámolási eljárás megindítása és a hitelezők szerepe
A felszámolási eljárást kezdeményezheti mind a hitelező, mind az adós társaság saját maga is önfelszámolási kérelemmel, ha a tartozások meghaladják a vagyonértéket, vagy a tartozásokat esedékességkor nem tudják kielégíteni.
A hitelező által kezdeményezett eljárás esetén a következők kiemelten fontosak:
- A felszámolási kérelemnek tartalmaznia kell az adós tartozásának jogcímét, lejáratának időpontját, valamint a fizetésképtelenség okait.
- A kérelemhez csatolni kell a szükséges okirati bizonyítékokat, az eljárás költségeinek megfizetéséről szóló igazolásokat és az adós utolsó beszámolóját.
- A hitelezőnek a fizetési felszólítást írásban kell megküldenie az adósnak, amelyet ajánlott, tértivevényes levélként kell kézbesíteni.
- Az adós a felszámolási kérelmet kézhezvétele után 8 napon belül köteles nyilatkozni a bíróságnak a kérelem elismeréséről vagy vitatásáról.
Fontos a jogi képviselet
A Csődtörvény értelmében a felszámolási kérelmet kizárólag jogi képviselő nyújthatja be. A jogi képviselet kötelező minden felszámolási eljárásban, legyen az hitelezői vagy adósi kérelem alapján indított eljárás.
Az illetékek és költségek részletes ismertetése
A felszámolási eljárás elindításához kapcsolódó költségek két fő részből állnak össze: az eljárási illetékből és a közzétételi költségtérítésből.
| Költségtípus | Összeg | Megjegyzés |
|---|---|---|
| Eljárási illeték | 80.000 Ft | Jogi személyiséggel rendelkező gazdálkodó szervezet esetén |
| Eljárási illeték | 30.000 Ft | Jogi személyiséggel nem rendelkező gazdálkodó szervezet esetén |
| Közzétételi költségtérítés | 25.000 Ft | Nincs eltérés a szervezeti formától |
Mindkét költséget a felszámolási kérelem beadása előtt kell megfizetni, és a befizetés tényét a bíróság felé igazolni szükséges.
Emellett az ügyvédi munkadíj jelentős tétel lehet, amely a közreműködés szintjétől és az ügy bonyolultságától függően változik.
Az illetékfizetés módjai és az eFER rendszer szerepe
2024. január 1-jétől a bírósági eljárási illetékek és közigazgatási hatósági eljárási illetékek megfizetése már nem történhet illetékbélyeg formájában. E helyett a következő fizetési módok állnak rendelkezésre:
- Elektronikus fizetés az Elektronikus Fizetési és Elszámolási Rendszeren (eFER) keresztül - amely a leggyakoribb és legkényelmesebb eljárás.
- Készpénzátutalási megbízás (csekk) a bírósági illeték bevételi számlájára, mely egyedi helyzetekben lehetséges.
- Átutalás útján banki fizetés, ahol az átutalás közlemény rovatában meg kell adni a bíróság nevét, az adós cégnévét és az ügyszámot.
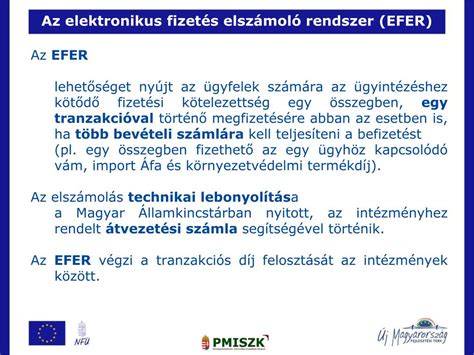
A fizetés sikerességéről digitális igazolást állítanak ki, amely az eljárás megindításához szükséges dokumentumok része.
Önfelszámolási eljárás - mikor és hogyan?
Az önfelszámolási kérelmet a cégvezetők is benyújthatják, ha a társaság tartozásai meghaladják a vagyonát és a csődeljárás lehetőségével nem kívánnak élni. A kérelem benyújtásához szükséges dokumentumok és nyilatkozatok közé tartozik:
- Legfeljebb 3 hónapnál régebbi éves beszámoló vagy közbenső mérleg.
- Ügyvezetői nyilatkozat a vagyoni helyzetről és a beszámoló valóságtartalmáról.
- Hitelezői lista és az adós vagyoni helyzetét bemutató adatlap.
- Munkavállalók tájékoztatásáról szóló dokumentum.
- Az eljárás költségeinek megfizetéséről szóló igazolások.
A kérelem benyújtását csak jogi képviselő végezheti, aki áttekinti az iratokat és szakmai tanácsot nyújt a legjobb megoldás megtalálásához.
A felszámolási eljárás megszüntetésének lehetőségei
A felszámolás megszüntetése többféleképpen történhet:
- Az eljárást kezdeményező a felszámolási végzés közzétételéig visszaléphet kérelmétől, ilyenkor visszakaphatja a lefizetett illeték többségét.
- Az adós kérheti a felszámolás megszüntetését a bíróságtól, ha a hitelező részére teljes egészében kifizette tartozását és ezt igazolja - ilyenkor a hitelező hozzájárulása nem szükséges.
- Egyezség megkötése a hitelezőkkel a felszámolási eljárás alatt, amely a tartozások kiegyenlítésének feltételeit módosíthatja - ezt a bíróság jóváhagyja.
- A bíróság megszünteti az eljárást, ha az adós valamennyi nyilvántartott tartozását kiegyenlítette vagy biztosítékot nyújtott.
A felszámolási igénybejelentés és jogi lépések
A hitelezők követeléseiket a felszámolónak a felszámolást elrendelő végzés közzétételétől számított 40 napon belül postai úton, ajánlott és tértivevényes levélben kötelesek bejelenteni.
A bejelentéshez kapcsolódó díjakat a követelés összegének arányában kell megfizetni, a nyilvántartásba vétel feltételeként. A díjak minimuma és maximuma jogszabály által szabályozott:
- Nyilvántartásba vételi díj: a követelés 1%-a, minimum 5.000 Ft, maximum 200.000 Ft.
- Költségátalány: a követelés 0,5%-a, minimum 5.000 Ft, maximum 40.000 Ft.
A felszámolással járó költségek összefoglalása
| Költségtípus | Összeg | Megjegyzés |
|---|---|---|
| Eljárási illeték | 80.000 Ft | Jogi személyiséggel rendelkező szervezet |
| Közzétételi költségtérítés | 25.000 Ft | Mindegyik esetben kötelező |
| Ügyvédi díj | Egyedi megállapodás szerint | Az eljárás bonyolultságától függ |
| Felszámoló díja | Az értékesítésből származó bevétel 5%-a (min. 100.000 Ft) | Az eljárás folyamán fizetendő |
Tájékoztatás az eFER rendszerről és hatósági illetékekről
Az eFER (Elektronikus Fizetési és Elszámolási Rendszer) biztosítja a közigazgatási eljárási illetékek elektronikus fizetésének lehetőségét. A 2024. január 1-jétől érvényes változások értelmében:
- Illetéket elektronikusan kell megfizetni átutalással vagy az eFER rendszeren keresztül.
- Az átutalás közlemény rovatában szerepelnie kell a befizető azonosításához szükséges adatoknak (név, lakcím, ügyszám).
- Ha az ügyfél illetéket fizetett eljárás megindítása nélkül, a befizetés visszatérítését a bíróságnál kérheti.
Speciális tudnivalók a felszámolási eljárás során
A felszámolási eljárás megindítása után az adós vezető tisztségviselőjének kötelessége a cégtulajdonban lévő eszközök pontos nyilvántartása és átadása a felszámolónak. Ezáltal elkerülhető a valótlan eszköznyilvántartásból származó jogi problémák kialakulása.
A felszámolási eljárás során a cégbíróság a társaság neve mellé automatikusan bejegyzi a "felszámolás alatt" megjelölést, amely figyelmeztetésként szolgál az üzleti partnerek számára.
Szintén fontos megemlíteni, hogy a felszámolás alatt az ügyvezető által vezetett tranzakciókat speciális jogszabályok szabályozzák, hogy megakadályozzák a hitelezők kárát okozó tevékenységeket.
Az eljárás alatt az adós cég azzal számoljon, hogy a felszámolási költségek mellett a jogi képviselet, valamint a felszámoló díja is jelentős pénzügyi terhet jelenthet.
tags: #efer #felszamolas #illetek