
Egyéni vállalkozó ingatlan vagyona, adózási és jogi keretek: bérbeadás magánszemélyként vs. vállalkozói tevékenység
A mindennapi gazdasági folyamatok során egy igen „népszerű” kérdéskört szeretnék körbejárni, mégpedig azt, hogy az alanyi adómentes KATA adózású egyéni vállalkozó adhat-e bérbe ingatlant magánszemélyként.
A jogi és adózási alapok egyéni vállalkozóként
A kisadózó vállalkozások tételes adójáról és a kisvállalati adóról szóló 2012. évi CXLVII. törvény szerint az egyéni vállalkozás magánszemély és az egyéni vállalkozás nem különül el, még ha a magánszemélynek külön adószámot kell kiváltania az egyéni vállalkozás indításához.
Az általános forgalmi adóról szóló 2007. évi CXXVII. törvény azt jelenti, hogy nem számít bele a 12 millió forintos alanyi mentességre jogosító értékhatárba a termék EU-n belüli beszerzésének vagy a termék importja után fizetendő ellenérték.
Továbbá az Áfa törvény előírásai szerint az alanyi adómentesség felső értékhatára 2019-től 12 millió forintnak megfelelő összeg.
A kereskedelmi szálláshely szolgáltatás alap esetben 18%-os áfa-kötelezettséggel jár, de választható rá az alanyi adómentesség is.
A cikk írásakor a NAV és egyéb hatósági szervek szigorú fellépése figyelhető meg az adóelkerülés ellen, és a bírságok igen magasak lehetnek.
Az egyéni vállalkozó magánvagyona és vállalkozói vagyona nem különül el egymástól.
Az egyéni vállalkozó kötelezettségeit teljes vagyonával viseli, és a tevékenység megkezdését, nyilvántartásba vételét a jogszabályok szerint be kell jelenteni.
Ingatlan bérbeadása jogi keretek között
Ha az ingatlant nem magánszemélyként adod ki, hanem egyéni vállalkozóként keletkezik belőle jövedelmed, akkor az adózási mód szerint kell eljárni a bevétel megállapítása során.
Az egyéni vállalkozó tevékenységét az ÖVTJ 6820 kezdetű tevékenységi körrel kell bejelenteni, és ennek alszáma attól függően változik, hogy milyen ingatlant bérbeadsz.
Átalányadózás esetén, ha mellékállású átalányadózó vagy és az éves bevétel meghaladja a minimálbért, akkor a kiadásokat tekintheted költségként; a 10%-os költséghányad vagy a tételes költségelszámolás közül választhatsz.
Tételes költségelszámolás esetén a lakás értékcsökkenése vagy felújítási költségek levonhatók a bevételből.
Ha a bérbeadásból származó bevételed meghaladja a minimálbért ötvenötszörösét, vagy több mint három ingatlant adsz szálláshely-szolgáltatásként, akkor a bérbeadás adózási módonként eltérő keretét kell alkalmazni.
Ha a rezsiköltségeket ugyanakkora összegben téríted meg a bérlővel, mint amennyit kiszámlázott a szolgáltató, akkor az adózási keretek a szálláshely-szolgáltatás kategóriájába eshetnek.
A bérlő által kiállított igazolás alapján év végén kitöltöd az SZJA-bevallásod, és az adózási nyilatkozatokat, például az áfanyilatkozatokat, továbbra is a megfelelő űrlapokon adod be.
Az adózási nyilatkozatok változását továbbra is a T101E jelű űrlapon az ÁNYK-ban vagy az ONYA alkalmazásban kell benyújtani.
Így érhető el a jogi védelem és a pénzügyi átláthatóság
A NAV szigorúan bünteti az adóelkerülést, és a büntetés mértéke nagy lehet, ha az adóbevallásokban és az ingatlan bérbeadásával kapcsolatos kötelezettségekben jogsértés történik.
Az ingatlan bérbeadása és a szálláshely-szolgáltatás közötti határvonal adózási eltéréseket von maga után, ezért fontos a pontos megkülönböztetés és a jogszabályok betartása.
Ha a bérbeadásból származó jövedelmedet kizárólag magánszemélyként kezeled, akkor a bevallási kötelezettségeid is ennek megfelelőek.
Az egyéni vállalkozó tevékenység megkezdéséhez szükséges bejelentéseket és az engedélykötelezettségeket a jogszabályok és a gazdasági kamarák útmutatása szerint kell teljesíteni.
A tevékenység megkezdése előtt érdemes ellenőrizni, hogy az engedélyhez kötött-e az adott tevékenység, és ha igen, milyen feltételeknek kell megfelelni.
Összegzés a kérdésről
Az egyéni vállalkozó adózási és jogi háttere alapján elmondható, hogy a magánszemélyként történő ingatlanbérbeadás adózási és adminisztratív szempontból specifikus keretek között zajlik, és attól függően, hogy hogyan adod ki az ingatlant (magánszemélyként vagy vállalkozói minőségben), különböző adózási módok és kötelezettségek kapcsolódnak hozzá.
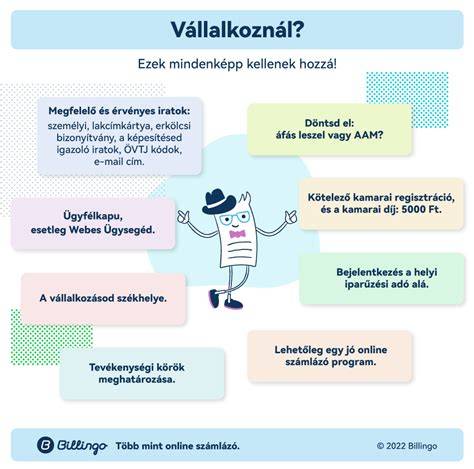
Vállalkozási formák - egyéni vállalkozás, bt, kft
Az adózási és jogi keretek pontos értelmezéséhez érdemes szakmai tanácsot kérni, mivel a szabályok gyakran módosulnak és összetettek.
tags: #egyeni #vallalkozo #ingatlan #vagyona