
Egylakásos lakóépület kivitelezése: jogi, műszaki és finanszírozási szempontok a magyar gyakorlatban
A témához kapcsolódó jogszabályi környezet, a CSOK Plusz és Otthon Start programok, valamint a lakóingatlanok besorolásával kapcsolatos legfontosabb szempontrendszert mutatom be. A banki gyakorlat és a jogszabályok összemosódása miatt kiemelten fontos megérteni, mi számít egylakásos lakóépületnek, és milyen hatással van ez a finanszírozásra és az állami támogatásokra.
Miért fontos az egylakásos lakóépület besorolása?
Az Otthon Start Program szabályait a 227/2025. (VII. 31.) Kormányrendelet tartalmazza, amely több ponton a CSOK Plusz definícióira támaszkodik. A gyakorlatban az egylakásos lakóépületnek minősülhet egy szabadon álló ház, oldalhatáron álló épület, zártsorú beépítés, illetve bizonyos iker- és sorházak, amennyiben önálló épületszerkezettel, tetővel és közvetlen bejárattal rendelkezik. Ezzel szemben a lakásminősítés a közös falat, közös tetőfedést vagy közös alapozást feltételező szerkezeti kapcsolattal járhat együtt. A különbségtétel azért lényeges, mert a bankok gyakran a besorolás alapján döntenek a hitel és a támogatások feltételeiről.
Egylakásos lakóépület vs. lakás: alapvető különbségek
Az alábbiakban egy egyszerű összehasonlítást találsz a legfontosabb szempontokról:
- Közös fal: egylakásos lakóépületben nincs közös fal; a szerkezet önálló.
- Közös tető: nem jellemző az egylakásos épületre, kivéve ha a tetőszerkezet közös, ami lakásként való besoroláshoz vezethet.
- Alapozás: önálló alapozás fontos feltétel az egylakásos besoroláshoz.
- Közvetlen bejárat: az önálló terepszintre nyíló bejárat gyakran elengedhetetlen.
A fenti jellemzők alapján készült tájékoztató összehasonlítás megkönnyíti a döntést a megvásárolandó ingatlan minősítéséről és a lehetséges finanszírozási lehetőségekről. A gyakorlatban azonban a döntést a bank és a hivatalos szakértők közösen hozzák meg a részletes műszaki dokumentáció alapján.
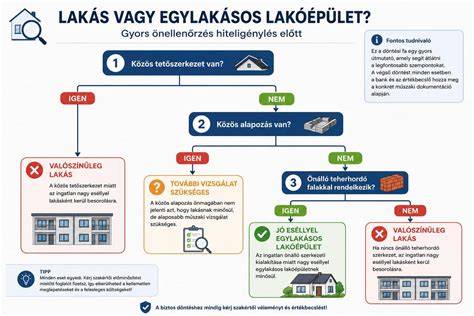
Döntési fa és gyors ellenőrzés iker- és sorházak esetében
A gyors eligazodást segítő döntési fa nem helyettesíti a részletes műszaki vizsgálatot, de hasznos kiindulópont. Az alábbi útmutató a leggyakoribb helyzetekre ad iránymutatást:
- Ha ikerházat, sorházat vagy kapcsolt beépítésű ingatlant nézel, először vedd számításba a közös szerkezeti elemeket: falak, tető, alapozás és a kapcsolódási pontok legyenek önállóak vagy legalább dilatációval elválasztottak.
- Ha a beálló vagy a garázs falazatba kötött és közös tetővel kapcsolódik az épületekhez, akkor nagyobb az esély a lakásbesorolásra.
- Ajánlott dokumentumok a banki elbíráláshoz: alaprajz, metszetrajz, statikai terv, változási vázrajz, használatbavételi dokumentáció.
- A végső döntés a bank és az értékbecslő hatáskörébe tartozik, a konkrét műszaki dokumentáció alapján.
Amit mindig is tudni akartál az ingatlan értékbecslésről (Vendég: Kovács Barnabás)
Mit érdemes ellenőrizni hiteligénylés előtt?
Az ellenőrzés során összegyűjtött dokumentumok segítenek megérteni, hogy milyen besorolás várható és milyen támogatásokra lehet jogosult a vásárló. Néhány fontos szempont:
- alaprajz, metszetrajz, statikai terv és a változási vázrajz
- használatbavételi dokumentáció és a jogi státusz tisztázása
- illetve a CSOK Plusz feltételei mentén történő értékelés
Fontos megérteni, hogy egy ingatlan jogi státusza (pl. társasházi lakás vagy osztatlan közös tulajdonú lakóház) és a banki értékelés során használt definíciók eltérhetnek. Ezért előfordulhat, hogy a jogi besorolás és a banki besorolás között eltérés van, ami befolyásolhatja a támogatások és a kamatok alakulását. Kockázatos előre foglalót adni egy nagy értékű ingatlan esetén, ha a bank lakásként nem minősíti az ingatlant.
Hitel- és állami támogatási keretek: CSOK Plusz és Otthon Start
A CSOK Plusz és Otthon Start programokban a minősítésnek és az alapterületnek meghatározó szerepe van. A rendeletek különböző definíciókat alkalmazhatnak, és ez befolyásolja a minimális alapterületet, a vételárat vagy akár az ingatlan besorolását. A finomhangolás során a bank a helyszíni szemle és a szakértői vélemény alapján dönti el, hogy lakásként vagy egylakásos lakóépületként értékeli-e az ingatlant. Ezért a kérelem beadása előtt érdemes minden releváns dokumentumot előzetesen begyűjteni és egyeztetni a bankkal.
Hasznos tájékoztatók és források
Érdekesség, hogy a Lechner Tudásközpont oldalán is találhatók olyan műszaki háttértanulmányok és ajánlott gyakorlatok, amelyek segítenek eligazodni az egylakásos lakóépületek és ikerházak közötti különbségekben. A dokumentációs és jogi hátteret pedig a Polgári Törvénykönyv és a jogszabályi hivatkozások segítik pontosan értelmezni a mindennapi gyakorlatban.
tags: #egylakasos #lakoepulet #kivitelezese