
Értékpapírosítás jelzáloghitel: működés, típusok, kockázatok és európai szabályozási keret
Az értékpapírosítás egy olyan, a kisbefektetők körében jelenleg még kevésbé ismert folyamat, amely során a pénzügyi intézmények különféle követeléseket alakítanak át értékpapírrá. Az értékpapírosítás olyan pénzügyi eljárás, amely során valamilyen jövőbeni pénzáramlással rendelkező követelésből (pl. hitelek, lízingdíjak) értékpapír készül.
Az értékpapírosítás a hetvenes években jött létre az Egyesült Államokban, azóta a világ minden részén elterjedt, és a piac mérete napjainkra 1000 milliárd dollár körülivé nőtt. Az értékpapírosítást a lakossági bankhitel-portfóliók (elsősorban jelzáloghitelek) finanszírozása hívta életre, a kilencvenes évektől azonban gyakorlatilag bármely típusú bankhitel-portfólióra alkalmazzák.
Alapfogalmak és mechanizmus
Az értékpapírosítás elsőre kicsit misztikus folyamatnak tűnik, de igazából röviden összefoglalva annyi történik, hogy a bank a nála levő hitelek egy csoportját kiválasztja, ezek tőkerészét összeadja, és átadja egy erre a célra létrehozott külön cégnek. Ez azután a hozzá került hitelek összesített pénzáramlására (kamatbevételére) egy kötvényt bocsát ki. A hitelező a portfólióját ún. pool-okba csoportosítja, „átcsomagolja”, és a különböző befektetők számára különböző kockázati kategóriákba rendezi, ezáltal a befektetők számára megnyílik a lehetőség arra, hogy olyan kitettségekbe fektessenek, amelyekbe egyébként nem lenne lehetőségük.
Az értékpapírosítás során egy külön erre a célra létrehozott, elkülönített speciális entitás (SPV) közvetít a követelések tulajdonosa és a befektetők között. A hitelintézetek és vállalatok hiteleit az SPV vásárolja meg, amivel pénzügyileg és jogilag is elkülöníti a hiteleket.
Az értékpapírosítás alapját képező követelés lehet jelzáloghitel, fogyasztói kölcsön (pl. hitelkártya-követelés, autóhitel alapú értékpapírok). Ezek a termékek hitelalapúak, ezért az értékpapírosított terméket vásárló befektető hitelkockázatot fut.
Tranzakciós lépések és szeletek
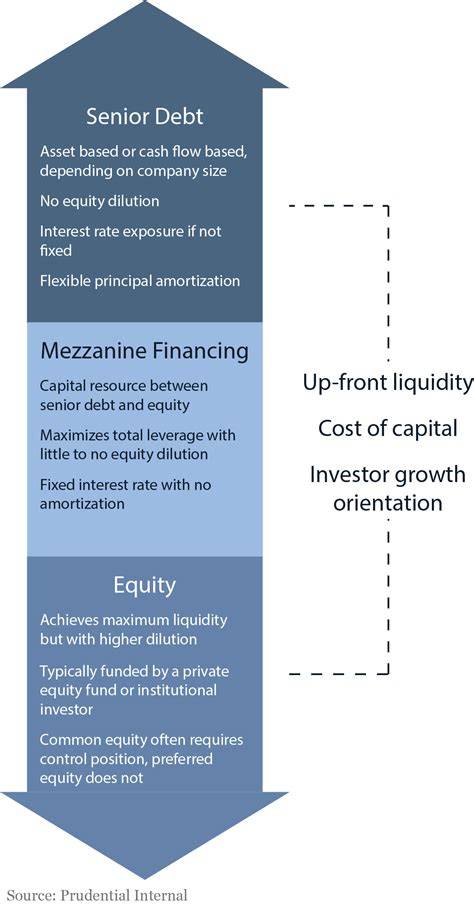
A kibocsátás első lépése a fedezetül szolgáló eszközök elkülönítése. Ez után az eszközök összességével szemben különböző szeleteket bocsátanak ki a befektetőknek, melyek a legbiztonságosabb besorolástól mennek a bóvli kategória felé. A biztonságok szeletek alacsonyabb kamatot fizetnek, de ez a szelet részesül először a kuponfizetésekből.
A hitelek értékpapírrá alakítása révén a bank a felszabaduló forrásaival új projekteket finanszírozhat meg, miközben a régi hiteleket sem mondja fel. Az értékpapírosítás tehát önmagában egy hatékony eszköz arra, hogy a bankrendszer a korábbinál nagyobb összeggel finanszírozza a gazdaságot.
Főbb terméktípusok: MBS, ABS, CDO
- MBS (Mortgage-Backed Securities): jelzáloghitelekre épülő értékpapírok, az értékpapírosított termékek eredeti, klasszikus és legmeghatározóbb típusa, amit bankok hoznak létre a kockázatok menedzselése és likviditásuk bővítése érdekében.
- ABS (Asset-Backed Securities): általános eszközfedezetű értékpapírok, a jelzáloghitelel-fedezetű terméken kívül bármilyen más fedezetű értékpapír ide sorolható (például diákhitel, hitelkártya-követelés, autóhitel alapú értékpapírok).
- CDO (Collateralized Debt Obligation): összetettebb, strukturált értékpapírosított eszközök, melyek sok esetben többszörösen összecsomagolt termékek, mivel portfóliójuk már meglévő ABS-ekből áll.
Az ABCP-programok több rövid távú, lejáratukat követően megújítandó kitettségből álló ABCP-ügyleten alapulnak. Egy STS-nek minősülő ABCP-ügylet azonban soha nem tartalmazhat újra-értékpapírosítást.
Előnyök a bankoknak és befektetőknek
Az értékpapírosításon keresztül a finanszírozás olcsóbbá tehető, és a kibocsátó valamint az egész pénzügyi rendszer likviditása is növelhető. A bankok számára ez azért előnyös, mert így a tőkéjük egy részét - amelyet máskülönben a kihelyezett hitelek kockázatainak fedezésére különítenének el - felszabadítják, és ezáltal további hiteleket tudnak nyújtani.
- A pénzügyi intézmények tehermentesítése, tőke felszabadítása: a hiteltermékek kiszervezésével megoszthatóak a kockázatok, a bank pedig a kockázatkezelésre elkülönített eszközeit is forgathatja.
- Diverzifikáció a befektetők számára: lehetővé teszi, hogy magán- vagy vállalati hitelekből álló portfóliót vásároljon a befektető, kockázattűrési képességéhez igazodva. Az ABS-ek a kötvényeknél magasabb hozamot kínálnak, miközben összetettségük révén diverzifikációt is biztosítanak.
- Likvid eszköz és forrásbevonás: az értékpapírok piacképessége likvid eszközt jelenthet: az értékpapírosított eszközök kibocsátása tőkét szabadít fel, ami többlet likviditásként jelenhet meg a gazdaságban és a piacon.
Kiemelt kockázatok és tanulságok a 2008-as válságból
Közismertséget a 2008-as gazdasági világválság során kapott, melynek kialakulásában szerepet játszottak az így létrejött pénzügyi termékek. A 2008-as nagy pénzügyi válság egyik oka az volt, hogy a bankok nem átlátható módon értékpapírosították a náluk levő hiteleket, és olyan kötvényeket bocsátottak ki, amik mögött nagy kockázatú hitelek (is) voltak.
Az értékpapírosítás ekkorra olyan mértéket öltött, az amerikai hitelpiac telítődésével párhuzamosan, hogy a bankok az alacsony hitelképességű adósoknak nyújott kockázatosabb, rossz minőségű, ún. subprime jelzáloghiteleiket is befektetési csomagba szervezték ki. Sőt előfordult az is, hogy értékpapírosításon alapuló kötvényeket újra értékpapírosítottak, és azokra egy újabb kötvényt bocsátottak ki.
Az értékpapírosított eszközök egyik legnagyobb kockázata, hogy összetett termékek, melyek nehezen áttekinthetőek az átlagbefektető számára. A befektetők sokszor nem tudják pontosan, milyen eszközök, milyen minősítésű hitelek állnak a papír mögött. Ez az átláthatatlanság pedig növeli a pénzügyi rendszer kockázatát.
A 2007 nyarán az USA jelzálogpiacáról kiindult globális válságnak a fent tárgyalt válságokhoz képest sajátos vonása, hogy nem a fejlődő piacokhoz kötődik, hanem a világ legfejlettebbnek tartott pénzpiacain (USA, Nagy-Britannia) lezajlott folyamatok okozták. A „periféria-országok” fertőződése anélkül következett be, hogy a helytelenül beárazott pénzügyi termékekben közvetlen kitettségük lett volna. Ezekbe az országokba a pénzügyi rendszerben kialakult bizalmi válságnak betudható likviditási problémákon és a drámaian romló kockázatvállalási kedven keresztül gyűrűztek be a válság negatív hatásai.
A nem korrekt módon végrehajtott értékpapírosítás elfedi az összecsomagolt portfólió egyes elemeinek magas kockázatát. Az eszközkategória rizikóira a 2008-as gazdasági válság irányította rá a figyelmet, melynek egyik kiváltó oka is az értékpapírosítás túlburjánzása és a hitelminősítések félrevezető jellege volt.
2008-as világválság és ami utána történt...
Specifikus kockázatok a befektetők szemszögéből
- A különféle értékpapírok különböző szintű kockázatot hordozhatnak, és különböző hozamokat kínálhatnak a befektetőknek.
- A befektetőknek ügyelniük kell a vásárolt értékpapír mögött álló adósságszerkezet megértésére és pénzügyi elemzésére.
- Bár az értékpapírosítás a hitelezőknek lehetőséget biztosít a kapcsolódó kockázat csökkentésére, azonban a befektetők hitelkockázatnak vannak kitéve.
- További kockázatot jelent a befektető számára, hogy a hitelfelvevő előtörlesztheti az adósságot. A lakáscélú jelzálogkölcsönök esetében a kamatlábak esése esetén refinanszírozhatják az adósságot.
Európai uniós keretrendszer: a 2017/2402 rendelet és az STS
ÖSSZEFOGLALÓ AZ ALÁBBI DOKUMENTUMRÓL:Az (EU) 2017/2402 rendelet - az értékpapírosítás általános keretrendszerének meghatározásáról, az egyszerű, átlátható és egységesített értékpapírosítás egyedi keretrendszerének létrehozásárólMI A RENDELET CÉLJA?A rendelet célja, hogy olyan magas színvonalú értékpapírosítási1 piacot hozzon újra létre, amely:javítja az uniós reálgazdaság finanszírozását; növeli a magánszektorban felmerülő kockázatok megosztását; és biztosítja a befektetők védelmét. Létrehoz egy általános rendszert, hogy egyszerűsítsen minden értékpapírosításra vonatkozó szabályt, és megállapítsa az egyszerű, átlátható és szabványosított értékpapírosítások eseteit.
Azoknak a befektetőknek, akik értékpapírosítási pozícióval7 rendelkeznek, bizonyos teszteket kell elvégezniük annak érdekében, hogy:felmérjék az összes kockázatot, mielőtt vállalják a felelősséget (előzetes vizsgálat);az értékesítést megelőzően meggyőződjenek arról, hogy a termék megfelelő-e az ügyfél számára.
Az értékpapírosítás kibocsátóinak:meg kell tartaniuk az értéke legalább 5%-ának megfelelő nettó gazdasági érdekeltséget (kockázatmegtartás);részletesen tájékoztatniuk kell az értékpapírosítási pozíciók tulajdonosait és az illetékes hatóságokat, továbbá rendelkezésükre kell bocsátaniuk az alapul szolgáló dokumentumokat, valamint kérés esetén a potenciális befektetőket is informálniuk kell, hogy tisztában legyenek a tranzakció menetével (átláthatóság).
Az újra-értékpapírosítás tilalma: az Értékpapírosítási Rendelet bevezeti az újra-értékpapírosítás tilalmát, de egyúttal egyes jogszerű célokra kivételesen lehetővé teszi az újra-értékpapírosítás alkalmazását, mivel kivételes körülmények között az újra-értékpapírosítás hasznos lehet a befektetők érdekeinek védelme szempontjából.
Az STS követelmények teljesülése nem jelenti azt, hogy az értékpapírosítási pozíció kockázatmentes, és semmilyen módon nem jelzi az értékpapírosítás alapjául szolgáló hitelek minőségét. A lakossági ügyfeleknek az értékpapírosítással létrejött eszközök általában nem megfelelőek (Értékpapírosítási Rendelet Preambulum (15) bekezdés és 4.
MNB ajánlások és intézményi eljárások
2020. március 26-án jelent meg az MNB ajánlása az értékpapírosítás tranzakciókra vonatkozó követelményekről, amely az értékpapírosítás új EU-s szabályozói keretrendszerébe illeszkedik. Az EU rendelet külön szabályozza az „eszközfedezetű kereskedelmi értékpapír ügyletek (ABCP)” értékpapírosítás tranzakcióit, és a nem ABCP ügyletekét, ennek megfelelően az MNB is két ajánlást adott ki a témában.
Az egységesítésre vonatkozó előírások között a rendelet a kockázatmegtartás követelményét említi elsőként. Ennek lényege, hogy az értékpapírosítást kezdeményező, a szponzor vagy az eredeti hitelező köteles folyamatosan jelentős mértékű, legalább 5 %-os nettó gazdasági érdekeltséget megtartani az értékpapírosításban. Emellett előírja azt is, hogy a banknak az adott kategóriába tartozó hitelek egy részét meg kell tartania, hogy érdekelt maradjon a hitelportfólió jó minőségének megőrzésében.
Az átláthatóság megteremtése érdekében a rendelet széleskörű tájékoztatási kötelezettséget ír elő, amelyet vagy az értékpapírosítást kezdeményezőnek, vagy a szponzornak, vagy az SPV-nek kell teljesíteni. Az adatszolgáltatás céljára vagy ún. értékpapírosítási adattárat kell létrehozni, vagy internetes honlapon keresztül kell az adatokat elérhetővé tenni az értékpapírosítási pozícióval rendelkezők, a potenciális befektetők, illetve a felügyelő hatóságok számára.
Jelzáloghitel-értékpapírosítás gyakorlati hatásai
A bankok számára ez azért előnyös, mert így a tőkéjük egy részét - amelyet máskülönben a kihelyezett hitelek kockázatainak fedezésére különítenének el - felszabadítják, és ezáltal további hiteleket tudnak nyújtani. Mint likviditáskezelési eszköz, alternatív forrásbevonási lehetőséghez juttatja a vállalatokat. Használható kockázatkezelési eszközként is és ezen túlmenően fontos jövedelemszerzési forrás is lehet.
Egyrészről eltérhet az értékpapírosított hitelekből származó bevétel és az eszközzel fedezett értékpapírok után esedékes kiadások összege. Másrészről legtöbbször az értékpapírosító a hitelek újracsomagolása és értékesítése során, illetve azt követően is adminisztratív szolgáltatásokat nyújt a hitelekkel kapcsolatosan, ami után díjat számolhat fel.
Kiemelt felügyeleti fejlemények Európában
Az Európai Unió pénzügyi piacainak felügyeleti vezetője támogatná az értékpapírosítási piac szabályozásának enyhítését. 2026. március 24. Az Európai Központi Bank felmérést indított annak feltárására, hogy a bankok milyen mértékben finanszírozzák a szintetikus kockázatátruházási ügyletek (SRT) befektetőit. A felügyelet ugyanis egyre inkább tart a konstrukciók potenciális körkörös kockázataitól - írja a Bloomberg.
A szintetikus kockázatátruházási megállapodások, angol rövidítéssel SRT-k olyan pénzügyi instrumentumok, amelyek segítségével a bankok hitelportfóliójuk kockázatainak egy részét átruházhatják a piaci befektetőkre. A szigorodó tőkekövetelmények miatt a bankoknak több tőkét kell tartaniuk eszközeik mögött, az SRT-k viszont lehetővé teszik számukra a kockázatok mérséklését és a tőke felszabadítását, így utóbbit más üzleti területekre csoportosíthatják át.
Fogalmi és strukturális áttekintő táblázat
| Típus | Fedezet | Jellemző |
|---|---|---|
| MBS | Jelzáloghitelek | Klasszikus, banki likviditás- és kockázatmenedzsment |
| ABS | Diákhitel, hitelkártya, autóhitel | Diverzifikált fedezet, magasabb hozamlehetőség |
| CDO | ABS-ek és más értékpapírosított pozíciók | Összetett, többszörösen csomagolt |
Kockázatkezelési követelmények és intézményi due diligence
Az intézményi befektetők által elvégzendő előzetes vizsgálatra vonatkozó követelmények (Értékpapírosítási Rendelet 5. Az intézményi befektetőknek ezen felül írásbeli eljárási rendet kell kialakítaniuk a fentiek teljesítésének, valamint a pozíciók és kitettségek teljesítményének folyamatos nyomon követésére és a kockázatok kezelésére, vezetőtestületüket kötelesek folyamatosan tájékoztatni és tudniuk kell igazolni az illetékes hatóság számára azt, hogy alaposan ismerik az értékpapírosítási pozíciójukat és az alapul szolgáló kitettségeket.
Az értékpapírosításnak és ezeknek az eszközöknek a megvásárlása fokozott körültekintést, előismeretet és kockázatkezlést igényel. A befektetők sokszor nem tudják pontosan, milyen eszközök, milyen minősítésű hitelek állnak a papír mögött.
Miért különösen fontos a jelzálogalapú ügyleteknél?
Az értékpapírosítás használatával a hitelintézetek forrásokat szabadíthatnak fel, ezáltal növelhetik hitel kihelyezésük volumenét a gazdaság felé. Tőke is felszabadul, ez által javulhat az adott hitelintézet jövedelmezősége (ROE), az átalakuló költség-bevétel struktúra miatt növekedhet a hatékonyság (CIR). Az értékpapírosítás potenciális pozitív hatásai mellett azonban meg kell említeni, hogy a túlzott piaci összekapcsoltság és a hitelezés tőkeáttételének növekedése továbbra is kockázatokat rejt magában, ezért az EU szigorú szabályozói felügyeletet ír elő az értékpapírosítás tranzakciókra vonatkozóan.
Az Unió új lendületet kíván adni a kiváló minőségű értékpapírosítási piacoknak, anélkül, hogy a 2008-as pénzügyi válság előtt elkövetett hibák megismétlődjenek. A rendelet célja, hogy megerősítse a pénzügyi válságot követően a rendkívül összetett, nehezen átlátható és kockázatos értékpapírosításokban rejlő kockázatok kezelése érdekében bevezetett jogi keretrendszert.
Kapcsolódó szakirodalom és tanulságok a kockázatkezelésben
Nemzetközi hitelkrízis, mexikói peso-válság, ázsiai válság, másodrendű jelzáloghitel-piaci válság… Elég csak az utóbbi pár évtized pénzügyi kríziseire visszagondolni, hogy nyilvánvalóvá váljon, miért is elengedhetetlenül fontos a kockázatkezelés a gazdaságban. Az elmúlt néhány évtized egyik legnagyobb pénzügyi válsága kivételes módon erősítette annak jelentőségét, hogy pénzügyi döntéseinket ne csak determinisztikusnak hitt események és mutatók alapján hozzuk meg, hanem vegyük figyelembe a különböző kimenetekhez csatolható kockázatokat is.
A modern tőkekövetelményi irányelvek (CRD) elmélete és gyakorlata nem is érthető meg a kockázati kitettség kezelésének képessége nélkül. A könyvet olvasva az érdeklődő megismerkedhet a pénzügyi kockázatkezelés alapjaival, a piaci és hitelkockázat kezelésének eszközeivel.
Kiemelt definíciók röviden
- „Különleges célú gazdasági egység” vagy „KCGE” vagy „SPV”: az értékpapírosítást kezdeményezőtől és a szponzortól eltérő jogi személy, amely kizárólagosan értékpapírosítási tevékenységet végez és az értékpapírokat forgalomba hozza.
- „Hagyományos értékpapírosítás”: valódi követelésátruházás történik a folyamat során, az eszközök és a kockázatok is kikerülnek az eszközátruházó mérlegéből.
- „Szintetikus értékpapírosítás”: nem történik követelés átruházás, az eszköz nem, de a kockázat kikerül az értékpapírosítást kezdeményező mérlegéből.
- „Újra-értékpapírosítás”: az értékpapírosítás azon típusa, mely esetében legalább az egyik alapul szolgáló kitettség értékpapírosítási pozíció.
Az értékpapírosítás célja ugyanis, hogy a hitelintézetek és egyéb hitelezők a hitelek, követelések és egyéb kitettségek egy csoportját refinanszírozzák azáltal, hogy forgalomképes értékpapírokká alakítják azokat.
Összegző áttekintés: előnyök és kockázatok jelzáloghiteleknél
| Előny | Hatás |
|---|---|
| Tőke felszabadítása | További hitelezési kapacitás, ROE javulás |
| Likviditás növekedése | Olcsóbb finanszírozás, alternatív források |
| Diverzifikáció | Hozam/kockázat illesztés a befektetőknél |
| Átláthatósági követelmények | Piaci bizalom erősítése STS mellett |
| Összetettség kockázata | Átláthatatlanság, modell- és működési kockázat |
| Újra-értékpapírosítás veszélye | Rendszerkockázat növekedése, tilalmak szükségessége |
Az értékpapírosítás egy nagyon jó eszköz a hitelezési kockázatok porlasztására, a finanszírozási források diverzifikálására és a jövedelmezőség javítására, azonban megfelelő szabályozás nélkül növelheti a rendszerkockázatot és az erkölcsi kockázatot.
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft.
tags: #ertekpapirositas #jelzalog #hitel