
Házrész vásárlására hitelt felvenni lehet? Részletes útmutató
Ez a cikk összegzi a házrész vásárlásához felvehető hitelek legfontosabb feltételeit, a kölcsönök típusait, a kamatok és THM figyelembevételét, valamint a rendelkezésre álló állami támogatásokat és adóstársi lehetőségeket. A cél, hogy átfogó képet kapjon az olvasó arról, mikor érdemes hitelt igényelni, milyen feltételek mellett, és milyen további lehetőségek segíthetik a finanszírozást.
Ki vehet fel lakáshitelt egy házrész vásárlására?
Az adóssal és adóstárssal kapcsolatos alapvető feltételek szerint a hiteligényléshez rendszeres, igazolható havi jövedelem szükséges, melynek összege eléri vagy meghaladja a nettó 214 000 forintot. A hitel igénylésének másik alapvető feltétele, hogy legyen egy ingatlan, amely a hitel fedezeteként szolgálhat. Az adóstárs bevonása gyakran növeli a hitel elérhetőségét és a felvehető összeg nagyságát. A házastárssal vagy élettárssal való közös igénylés gyakran elvárt, és országos gyakorlata szerint a vagyonközösség vagyoni helyzete befolyásolja a hitelbírálat eredményét.
Hitel-típusok és felhasználási lehetőségek
Jelzáloghitelek két fő típusa a lakáscélú és a szabad felhasználású jelzáloghitel. A lakáscélú hitel lakásvásárlásra, telekvásárlásra, építésre, felújításra vagy korszerűsítésre vehető igénybe. A szabad felhasználású jelzáloghitel bármire felhasználható, de kedvezőbb feltételeket és fedezetet ad a bank számára. A hitel a fedezetként felajánlott ingatlanra vonatkozó jelzálogjog bejegyzésével kerül folyósításra, a fedezet lehet több ingatlan is, és a zálogkötelezett felel a hitelért.
A teljes hiteldíj mutató (THM) a folyósítási díjakat és a kamatköltségeket egyetlen értékben tükrözi. A THM értékek és a feltételek az adott kondíciók alapján változhatnak, és a jövőben módosulhatnak jogszabály- vagy piaci változások hatására. A hitelösszeg általában a forgalmi érték egy bizonyos százalékáig terhelhető jelzáloggal; a jelenlegi szabályozás szerint ez a maximum 80 százalék lehet, és az értékbecslő határozza meg. A hiteligénylést megelőzően a bankok lehetőséget adnak előzetes hitelbírálatra, amely kb. 90 százalékos pontossággal megmondja, hogy kaphat-e az igénylő hitelt és mekkorát.
Önerő és ingatlan értéke
Az önerő a vételárhoz viszonyított saját forrás, amely nélkülözhetetlen lehet bizonyos konstrukciókhoz. A lakáshitel esetén általában szükséges legalább 20% önerő, de bizonyos feltételek és plusz fedezetek bevonása esetén akár önerő nélkül is kapható hitel. Az ingatlan forgalmi értéke határozza meg a maximálisan elérhető hitelösszeget, míg a hitelbiztosítéki érték ennek 70-90 százaléka lehet, ezt az értékbecslő állapítja meg. A folyósítási díj és a THM összege a hitel típusától és a banktól függ, és a hitelösszeg függvényében alakul.
Adóstárs-szabályok és vagyonközösség
A legtöbb bank elvárja, hogy a házastárs vagy élettárs adóstárs legyen a hitelben, különösen lakásvásárlás vagy CSOK, falusi CSOK igénylése esetén. Ha a házastárs bevonása nem lehetséges, bizonyos esetekben vagyonközösség megszüntetése vagy más megoldások adhatnak lehetőséget a hitel igénylésére. A vagyonközösség megszüntetéséről szóló nyilatkozat csatolása gyakran ajánlott, de érdemes jogi tanácsadóval áttekinteni, hogy a későbbi konfliktusokat elkerüljük. A hitel igénylésénél a feleknek közösen kell vállalniuk a kötelezettségeket, és válás esetén is fontos a megegyezés a fedezetek és kötelezettségek rendezéséről.
Adóstárs nélkül is lehet
Előfordulhat, hogy adóstárs nélkül is lehet hitelt kapni, ha az egyéni jövedelem és az ingatlan értéke megfelelő fedezetet biztosít. Ugyanakkor a bankok gyakran előnyben részesítik az adóstársat, mert a hitel vállalása növeli a visszafizetés valószínűségét.
Állami támogatások és különleges programok
Az Otthon Start program különösen fontos példája a kedvező lehetőségeknek, amely akár 2,5%-os kamatfelár mellett is hitelt kínálhat. Az Otthon Start programban a kamattámogatás a futamidő egy részére érvényes, és a futamidő végére a hitel piaci kamatozásúvá válhat. Az Otthon Start és a CSOK programok kombinálhatók, és a falusi CSOK is elérhető lehet, bizonyos feltételek mellett. A Babaváró hitel szabad felhasználású, kamatmentes lehet, és maximum 11 millió forintot érhet el, de feltétele, hogy gyermeket terveztek. A Babaváró hitel és más támogatások kombinálása lehetővé teszi a finanszírozási lehetőségek szélesítését.
Értékbecslés, tulajdoni lap és földhivatal
A Tulajdoni lap lekérdezése minden hitel igénylésekor alapvető, mert a bank a benne szereplő adatok alapján állapítja meg a fedezet értékét és a tulajdonjogot érintő részleteket. A tulajdoni lapot kérhetjük a Földhivatalból vagy a TakarNeten keresztül, díjmentesen első két lekérdezésig évente. A harmadik lekérdezéstől a tulajdoni lap díja 3 000 Ft lehet. A tulajdoni lap fontos, mert a bank ezen adatok alapján ellenőrzi a fedezetet és a tulajdonjogokat.
Folyósítás és szerződésmódosítás
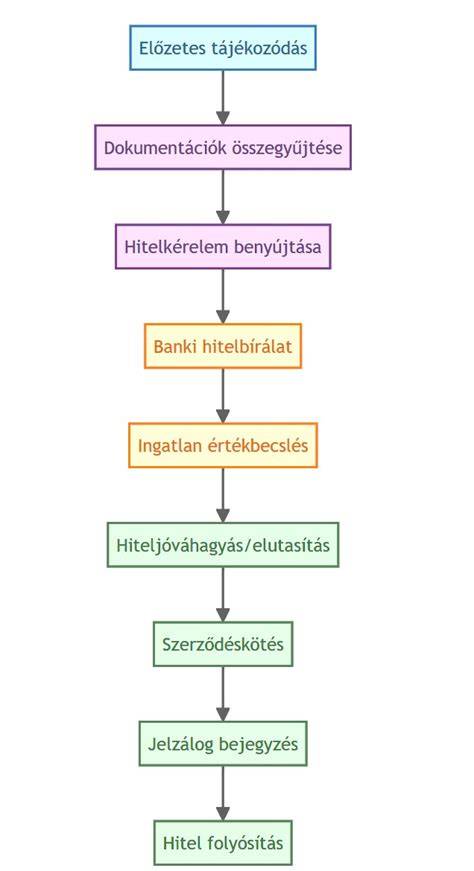
A hitel folyósítása a teljes futamidő alatt részletes folyamat: előzetes megállapodás, az ingatlan értékének meghatározása és a szerződés aláírása után a folyósítási feltételek teljesítése. A folyósítás előtt a banki és jogi feltételek rendezése szükséges, és a folyósítás több részben történhet, attól függően, hogy mennyire kész az ingatlan. Részleges vagy teljes előtörlesztésre is van lehetőség, de az előtörlesztés díjjal járhat. A szerződésmódosítás díjjal járhat, ha a fedezet, futamidő, vagy kötelezettek személye változik.
Hasznos példák a gyakorlati megvalósításra
- Az ingatlan értékének 80%-áig terhelhető jelzáloggal, és az önerőMinimum 20% a kivitelezéshez.
- Ha egy félkész ingatlant szeretnétek finanszírozni, a bank a készültségi fok alapján adhat hitelt a megállapított 80%-os arányban.
- A CSOK és Otthon Start kombinálása lehetővé teszi kedvezmények és kamattámogatások kihasználását a megvásárolni kívánt ingatlan típusától függően.
- Adóstárssal vagy vagyonközösség rendezésével nőhet a hitel esélye és a felvehető összeg.
- A Babaváró hitel szabad felhasználású és akár ingatlanvásárlásra is felhasználható, ha a hitelbírálatnál megfeleltek a feltételeknek.
Gyakori félreértések és tippek
- Az önerő szükségessége és mértéke konstrukciónként eltérő lehet; néha kollektív támogatásokkal együtt is elérhető az alacsonyabb önerő.
- A hitel kamata gyakran emelkedhet a futamidő végéhez közeledve, ezért érdemes az alacsony THM-ű ajánlatokat figyelembe venni.
- Késedelmi díjak és büntetőkamatok részletesen fel vannak tüntetve a banki hirdetményben és a szerződésben; alaposan olvassa át minden költséget előre.
- A pénzügyi partner kiválasztásánál érdemes több bank ajánlatát vasalni a kalkulátorok és tanácsadók segítségével.
3%-os Otthon Start hitel: Így szívhatod meg a csodahitellel....
tags: #fel #hazreszre #lehet #e #hitelt #felvenni