
Független jelentés társasház: közös költségek, könyvvezetés és ellenőrzés hazai szabályozásban
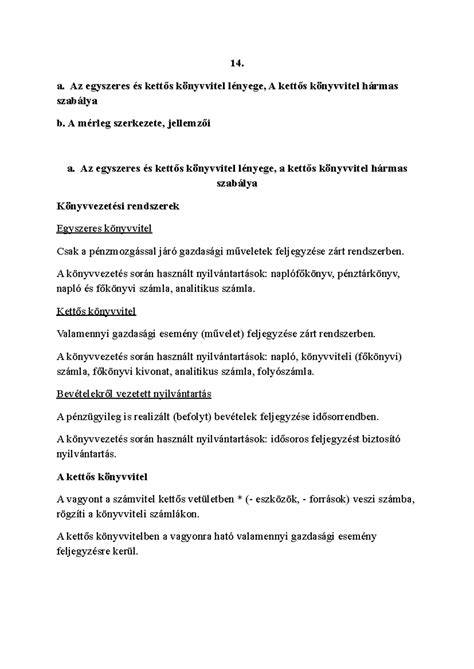
A társasház, mint szervezet, az Szt. hatálya alá tartozik, és beszámolókészítésének sajátosságait a 479/2016. (XII. 28.) Korm. rendelet (Korm. rend.) szabályozza. A társasház beszámolási kötelezettsége meghatározza a könyvvezetés módját és a lehetőséget az egyszeres vagy kettős könyvvitel közül.”
A könyvvezetés formája és hatása a nyilvántartásokra
Egyszeres könyvvitel mellett a befizetett összeg minősül pénzügyileg rendezett bevételnek; kettős könyvvitel mellett pedig a havonta fizetendő (tervezett) összeg könyvelendő bevételként jelenik meg, és a tényleges befizetés a követelés csökkentését eredményezi. A nyilvántartásokban rögzített adatok időpontja és tartalma eltérő lehet a beszámoló készítése során. A szintetizált és összhangban tartott elszámolás érdekében a döntés a kettős vagy az egyszeres könyvvitel közötti választásról meghatározó fontosságú, különösen, ha van túlfizetés vagy hátralék a tulajdonostársaknál.
A közös költségek és a tulajdonostársak fizetési rendszere
A tulajdonostársaktól történő befizetéseket nem lehet előlegnek tekinteni, mert a társasház nem végez tevékenységet. Egyszeres könyvvitel esetén a ténylegesen befizetett összeg pénzügyileg rendezett bevételnek minősül, kettős könyvvitel esetén pedig a várható (tervezett) havi összeg könyvelése és a tényleges befizetése közötti különbségek automatikusan megjelennek a tulajdonostársakhoz rendelve (hátralék és túlfizetés).
Ha a hátralék három hónapon túllép, a Tht. 30. § alapján a tulajdonostárs külön tulajdonát és közös tulajdonát jelzáloggal terhelhetik. A fenti elvek alapján a társasház által leadott költségvetési javaslatot meg kell vitatni a közgyűlésen, és ezt követően a beszámoló alapján meghatározni a költségvetési tervet.
A beszámolás formái és kötelezettségek
A Korm. rendelet szerint a társasházak kötelező és választható formában készíthetnek beszámolót: egyszeres vagy kettős könyvvitel, és ennek megfelelően a könyvvezetés és az éves beszámoló is ennek megfelelően alátámasztható. A kettős könyvvitel aranyszabálya az, hogy a gazdasági események rögzítése folyamatos, míg az egyszeres könyvvitelnél a pénzügyi rendezés az egyetlen releváns tényleges tény. A döntés a beszámoló formájáról (egyszeres vs. kettős) a tulajdonostársak számára is meghatározó lehet, hiszen befolyásolja a nyilvántartások megjelenítését és a követeléseket.
A társasházat terhelő pénzügyi műveleteket és kötelezettségeket a törvényi előírások és a szervezeti-működési szabályzat határozza meg. A tulajdonostársaktól származó befizetések és a kapcsolódó követelések nyilvántartása a könyvviteli formától függetlenül szükséges. A költségek elosztásának alapja a közös költség megosztása a tulajdoni hányad szerint, amelyet a közgyűlés határoz meg.
A gazdasági ellenőrzést segítő személy (GES) szerepe
A 2009-es módosítás bevezette a gazdasági ellenőrzést segítő személy (GES) lehetőségét azokban a társasházakban, ahol az éves pénzforgalom meghaladja a 20 millió forintot vagy a külön tulajdonban lévő lakások száma meghaladja az 50-et. A feladatok közé tartozik a számvizsgáló bizottság tevékenységének támogatása, az éves beszámoló és a következő évi költségvetés tervezetének előzetes vizsgálata és véleményezése. A GES lehet kamarai tag könyvvizsgáló vagy regisztrált mérlegképes könyvelő, és a szerződés részleteit a közgyűlés határozza meg.
Fontos, hogy a GES függetlenségi előírásai a bizottság kifejezett szabályaitól eltérhetnek, de közgyűlési napirendi pontok tárgyalásánál írásban köteles tájékoztatni a közgyűlést az általa felülvizsgált anyagról és a jelentéséről. A megállapításokról szóló írásos tájékoztatás mellékelése kötelező, különben érvényes határozat nem hozható.
A közgyűlés és a közösség feladatai
A közös képviselő vagy az intézőbizottság a közgyűlést összehívja, és az írásbeli meghívók mellett a közgyűlési jegyzőkönyvet is elkészíti, amelyet hitelesíteni kell. A közgyűlés határozatképes, ha a tulajdoni hányad több mint felével rendelkező tulajdonostársak jelen vannak. Ha két egymást követő közgyűlés is határozatképtelen, akkor a megismételt közgyűlés a jelenlévők számától függetlenül is határozatképes lehet. A szavazásokat írásban vagy szóban is le lehet folytatni, a szervezeti-működési szabályzatban lefektetett szabályok szerint.
A közgyűlés határozatai közül sok esetben elkerülhetetlen a szervezeti-működési szabályzat előírásainak betartása. A közgyűlés hatáskörébe tartozik például a közös képviselő felügyelete, a számvizsgáló bizottság, és a gazdasági ellenőrzést segítő személy kiválasztása, valamint a közüzemi díjak, rezsicsökkentések és az éves költségvetés elfogadása.
Svéd és magyar összehasonlítás a társasházi keretben
Svédországban a lakhatási jog-tulajdon (3D-ingatlantulajdon) és a társasház-tulajdon közti különbségek kialakultak, és a lakásszövetkezetek mint jogi formák is léteznek, melyek külön bejegyzett vállalkozások. Magyarországon a társasház a közös tulajdon speciális formája, amely a jogi személyiség és a jogi személyiséggel rendelkező formák közötti átmenetet képezi, és az alapító okiratban rögzített összeg és többségi döntések alapján működik. A svéd és a magyar példák mindkét rendszerben hangsúlyozzák a közgyűlés fontosságát, a közös tulajdon feletti döntést és a bizottságok szerepét a hatékony és jogszerű üzemeltetés érdekében.
Külföldi példák röviden
- Svéd társasház-tulajdon és 3D-beli használati jogok - a tulajdon és használat jogi formái különböznek a magyar gyakorlattól.
- Magyar Lakásszövetkezet - a társasházhoz hasonló, de jogi személyiségében és bejegyzésében eltérő formája, a lakás és közös részek közötti viszonyokat szabályozza.
Rövid összefoglaló a gyakorlatból
A társasház finanszírozási és könyvvezetési kérdései között a legfontosabb, hogy a tulajdonostársak közös költségeinek fizetése történhet egyszeres vagy kettős könyvvitel alapján, és ez befolyásolja a nyilvántartások megjelenítését, a túlfizetéseket és a hátralékokat. A gazdasági ellenőrzést segítő személy (GES) feladata a számvitel és a költségvetés ellenőrzésének előzetes vizsgálata és a közgyűlés elé terjesztett anyagok véleményezése. A jegyző törvényességi felügyelete biztosítja, hogy a társasház működése törvényes legyen, és szükség esetén jogi következményekkel érvényesítheti jogait a kisebbségi védelmi eljárásokkal.
Hogyan állítsunk be éves költségvetést
Az alapító okirat és a szervezeti-működési szabályzat (SZMSZ) esetén a határidők és hatáskörök részletesen meghatározottak, és a módosításokat a földhivatal felé bejelentik. A költségvetés előkészítésében a következő év tényleges költségvetési terve és a beszámoló fontos, és ennek jóváhagyása a közgyűlés feladata. A közgyűlési határozat jogszabálynak vagy alapszabálynak való ellentéte esetén bírósági felülvizsgálat iránt lehet benyújtani a pert.
Rövid meta leírás és kulcsszavak
tags: #fuggetlen #jelentes #tarsashaz